我的網誌

大盤解析
殖利率破5%加上油價破百,三大指數齊跌
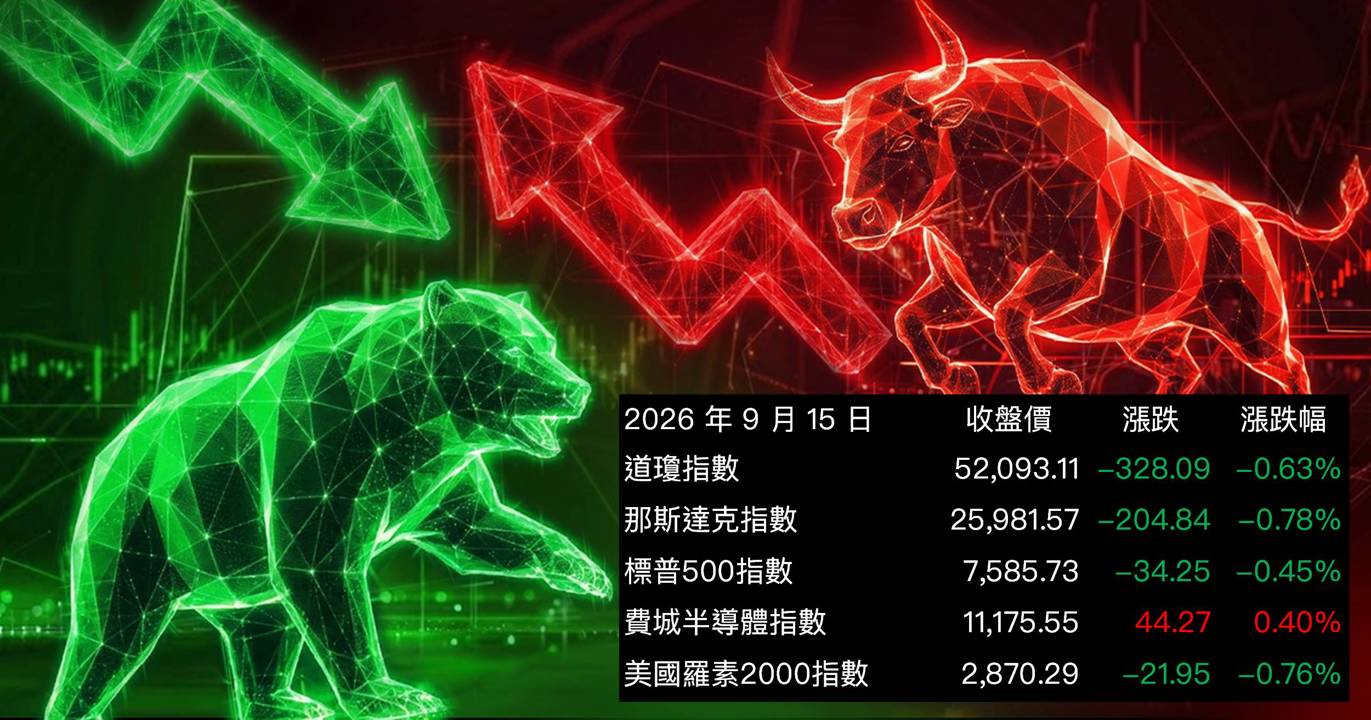
美股9月15日收盤全面走低,核心驅動力來自兩個同步爆發的利空:10年期美國公債殖利率短暫突破5%,觸及2023年以來最高水位約5.026%,而Brent原油期貨也站上每桶107美元、WTI突破103美元,兩股壓力同時壓制風險資產。道瓊工業指數收在52,093點,下跌328點、跌幅0.63%;標普500收在7,585點,跌0.45%;那斯達克收在25,981點,跌幅0.78%,表現最弱。羅素2000小型股同步下跌0.76%,反映風險趨避情緒蔓延至全市場。
費半逆勢收紅,AMD與MRVL撐住半導體板塊
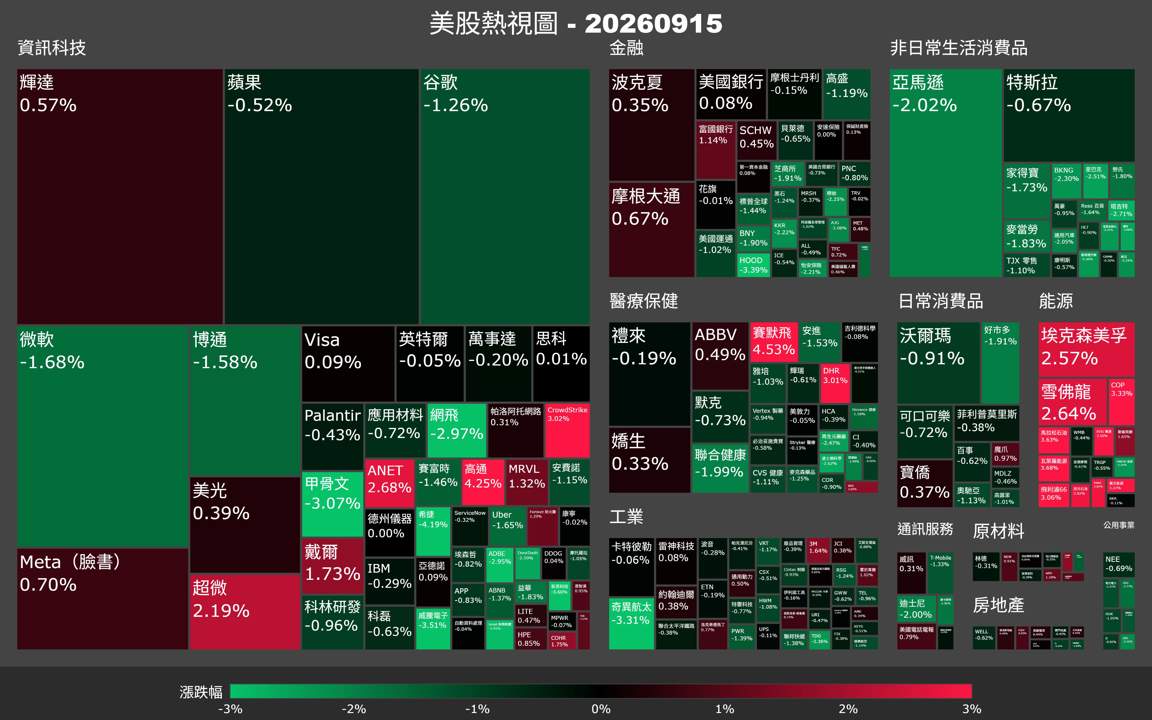
在一片下跌聲中,費城半導體指數是今日唯一逆勢收紅的主要指數,上漲0.40%至11,175點,成為大盤中少數亮點。AMD大漲2.19%至504.20美元,Marvell Technology上漲1.32%至221.70美元,Arm Holdings漲1.18%,ASML漲1.12%,輝達也小漲0.57%至212.17美元。費半逆勢抗跌,顯示市場對AI算力需求的基本面信心尚未動搖,資金在大盤壓力下仍選擇性持有AI相關半導體股。
科技巨頭成重災區,微軟、亞馬遜領跌
相較費半的韌性,大型科技股今日表現明顯分化且整體偏弱。微軟下跌1.68%至496.91美元,亞馬遜跌2.02%至248.42美元,Alphabet(谷歌)跌1.24%,博通跌1.58%,台積電ADR下跌1.02%至413.75美元。超微電腦(Super Micro Computer)跌2.99%跌幅最大,特斯拉跌0.67%,蘋果跌0.52%。殖利率急升直接打壓高本益比成長股估值,科技巨頭首當其衝。
FOMC決議前夕市場觀望,多空拉扯加劇震盪
今日盤面另一個重要背景,是市場正在等待隔日(9月16日)聯準會FOMC利率決議。在殖利率已突破5%的背景下,投資人對Fed是否將維持高利率更長時間的疑慮加深。原油價格飆升也讓通膨前景更加複雜,進一步壓縮Fed快速轉向的空間。觀望情緒疊加實質利空,使得今日大盤在開盤後便走弱,且缺乏有效反彈動能。
台股連動:殖利率破5%,AI鏈或震盪、半導體設計相對抗跌
美股今日在10年期公債殖利率突破5%與油價破百雙重利空下全面收跌,那斯達克跌0.78%、道瓊跌0.63%,科技巨頭承壓明顯。台股明日開盤,AI伺服器供應鏈與半導體設備族群可能面臨同步跌壓,高本益比成長股也需留意估值修正風險。不過費半指數逆勢收紅0.40%,AMD、Arm、ASML等AI晶片設計股表現抗跌,對台灣IC設計族群形成一定支撐,跌幅或可相對收斂。此外,油價突破百元對能源相關成本敏感產業形成壓力,但對油氣相關族群則有助益。市場最大變數是9月16日FOMC決議,建議台股投資人短線保守因應,靜待Fed態度明朗後再判斷方向。機會族群可先觀察IC設計、AI晶片、油氣能源。風險族群則留意AI伺服器供應鏈、半導體設備、高本益比科技股,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
總經
10年期殖利率破5%,創2023年以來最高
美國10年期公債殖利率在9月14至15日間短暫突破5%,最高觸及約5.026%,創下自2023年以來新高,引發全球債市賣壓蔓延,並直接打壓股市估值。這是今日美股下跌最核心的驅動力。
• 10年期美國公債殖利率短暫突破5%,觸及2023年以來最高水位約5.026%。
• 殖利率急升代表市場對通膨與Fed維持高利率的預期升溫,直接壓縮科技股等高估值資產的合理本益比。
• 全球債市同步出現賣壓,顯示並非單一市場的短期波動,而是廣泛的風險重新定價。
• 高殖利率環境下,成長型科技股受衝擊最大,微軟、亞馬遜、Alphabet等今日均跌逾1%以上。
• 市場等待9月16日FOMC決議,Fed是否持續釋出鷹派訊號,將決定殖利率能否進一步突破並維持高位。
油價突破百元,通膨壓力再度升溫
Brent原油期貨價格升至約每桶107美元,WTI突破103美元,油價大幅走揚讓市場通膨擔憂再度浮上檯面,也進一步支撐了公債殖利率的上行,形成股市雙重壓力。
• Brent原油突破每桶107美元,WTI突破103美元,部分報導顯示油價一度接近109美元區間。
• 油價飆升加劇通膨預期,壓縮Fed降息空間,殖利率與油價同步走高形成股市雙殺格局。
• 能源成本上漲對製造業、航空、電商等高運輸成本產業形成獲利壓力。
• 油價走強同時也反映全球供需緊張,地緣政治不確定性為原油多頭提供支撐。
• 若油價持續維持高位,將使Fed在利率決策上更難轉向鴿派,市場降息預期可能進一步延後。
FOMC決議前夕,市場靜待Fed表態
9月15日美股交易正值FOMC利率決議前一日,在殖利率突破5%與油價破百的背景下,市場觀望情緒明顯,投資人普遍等待聯準會隔日如何表態,以判斷高利率環境是否將持續更長時間。
• FOMC利率決議預定於9月16日公布,市場高度關注Fed主席鮑爾的聲明措辭。
• 目前殖利率已突破5%,若Fed維持鷹派立場或上調利率路徑預測,將對股市構成進一步壓力。
• 市場對降息時間點的預期已大幅延後,CME FedWatch顯示短期降息機率持續下滑。
• 油價突破百元讓通膨前景更加複雜,Fed在利率決策上面臨更大的兩難困境。
• 觀望情緒導致今日大盤成交量偏低,反彈動能不足,短線波動加劇。
個股
AMD逆勢領漲,費半成大盤唯一亮點
AMD今日上漲2.19%至504.20美元,成為大型科技股中表現最強的個股,帶動費半指數逆勢收紅0.40%。Marvell、Arm與ASML同步走強,顯示AI算力相關半導體持續獲得資金青睞,即便在高殖利率環境下仍展現相對抗跌能力。
• AMD上漲2.19%,表現明顯優於大盤,為今日漲幅最大的大型科技股。
• 費城半導體指數逆勢上漲0.40%,成為五大主要指數中唯一收紅的板塊。
• Marvell Technology漲1.32%、Arm Holdings漲1.18%、ASML漲1.12%,AI相關半導體集體抗跌。
• 輝達小漲0.57%至212.17美元,在大盤走跌環境中守住正報酬,顯示AI算力需求支撐股價。
• 半導體設備股如KLA跌0.63%、應用材料跌0.72%、Lam Research跌0.96%,與前道晶片設計股明顯分化。
微軟、亞馬遜跌逾1.5%,科技巨頭估值壓力浮現
在殖利率突破5%的衝擊下,微軟下跌1.68%至496.91美元,亞馬遜跌2.02%至248.42美元,博通跌1.58%,谷歌跌1.24%,台積電ADR跌1.02%。科技巨頭高估值遭殖利率上行直接打壓,成為今日大盤最大拖累力量。
• 亞馬遜下跌2.02%,為大型科技股中跌幅最大,收在248.42美元。
• 微軟跌1.68%,收在496.91美元,反映高利率對雲端與軟體類股估值的壓縮效應。
• 博通跌1.58%,谷歌跌1.24%,台積電ADR跌1.02%,科技巨頭普遍承壓。
• 超微電腦(SMCI)跌幅最大達2.99%,AI伺服器供應鏈個股壓力明顯。
• 蘋果跌0.52%,特斯拉跌0.67%,消費電子與電動車族群同步走弱,顯示高利率壓制廣泛成長股。
放大鏡觀點
殖利率破5%是警訊,但費半逆漲顯示AI主線未斷
今天美股的下跌,並非單純情緒波動,而是市場在殖利率突破5%後對成長股估值進行系統性重新定價。高利率會壓縮未來現金流的折現值,對本益比偏高的科技巨頭衝擊最直接,這也是微軟、亞馬遜今日跌幅明顯的原因。然而值得注意的是,費半指數逆勢收紅,AMD更大漲逾2%,說明資金並未全面撤離科技股,而是在做結構性調整——從高估值的雲端軟體轉向具備AI算力需求支撐的半導體設計股。短線而言,FOMC決議是最大變數,若Fed維持鷹派或上調利率路徑,殖利率恐進一步走高,成長股壓力將延續;但若鮑爾釋出偏中性訊號,費半與AI鏈有機會率先反彈。
油價破百讓Fed兩難,降息預期恐繼續延後
目前市場最大的風險在於油價與殖利率同步走高所形成的雙重緊縮效應。油價突破百元直接拉高通膨預期,讓Fed在利率決策上更難轉向,市場對2026年降息的預期時間點可能再度延後。若油價持續維持高位,不只Fed政策空間受限,企業獲利也將面臨成本壓力,特別是航空、製造業與電商物流等高能源依賴產業。投資人目前的最大分歧在於:這波殖利率上行是短暫波動還是新的結構性高點?若是後者,高本益比科技股的估值修正空間可能遠超市場預期。
FOMC決議是本週最大關鍵,指引比利率決定更重要
展望本週,最重要事件是9月16日FOMC利率決議;財報方面,攜程集團(Trip.com)盤後財報電話會議值得關注,作為中國旅遊消費的風向指標。數據方面,需關注FOMC聲明後的記者會措辭與利率點陣圖更新,這比利率本身的升降更能左右市場走勢。若Fed上調利率路徑中位數或強調通膨未受控,市場可能延續本週跌勢,殖利率恐站穩5%以上;反之,若鮑爾態度相對中性、暗示後續動作視數據而定,費半與科技股有機會迎來短線技術性反彈,屆時AI鏈可重新作為進場參考。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。