我的網誌


華府加碼封殺中製資料中心設備、Nvidia 執行長 Jensen Huang 醜聞下台、基金大幅減碼科技股,同時投資人押注 AI 資本支出將降溫。AI 從「無限題材」走向現實壓力測試,科技資本支出正進入關鍵轉折期。
美國科技股過去兩年靠著 AI 題材疾速上漲,如今卻在多重壓力下急踩煞車。從白宮支持的監管行動、Nvidia(NVDA)爆發領導危機,到大型基金公開喊話「AI 資本支出該冷靜一下」,投資人開始認真問:這一波 AI 超級投資循環,是否已經到了轉折點?

先從最具象的風向改變說起。根據 BofA 最新基金經理人調查,全球投資人本月大幅削減科技股持股,對科技的超配比例從上月的 37% 直接砍到 12%,是自 2006 年 6 月以來最大單月降幅。調查中,有創紀錄的 38% 投資人認為企業「投資過頭」,超過半數(52%)預期,在未來六個月會有至少一家 AI hyperscaler 宣布縮減資本支出。AI 被視為市場頭號「尾部風險」,甚至超過通膨與債市動盪。這代表,資本市場對 AI 支出狂潮,已從「怕錯過」轉為「怕爆掉」。
壓力不只來自投資人,也來自監管機構與地緣政治。根據 Reuters 報導,特朗普政府儘管面臨 Amazon(AMZN)、Google(GOOGL)、Meta(META)、Microsoft(MSFT)、CoreWeave 和 Cisco 的聯合遊說,仍計畫推進禁止進口中國資料中心光收發模組的措施。這類光收發器是資料中心光纖網路的關鍵零組件,中國廠商在全球市占約三分之二,Eoptolink 與 Zhongji Innolight 等企業掌握供應主導權。美方鷹派擔憂,中製設備可能被用來竊取數據、植入惡意程式或癱瘓美國資料中心。
問題在於,美國本土供應商 Coherent(COHR)與 Lumentum(LITE)雖具技術能力,卻缺乏足以全面取代中企的產能。大型雲端業者向白宮坦言,若強行禁用中製光收發模組,產業可能需要長達十年的時間才能全面改用非中系供應,且還存在中國反制風險,例如限制出口生產關鍵材料 indium phosphide。這場攻防,直接卡在國安與供應鏈成本之間,也讓 AI 資本支出面臨更高的不確定性與成本壓力。
在這個節骨眼上,AI 投資標竿 Nvidia 本身卻陷入治理風暴。創辦人兼前執行長 Jensen Huang 因爆出與涉嫌為中國間諜的商界女性及兩名公司女高管的婚外情,被迫在巨大輿論壓力下辭職。這位曾被市場奉為「AI 教父」的領導人,一夕之間從「不可取代」變成爭議核心。雖然部分投資人與科技圈大咖(包括 Elon Musk)公開連署要求董事會「把 Jensen 找回來」,但 Reuters 引述三名知情人士透露,Nvidia 董事會目前並未認真考慮其回鍋。
Jensen Huang 的下台,不只是八卦,而是牽動整個 AI 生態圈的資本運作。過去幾年,Nvidia 被指透過「循環式融資」模式:公司投資 AI 新創與雲端服務商,對方再大舉採購 Nvidia 晶片,推升營收與股價。這種結構早已引起部分內部人士(包括現任暫代 CEO、原 CFO Colette Kress)的疑慮,如今在領導人醜聞與 AI 報酬率遭質疑的情況下,勢必會被監管機構與投資人放大檢視。
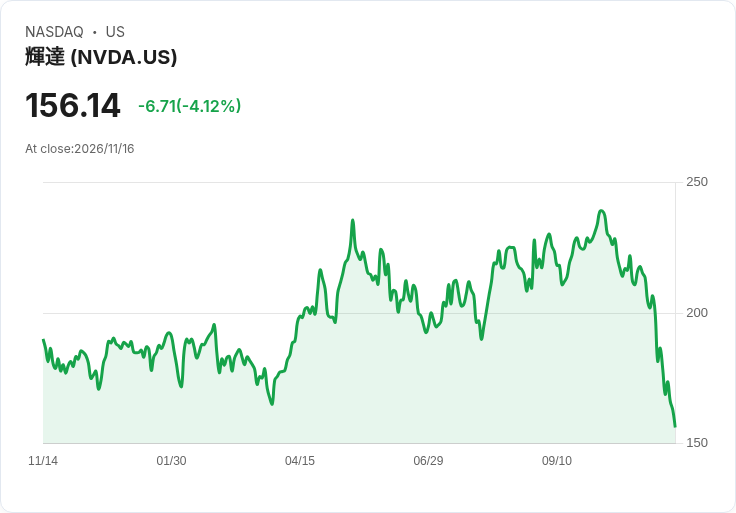
市場對 Nvidia 的信心震盪立刻反映在價格上。自黃仁勳辭職前高點起算,公司市值已蒸發約 4100 億美元,股價自 10 月下旬高點先跌 22%,在其辭職後又再度下挫。至少 10 位分析師把評等從「買進」下調到「持有」。最新一季財報被視為「AI 題材的壓力測試」:除了營收成長是否放緩外,投資人更關心的是,當 hyperscaler 資本支出被市場預期將放慢,Nvidia 的毛利與現金流能否維持。
壓力同樣來自貨幣政策。Fed 主席 Kevin Warsh 在舊金山一場關於 AI 的聽證會上指出,AI 可能帶來長期生產力提升,使實質 GDP 成長高於長期平均,同時維持接近充分就業;然而,若技術報酬不如預期,或導致大規模失業、甚至被惡意人士濫用,則可能對經濟造成高度破壞。另一位聯準會理事 Michael Barr 更直指金融系統可能出現「AI 銀行擠兌」、「演算法羊群行為」與自動化攻擊漏洞等風險。這樣的官方語氣,等於向市場暗示:AI 投資不再只是企業與市場的遊戲,央行已準備在必要時出手干預。
在利率面,市場目前透過 CME FedWatch 幾乎完全消化 12 月再升息 1 碼的可能,且多位聯準會官員近日明示「願意加速升息」以壓制價格壓力。這意味著,AI 與資料中心的高強度資本支出,將面對更高的資金成本。當前期投入仍未轉化為廣泛且可量化的生產力時,部分投資人開始相信 Apollo 經濟學家 Torsten Slok 的說法:除了科技業自身之外,「AI 目前對美企整體獲利的貢獻幾乎是零」。
值得注意的是,AI 概念股的波動已經傳導到更廣泛的科技與雲端生態。資料顯示,第三季期間,多數機構投資人反而是「賣出」資料中心相關股票多於「新建部位」。同時,被視為新一代 AI 平台的 Anthropic 即將在本週掛牌上市,其 IPO 將再度測試市場對 AI 題材的耐受度。若 Anthropic 在掛牌後走勢疲弱,勢必會強化「AI 資本支出應按下暫停鍵」的市場共識。
對科技產業而言,這一波壓力未必全然是壞事。一方面,光收發模組等關鍵零組件被迫「去中化」,可能催生更多美國本土製造投資,如白宮官員所稱,近期 FCC 禁用多項中國設備的行動已帶來數十億美元投資與數千個就業機會;另一方面,Jensen Huang 下台與 AI 資本支出放緩,也給了市場檢視公司治理、資本配置與技術實際回報的契機。那些能在高利率環境下,依然用較克制的 CAPEX 拿出清楚商業模式與現金流的公司,反而有望在泡沫退潮後脫穎而出。
然而,這場從 Nvidia 風暴、華府監管到 Fed 風險警示交織出的「AI 資本支出轉折」,仍留下幾個未解的關鍵問題:中國供應鏈被迫降權後,是否會引發報復,進一步推高全球科技設備成本?AI 對非科技產業生產力的貢獻,究竟何時會「真正入帳」?以及,在被稱為「super intelligence」的技術尚未完全成熟前,市場還能承受多少次泡沫與修正?資本市場正試圖在夢想與風險之間找到新的平衡點,而 AI 投資的下一步,很可能就由接下來幾季的資本支出數字與監管動向,決定方向。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。