我的網誌


第四季營收、串流與樂園表現超預期,公司擬於2029前節省30億美元。
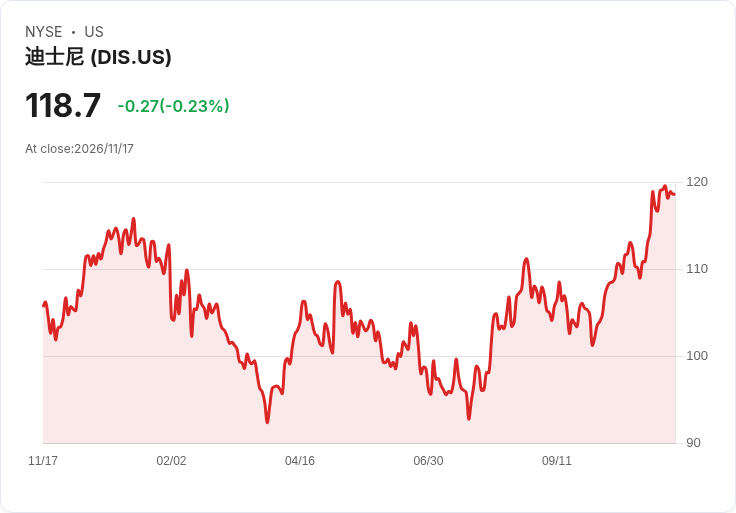
開場引人注意:華特迪士尼(DIS)在最新一季交出超出華爾街預期的成績單,靠著全球主題樂園回溫與串流業務成長,並在新任經營團隊帶領下宣佈尋求到財年2029前達成30億美元的成本節省計畫,包含已實施的裁員。

背景說明:迪士尼正處於從有線電視向串流平臺大規模轉型的關鍵期。公司第四季(截至10月3日)營收達259.5億美元,年增16%,超過市場預期的252億美元;淨利為26.1億美元(每股1.51美元),去年同期為13.1億美元(每股0.73美元)。剔除一次性專案後,每股營業利益為1.77美元,高於FactSet預估的1.67美元。
主旨與重點資料:公司指出,串流與體驗事業是本季主要動能。串流與娛樂業務(含Disney+與Hulu)營收年增17%,達118.9億美元;其中純串流營收年增19%,為61億美元。包含六處主題樂園、郵輪、授權等的「體驗事業」營收101.1億美元,營業利益升20%至22.5億美元。整體入園人次年增11%(若剔除本季多出的一週,則為4%),美國國內樂園入園亦增11%(剔除加週為3%),以奧蘭多華特迪士尼世界與巴黎迪士尼表現最為突出。公司也指出,雖然海外旅客迴流仍不足,但對國內樂園的負面影響已較第三季緩和。
深入分析與評論:迪士尼的雙引擎策略——「IP+串流」與實體體驗互補——在本季顯現成效。串流營收穩健成長反映付費與廣告變現雙軌進展,而主題樂園透過高客流與授權營收補足轉型初期的成本負擔。公司宣佈的30億美元成本縮減計畫,短期有助改善利潤率並支援未來內容投資,但執行細節與是否以更多裁員或削減內容開支為主仍是市場關注焦點。公司仍預期到財年2027年每股盈餘將達雙位數成長,關鍵催化劑為上半年上映的大片《復仇者:天啟》(Avengers: Doomsday)與公司擁有播映權的超級盃(在ESPN與ABC播出)。
替代觀點與駁斥:批評者可能認為裁員與成本壓縮會影響內容製作品質與員工士氣,進而傷害長期競爭力;也有人擔心國際旅遊低迷與流媒體市場競爭激烈會削弱未來成長。對此觀點可回應:目前財報顯示,串流與樂園雙方仍在營收端表現良好,成本最佳化若能同步保護關鍵內容與體驗投資,反而能加速獲利改善;然而,長期成效仍取決於執行力、內容排程與全球旅遊復甦速度。
總結與展望(行動號召):關鍵看點包括公司如何落實30億美元的節省計畫、2027財年內容排程(特別是大片檔期)與超級盃的廣告變現表現,以及國際旅遊迴流速度。投資人與利益相關者應密切關注未來季度的成本執行進度、串流付費使用者與ARPU走勢,以及樂園入園與消費行為資料,以評估迪士尼是否能將短期績效轉化為可持續的長期成長。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。