我的網誌


美股邁向罕見「四連年雙位數漲幅」,卻在AI升溫與Nvidia(NVDA)風暴下暗藏轉折。科技股拉抬大盤的同時,防禦型消費股與金融、傳產悄悄接棒,市場從「押AI」走向「拚選股」,估值與產業輪動風險同步放大。
美股今年距離寫下自網路泡沫時代以來首見的「四連年雙位數漲幅」只差一步,但支撐這波行情的結構正快速變化,從少數科技巨頭獨撐大局,走向防禦型消費股與金融、傳產股悄然接棒。市場對人工智慧題材的熱度依舊高漲,卻開始對估值與獲利實質落差產生不安,資金在板塊間大幅輪動,讓今年被形容為「選股者的市場」。

今年截至上週五,標普500指數約上漲10.5%,勉強踩在年度10%漲幅門檻之上,但本週一的拋售已讓指數再度跌破關鍵水位。根據BofA Global Research統計,自1871年至今,標普500僅三次出現連續四年雙位數漲幅,分別在二戰期間、戰後初期與1990年代末網路泡沫階段。因此,一旦今年成功「四連勝」,將是極罕見的歷史事件,也相對提高明年回檔風險。更敏感的是,如果今年再度突破,意味AI與科技股推升的「第五年」行情,和當年網路泡沫最後一衝極為神似。
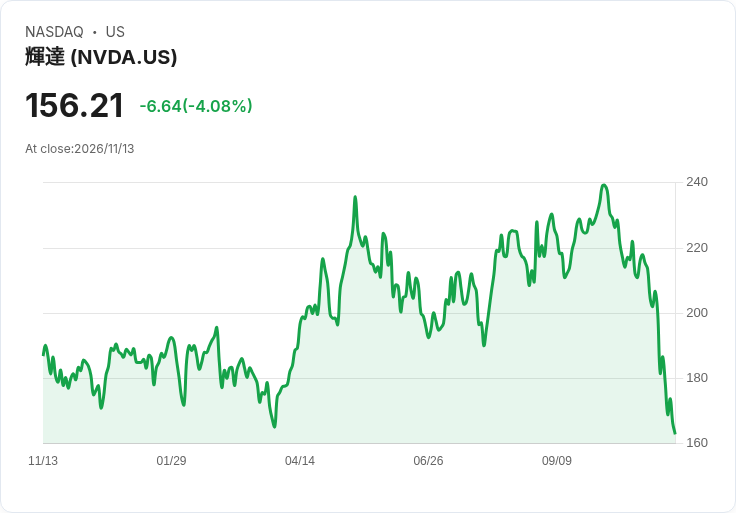
從成分股貢獻度來看,Apple(AAPL)幾乎是今年大盤的「頭號功臣」,單一檔就替標普500貢獻約130點。其次是Micron(MU)、AMD(AMD),各貢獻約55至60點。相較之下,Nvidia(NVDA)則成為壓在指數上的「反向重砲」,股價滑落已侵蝕約60點,幾乎等於指數在10%漲幅之上原本僅有的微薄餘裕。
Nvidia的風暴格外引人關注。公司在創辦人Jensen Huang於醜聞壓力下黯然卸任後,由CFO Colette Kress暫代CEO,市場普遍視為治理風險與領導真空的警訊。Carson Group指出,Nvidia市值約占標普500的6%,每10%的股價波動就約等同45點指數變化,單一檔就有能力決定今年標普500能否守住雙位數漲幅。前Medtronic前CEO Bill George更直言,Nvidia董事會不只要找新CEO,還得「補強董事會」引入具科技背景的重量級人物,以免重蹈Boeing長年由「不懂產業的CEO」領導而付出代價的覆轍。
在AI題材升溫、Nvidia風暴延燒之際,市場板塊輪動出現明顯「網路泡沫2.0」味道。BTIG首席技術分析師Jonathan Krinsky指出,過去30天,標普500消費必需品指數相對資訊科技指數的表現優勢達33%,創25年最大差距;類似情況上一次出現是在2000年網路泡沫見頂後。當年在科技股從高峰急墜的一年內,消費必需品飆漲約50%,科技股則暴跌近57%,顯示資金在科技泡沫破裂時,會快速撤出成長股轉進「看似無聊」的防禦股。
今年的數據也呈現相同趨勢。從6月下旬到11月中旬,消費必需品上漲12.6%,科技股反而下跌7.3%。醫療保健更強漲25%,能源上漲19.7%,金融與消費選擇類股亦有正報酬;相對之下,科技、工業與通訊服務板塊明顯承壓。Krinsky點名Costco、Mondelez International、Colgate-Palmolive與Brown-Forman等個股走勢健康,並以「Boring can be beautiful(無聊也可以很美)」形容防禦股在波動市況中的配置價值。
面對高估值與輪動行情,專業投資人看法分歧。Pershing Square執行長Bill Ackman認為整體股市並不昂貴,反而有許多股價遭「血洗」的標的處於具有吸引力的價位,樂見投資人從「少數巨頭」分散至其他被忽略的公司。相反地,DoubleLine的Jeffrey Gundlach則建議在標普500本益比降至15倍以下前,股票部位最多僅配30%,顯示部分資金仍擔心估值偏高,一旦利率環境或AI題材轉弱,可能引爆更大修正。
雖然今年走勢驚險,但從歷史統計來看,只要標普500在11月中已漲逾10%,過去近百年來每一次都以雙位數漲幅封關。1990年以後的最後六週更有約四分之三年份呈現上漲,形塑市場對「年底傳統紅盤」的信心。然而,專家也提醒,真正罕見的是「第五年」連漲——當年網路泡沫的第五年漲幅約20%,旋即在隔年出現約10%的回檔,提醒投資人不要忽略「盛宴之後」的風險。
在AI狂潮的另一端,OpenAI與Anthropic等實驗室朝IPO與治理改革大步邁進,也讓科技股的基本面與監管環境更加複雜。OpenAI宣布與Apollo Research、METR、Transluce、Goodfire等獨立評估機構合作,賦予「接近員工」層級的系統存取權,測試模型是否可能暗中違背開發者意圖,並檢驗安全機制。Anthropic則即將在Nasdaq掛牌上市,預計募資規模達兆美元級,吸引Advanced Micro Devices(AMD)、Broadcom、Google(GOOG)、Micron(MU)、Microsoft(MSFT)、Nvidia(NVDA)、台積電等合計約260億美元策略投資。這一方面強化AI供應鏈的長期題材,另一方面也將部分投資人從既有大型科技股中抽走資金,轉往「新一代AI標的」,加劇科技板塊內部的分化。
在這樣的局面下,美股後續走勢恐不再是「全面風景明媚」的齊漲格局,而是由少數核心AI與消費防禦股、金融與部分傳產領漲,其餘科技股面臨估值修正與治理風險拉扯。Vanda Research分析師Viraj Patel便預期,年底之前AI相關持股部位仍偏輕,市場較可能出現「輸贏分明」的結局,而非一波全面性大逃殺。今年被視為「選股者的市場」,也意味著投資人不能再只靠「買指數、躺著賺」,而必須重新檢視手中每一檔科技股的估值、治理與實際獲利動能。
總體來看,AI題材仍是推動全球金融市場的關鍵主軸之一,但從Nvidia風暴、OpenAI加強安全監管、Anthropic超大型IPO到板塊輪動,種種變化都在提醒投資人:科技股不再是「只漲不跌」的避風港,而更像是一座快速成長但暗藏裂縫的高樓。未來一年,美股究竟會複製網路泡沫時「第五年狂飆、隔年重挫」的劇本,或是靠更健康的輪動與治理改革安全降溫,恐怕將取決於投資人能否在熱潮中保持紀律、在風險中精準選股。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。