我的網誌
9月18日台股大漲近900點、站回47,000點時,封測族群從龍頭到二線、從封裝到測試同步走強:京元電漲停,華東、中華精測、汎銓也亮燈,頎邦、矽格、南茂同步上攻。這波行情背後不只有盤面熱度。日月光8月營收822.5億元創單月新高,公司指出需求強勁、客戶持續要求更多供應;南茂則面臨記憶體封測產能吃緊。
本文把這波重新定價拆成四條結構線索:產能受限、接單後擴產、報價與測試時間同步增加,以及記憶體封測缺口。接下來真正要驗證的,是擴產速度能否跟上需求,以及法人與大戶籌碼是否持續改善。這樣才能區分短線族群情緒,與真正由供需結構推動的行情。帶你一起完整解析。
《籌碼K線》- 「籌碼日報」:每日即時資金動向,抓住飆股發動瞬間
>立即下載 → https://www.cmoney.tw/r/2/6wz9jn
一、大盤反彈的那一天,封測搶走了所有目光
2026年9月18日,台股在FOMC升息落地後上演「利空出盡」行情,終場大漲近900點、站回47,000點。但如果你只看指數,會錯過那天盤面上最整齊、最有力量的一個族群:
封測。
那一天,資金一路從封測延伸到晶片測試供應鏈:
京元電(2449) 早盤震盪走高,午盤後買盤明顯加速,攻上291.5元漲停並鎖至收盤,成交量約5.75萬張,股價一口氣收復月線、季線與半年線——外資大買逾2萬張
華東(8110) 攻上47.4元漲停
中華精測(6510) 亮燈來到3,520元
汎銓(6830) 加入漲停行列,攻上563元
封測龍頭日月光投控(3711) 盤中來到628元
一個族群能從龍頭到二線、從封裝到測試、從材料分析到測試介面同步走強,通常不是單一消息刺激,而是市場正在重新評價整個產業。
本文將帶大家來探討:封測為什麼突然這麼強?這波是一日行情,還是結構性的轉變?
二、近期最直接的觸發點:日月光(3711)8月營收創新高
在族群噴出的同時,龍頭交出了一份非常紮實的成績單。
日月光投控(3711)8月營收822.5億元,創單月新高,月增11.5%、年增45.7%;累積7、8月營收達1,560億元。
年增45.7%是什麼概念?對一家年營收超過兆元級規模的封測巨頭來說,這個成長速度幾乎是罕見的。更重要的是公司對後市的判斷:第4季消費性產品備貨雖將進入淡季,但預期AI需求維持強勁。
換句話說,AI需求已經大到足以抵銷消費性電子的季節性淡季——這是封測族群本週被資金重新定價的第一個理由。
三、封測族群四個結構性利多
營收創新高是結果,真正值得關注的是背後的原因。這波封測行情有四個同時成立的結構性支撐:
利多①:瓶頸不是訂單,是產能
這是整個封測產業最關鍵的一句話,出自日月光(3711)營運長吳田玉在法說會上的直言:
公司目前處於產能受限的特殊位置,第3季要成長12%至13%,就必須增加同等幅度的產能;整體需求依舊強勁,客戶第3季、第4季都在要求更多供應
——現在真正的問題不是訂單,而是產能能否及時開出。一家公司的成長上限,不是由客戶決定,而是由自己蓋廠的速度決定。
這在過去的封測產業幾乎不可能發生。封測長期被視為半導體裡「最辛苦、毛利最低」的環節,是一個看客戶臉色、拚價格的成本中心。但AI改變了這件事——隨著AI晶片朝大型化、Chiplet及異質整合發展,後段封裝、測試與組裝能力,已經從成本中心轉變為AI供應鏈中的效能與產能瓶頸。
法人更進一步指出,AI基礎建設的硬體需求,將使未來一至二年封測產能持續緊缺。
利多②:資本支出連三年創高,而且是「接單後才擴產」
產能不夠,最直接的回應就是擴產。而這一波封測廠的擴產規模,是歷史級的:
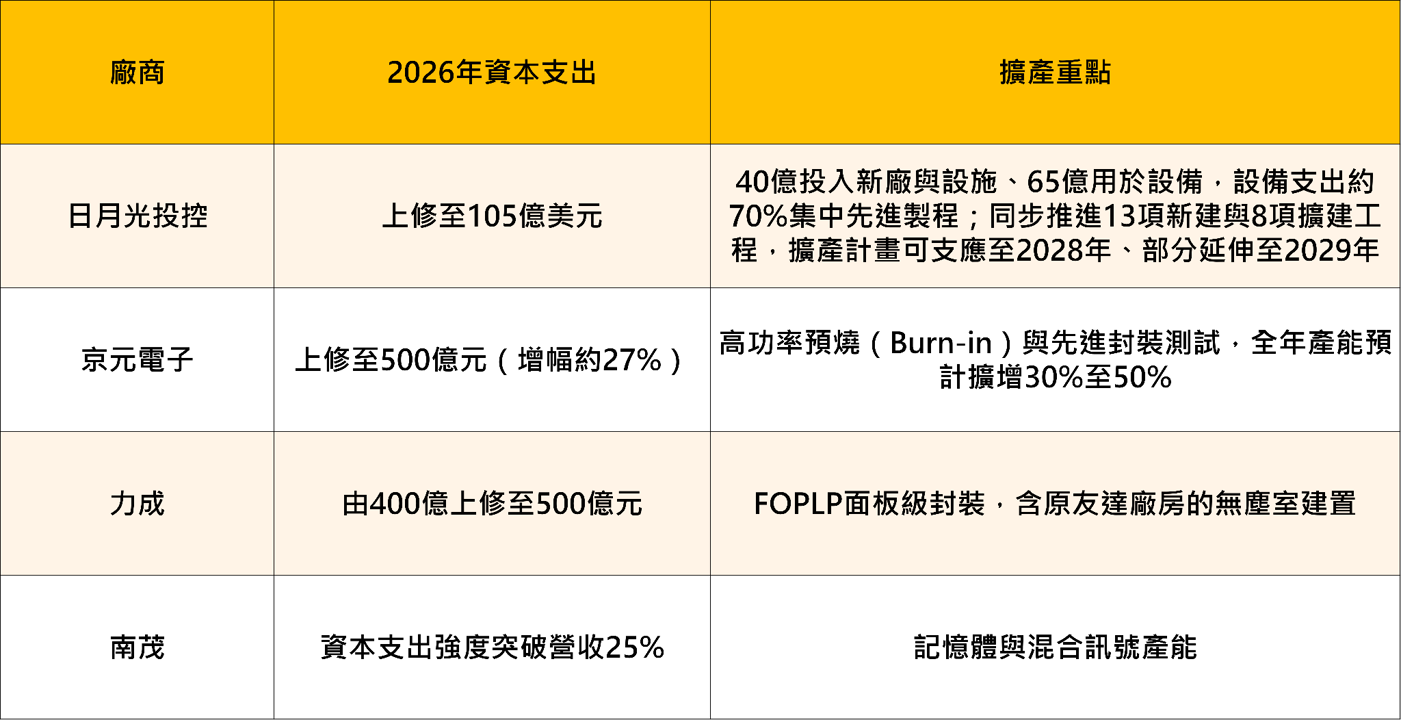
但比數字更重要的是一個細節——南茂董事長鄭世杰表示,新增的資本支出都已經與客戶簽訂3年合約。
這代表什麼?代表這次的擴產不是「賭未來需求」,而是「先拿到訂單,才決定蓋廠」。這是封測產業過去幾乎沒有出現過的模式,也是這一輪擴產跟歷史上幾次「擴產過頭→供過於求→殺價」循環最大的不同。
利多③:量價齊揚——漲價加上測試時間拉長
封測廠正在同時享受兩個紅利:
第一,報價調漲。
面對基板、導線架、高階探針卡及COF等材料成本持續墊高,南茂在2026年第三季再度調漲DDI封測價格;記憶體與邏輯後段的封測報價也同步走升。
第二,測試時間拉長——這是最被低估的一點。
AI晶片越複雜,每一顆需要的測試時間就越長。法人指出,GPU客戶對可靠度的要求日益嚴苛,預燒(Burn-in)測試需求顯著增加,且後續需銜接成品測試,帶動總測試時長拉升;消費性產品導入AI功能後複雜度大增,測試時間的漲幅由過往的15%至30%,加速來到50%。
這代表即使晶片出貨顆數不增加,測試廠的產能需求也會跟著晶片複雜度自動放大——這是一個很少產業具備的結構性成長引擎。
利多④:記憶體封測的缺口,大到客戶願意付兩倍價錢
AI與資料中心引爆高價值記憶體的結構性缺貨,全球後段記憶體封測產能全面吃緊。
南茂的案例最能說明這個缺口有多大:既有產能供不應求,只能滿足客戶八成的訂單需求;鄭世杰更透露,為了確保產能無虞,部分客戶甚至願意砸2倍的錢來爭取產能,但因公司規模限制只好捨棄。
當客戶願意用兩倍價格搶產能,代表定價權已經完全轉移到封測廠手上。
四、台股10檔封測股完整地圖
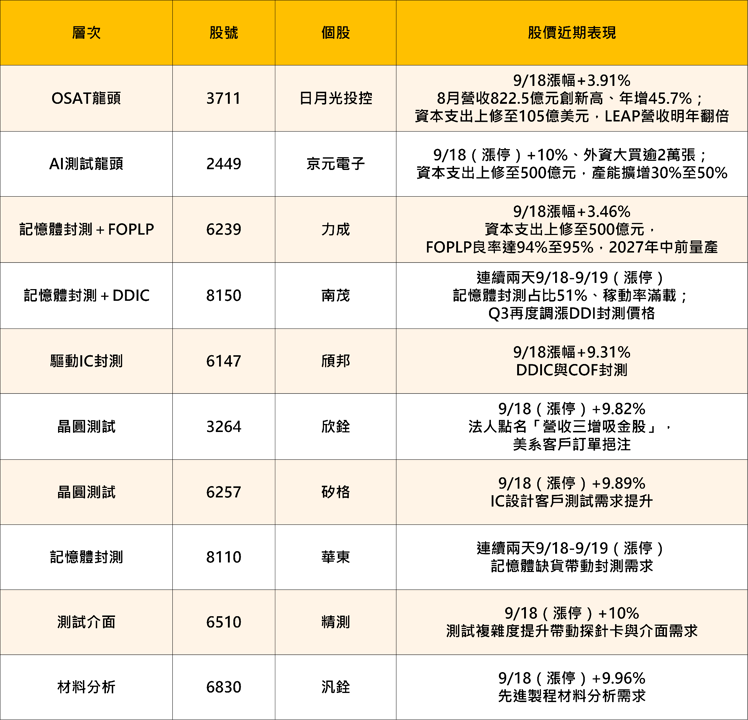
封測族群的強勢,可拆成三條同步發力的主線:以日月光(3711)為首的先進封裝,受惠CoWoS外溢與LEAP營收倍增;京元電(2449)、欣銓(3264)、矽格(6257)等測試廠,受惠AI晶片測試時間拉長;南茂(8150)、力成(6239)、華東(8110)等記憶體封測,則因產能滿載與報價調漲而量價齊揚。三條主線的共同點都是「產能不足」,而非單純題材炒作。
五、個股深度分析
南茂(8150)——從DDIC老牌廠,蛻變為記憶體封測的缺貨受惠者
基本面定位
南茂(8150)過去在市場上的印象,是一家以面板驅動IC(DDIC)封測為主、毛利率偏低的老牌封測廠。但2026年的南茂(8150),已經完成了一次結構性的業務重組。
最關鍵的轉變發生在營收結構:2026年第二季,記憶體封測占比一舉拉升至51.0%,首度超越DDIC,成為南茂第一大成長引擎。 這代表南茂的股價邏輯,已經從「看面板景氣」轉為「看記憶體景氣」——而記憶體正處於AI驅動的結構性缺貨中。
產能利用率的變化說明了一切:記憶體封測稼動率自2025年第四季起全面滿載並一路延續,推升整體產能稼動率從2024年底的59%、2025年第二季的65%,到2026年第二季強彈至72%。受惠報價調漲與產品組合轉佳,南茂(8150)毛利率從2025年第二季谷底的6.6%逐季躍升,到2026年第二季已衝上17.96%——一年之內翻了將近三倍。
財報數字同步爆發:2026年第二季營收73.83億元,季增6.5%、年增28.7%;歸屬母公司淨利8.92億元,季增76.6%、年增高達267.3%,EPS 1.28元,營收與獲利均創4年新高。 對照2025年全年EPS僅0.7元,南茂(8150)光是一個季度就賺進接近去年全年的兩倍。
成長動能有三條線同時推進:
DDR4需求強勁、DDR5開始放量是短期主力;
車用面板驅動IC與OLED提供穩定支撐;
長線則積極卡位AI ASIC與矽光子等新產品。
擴產方面,南茂一改過去相對保守的投資步調——2026年資本支出強度已上修突破營收的25%,法人預期2027年也將維持在25%至26%的歷史高檔,預計年底陸續有設備進廠,主要擴充記憶體及混合訊號產能。而最重要的是,這些新增產能都已與客戶簽訂3年保障合約。
法人看法方面,本土投顧預估南茂(8150)2026、2027年稅後EPS分別為5.12元、7.26元,目標價上看130元,維持「買進」評等;永豐投顧則預估2026年EPS約4.45元、2027年6.45元。
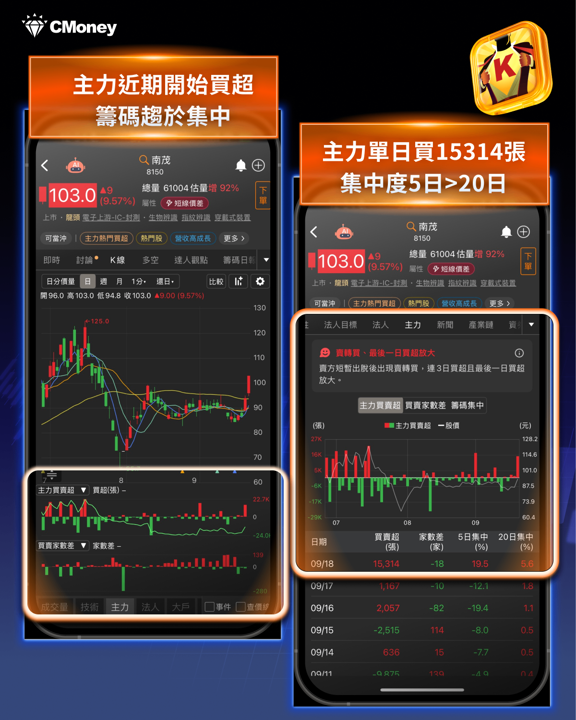
指標1、主力、籌碼集中度
透過「主力、籌碼集中度」功能,可觀察主力與大戶的持股變化,掌握籌碼是逐步集中還是開始鬆動,並搭配主力進出動向判斷市場資金是否持續進場,進一步掌握股價後續的多空趨勢。
南茂(8150)主力近期開始積極買超,近日出現單日大買15,314張,籌碼趨於集中
且籌碼集中度,5日集中度(+19.5%)> 20日集中度(+5.6%),代表籌碼越來越集中
指標2、法人與大戶買超動向
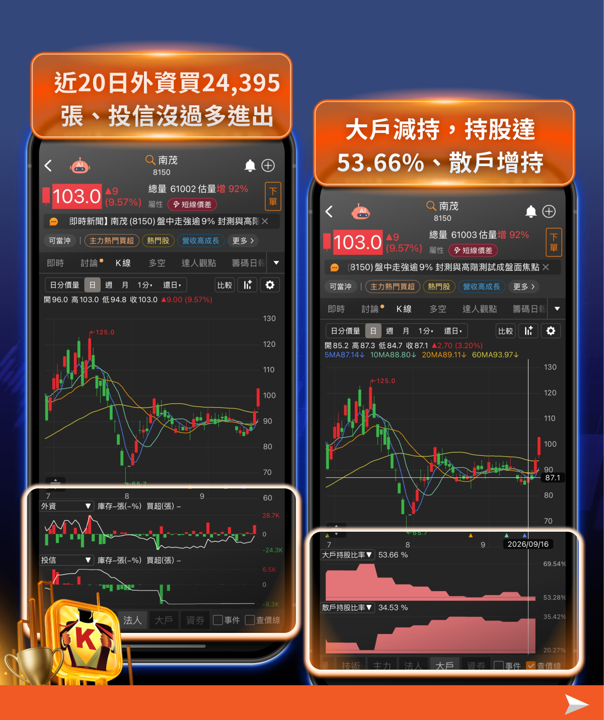
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
南茂(8150)外資較為積極買超,近 20日外資買超 24,395 張,投信沒過多介入
大戶持股比率減少,整體持股達 53.66%,散戶持股增加。
南茂(8150)外資較為積極買超,近 20日外資買超 24,395 張,投信沒過多介入。此外,大戶持股比率減少,整體持股達 53.66%,散戶持股增加。代表目前籌碼面雖有外資買盤支撐,但大戶尚未同步回流,短線籌碼結構仍有分歧。
不過近期封測族群開始集體上攻,若南茂也跟著大漲,且外資買超持續,籌碼面有機會進一步轉強;後續可觀察大戶持股是否止跌回升,若法人買盤與大戶籌碼同步改善,將更有利於股價延續族群行情。
指標3、籌碼日報:即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
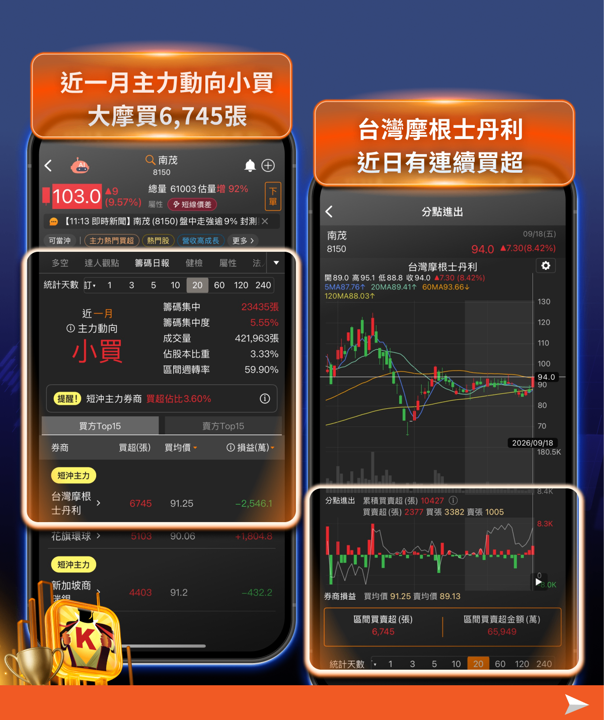
南茂(8150)近一月主力動向小買。買超第一券商:台灣摩根史丹利
台灣摩根士丹利,近一月買超 6,745 張、買均價為 91.25 元
進一步觀察主力動向,可以發現台灣摩根士丹利近日出現連續買超。
南茂(8150)近一月主力動向小買,買超第一券商:台灣摩根史丹利;台灣摩根士丹利,近一月買超 6,745 張、買均價為 91.25 元,進一步觀察主力動向,可以發現台灣摩根士丹利近日出現連續買超。
南茂(8150)小結
南茂(8150)是這波封測行情中「蛻變幅度最大」的標的——記憶體占比突破五成、毛利率一年翻近三倍、單季EPS接近去年全年兩倍。「客戶願付兩倍價、只能滿足八成訂單、新產能先簽3年約」這三件事,說明了它現在站在賣方市場的位置。建議追蹤兩個指標:記憶體合約價走勢(決定需求能否延續),以及第三季毛利率能否延續18%以上的水準(決定漲價紅利有沒有真正落袋)。
力成(6239)——記憶體封測是現在,FOPLP是下一個五年
基本面定位
如果說南茂(8150)的故事是「記憶體缺貨」,那力成(6239)的故事就是「記憶體缺貨」加上一張「下一代先進封裝」的選擇權。
力成(6239)是全球前五大半導體封測廠,本業同樣受惠記憶體封測的缺貨潮——但它比南茂多了一條市場還沒充分定價的成長線:FOPLP(扇出型面板級封裝)。
2026年第一季營收213.14億元,年增37.6%;EPS 2.50元,年增58.2%;毛利率提升至19.4%,營收與獲利雙創三年新高。公司更預估2026全年營收將超越2022年的歷史高峰。
再看那張選擇權——FOPLP。
力成(6239)在這個領域的進度是業界領先的:FOPLP良率已達94%至95%,改善狀況符合客戶量產期待;2026年下半年進入客戶產品認證並收取NRE(工程開發)費用,目標2027年中前正式量產。量產應用涵蓋AI、HPC、ADAS、光電整合與CPO(共同封裝光學)。市場也傳出其面板級技術已取得AMD等大客戶認可。公司的目標,是成為全球第一家量產FOPLP AI應用的封測廠。
另一條值得注意的線是光通訊:力成(6239)與博通在新加坡設立的合資公司已於2026年8月7日完成公告,發展先進基板RDL技術、切入光通訊封裝——這等於綁定了國際一線客戶的長約型業務。
法人方面,有法人預估2026至2027年EPS分別為13元、21元,以2027年預估EPS給予19倍本益比,目標價400元;本土法人另有給予目標價260元、預估2026年EPS 12.42元的看法,多家機構的目標價區間約落在260元至400元。
指標1、主力、籌碼集中度
透過「主力、籌碼集中度」功能,可觀察主力與大戶的持股變化,掌握籌碼是逐步集中還是開始鬆動,並搭配主力進出動向判斷市場資金是否持續進場,進一步掌握股價後續的多空趨勢。
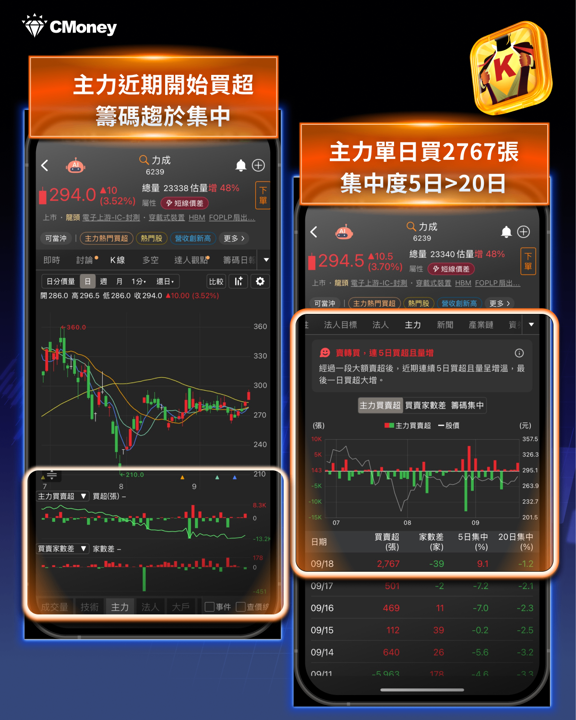
力成(6239)主力近期開始積極買超,近日出現單日大買 2,767 張,籌碼趨於集中
且籌碼集中度,5日集中度(+9.1%)> 20日集中度(-1.2%),代表籌碼越來越集中
指標2、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
力成(6239)法人呈現賣超居多,但股價近日受族群攻擊大漲
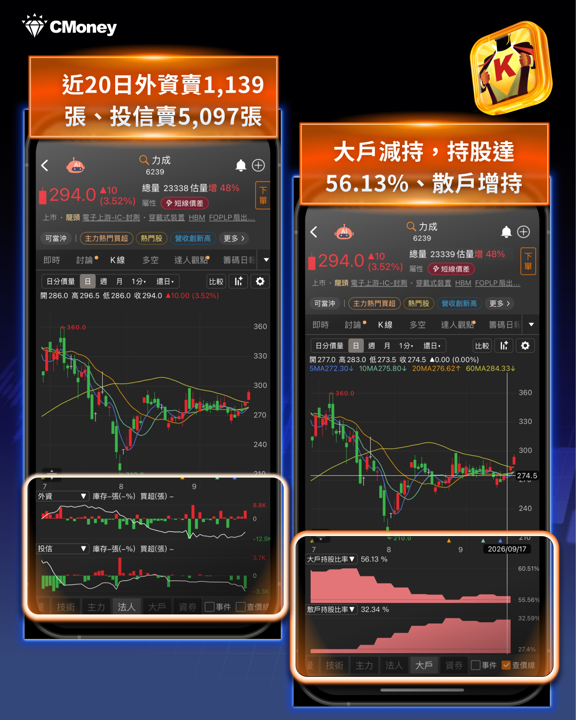
近 20日外資賣超 1,139 張,投信賣超 5,097 張
大戶持股比率減少,整體持股達 56.13 %,散戶持股增加。
力成(6239)法人呈現賣超居多,但股價近日受族群攻擊大漲,近 20日外資賣超 1,139 張,投信賣超 5,097 張。此外,大戶持股比率減少,整體持股達 56.13 %,散戶持股增加。代表目前法人籌碼仍偏空。
股價這波上漲主要受到封測族群轉強帶動,基本上屬於族群行情帶動下的股價反應,籌碼面尚未完全跟上。若後續法人賣超收斂、外資開始回補,加上大戶持股止跌回升,才較能確認籌碼面出現轉強訊號。
指標3、籌碼日報:即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
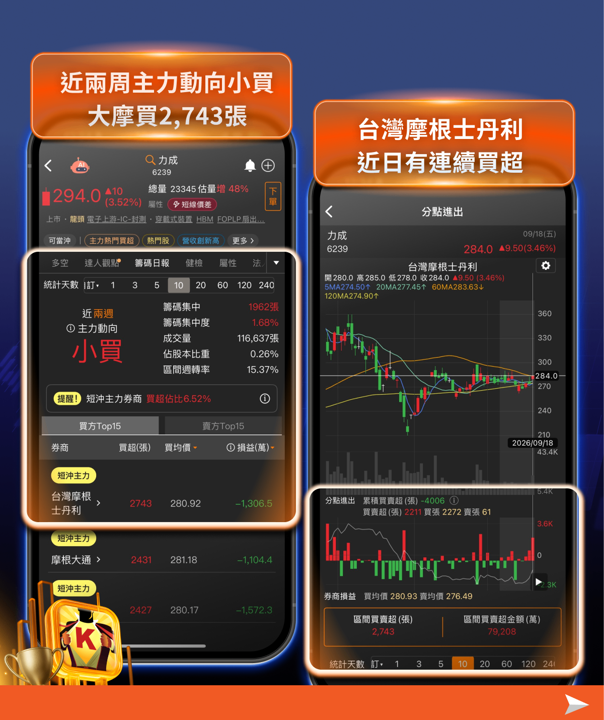
力成(6239)近兩周主力動向小買,買超第一券商:台灣摩根史丹利
近 20 日 台灣摩根史丹利,買超 2,743 張、買均價為 280.92 元
進一步觀察主力動向,可以發現台灣摩根士丹利近日出現連續買超。
力成(6239)近兩周主力動向小買,買超第一券商:台灣摩根史丹利;台灣摩根士丹利近一月買超 2,743 張、買均價為 280.92 元,進一步觀察主力動向,可以發現台灣摩根士丹利近日出現連續買超。
力成(6239)小結
力成(6239)是這波封測行情中「上檔想像空間最大、但不確定性也最高」的標的。記憶體封測提供了現在的獲利,FOPLP則是下一個五年的成長引擎——但後者要到2027年中才能驗證。 後續觀察外資賣超是否開始收斂並轉為買超,若法人籌碼同步改善,將有助於確認這波封測行情並非僅由族群氣氛帶動,也可能進一步成為推升股價的重要支撐。
六、結語
當日月光(3711)營運長說出「真正的問題不是訂單,而是產能能否及時開出」;當南茂只能滿足客戶八成的訂單、客戶願意付兩倍價錢搶產能;當AI晶片的測試時間從漲15%至30%加速到漲50%——封測已經從AI供應鏈裡的「成本中心」,轉變為決定晶片能不能出貨的「瓶頸」。
而瓶頸,永遠是供應鏈裡定價權最強的位置。
這也解釋了為什麼9月18日封測族群能從龍頭到二線、從封裝到測試同步走強——市場正在重新評價一個過去被低估了二十年的產業。
但也必須提醒一件事:擴產潮已經全面啟動。日月光(3711)105億美元、京元電500億元、力成(6239)500億元、南茂資本支出強度突破營收25%——這些產能會在2027至2028年陸續開出。只要AI需求持續,這些產能就是成長引擎;一旦需求轉弱,它們就會變成供過於求的源頭。 這一點,是投資封測族群時必須放在心上的長線變數。
建議投資人打開《籌碼K線》,追蹤封測族群的法人買賣超方向——特別是外資在9月18日大買京元電(2449)逾2萬張之後,是否延續對封測族群的系統性加碼。 在一個「產能決定成長」的產業裡,法人願不願意持續買進,往往比任何營收數字都更早告訴你,這場重新定價還能走多遠。
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。