

 我的網誌


管理層擴大回購、售地籌資並喊出Q4出口與2027年中蒙蒂塞羅投產三大關鍵節點。
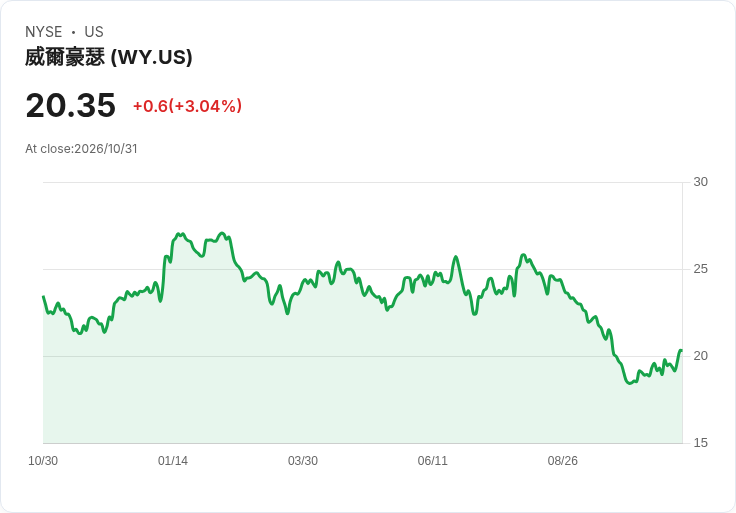
開頭引人: Weyerhaeuser(NYSE: WY)在2026年第三季財報會上,面對房市疲軟與運輸成本上揚,管理層同時宣佈更積極的資本回報與資產調整計畫:第四季將加速庫藏股、預計向中國交付3艘原木船,並維持蒙蒂塞羅(Monticello)復合木(EWP)廠於2027年中投產的時間表。

背景說明: 公司執行長Devin Stockfish指出,因利率上升導致住宅需求走弱,但公司藉由資產組合管理與資本回饋來提振股東價值。第三季合併GAAP盈餘為6,100萬美元(每股攤薄盈餘0.08美元),淨銷售19億美元;調整後EBITDA為2.48億美元。公司現金約3.5億美元,總負債54億美元,且無到期債務直到2027年底,為執行回購與資本支出提供緩衝。
事實與資料、主要措施: - 資產處置:公司已與買方達成協議,擬出售約81,000英畝(阿肯色)非核心林地,交易款項約1.46億美元,預計今年底前完成。年初至今出售總額約4.5億美元,並仍有多筆標的在評估中。 - 資本支出與現金流:第三季營運現金流1.93億美元,資本支出1.37億美元,其中約5,400萬美元投入蒙蒂塞羅。公司預估2026年在蒙蒂塞羅的投資約2.5億美元,且管理層表示整體專案成本可能「略高於」先前5億美元的初估,但仍具吸引力的投資報酬。 - 出口與關稅:財務長David Wold預期第四季對中國的出貨將增至3艘船(自2025年底恢復出口以來平均為每季1艘)。執行長指出,中國對原木10%關稅有望「相對較快」獲得取消,且南方原木目前面臨檢疫限制,若解除將進一步改善西岸出口價格。 - 區塊業務走勢:管理層對各事業部的Q4預期分歧——木地產(Timberlands)預計與Q3相當;木材製品(Wood Products)預期盈餘與調整後EBITDA將「略低於」Q3;策略土地解決方案(SLS)全年調整後EBITDA維持約4.5億美元前框架,但Q4因不動產銷售時點與組合影響,預估較Q3少約4,500萬美元。
深入分析與管理回應: 面對分析師提出的疑慮(OSB長期虧損、建商需求下滑、柴油成本高企),管理層對外釋出兩條主線回應:一是短中期透過資產處分、庫藏股提高每股收益與資本回報(執行長稱當前股價下庫藏股「特別有吸引力」);二是營運端持續降本、推動產品差異化與自動化(含從亞馬遜引進AI人才、導入製造業AI試點)以抵銷需求疲弱。對OSB價格下滑,管理層亦不諱言可能出現進一步產能退出以穩定供需。
駁斥替代觀點: 針對擔憂公司過早回購或資本配置過度保守的觀點,財務長強調維持投資等級信用為優先,並指出公司在2027年底前無債務到期,短期流動性與槓桿緩衝充足;同時以出售非核心林地與分階段投資蒙蒂塞羅方式平衡資本需求。對於認為出口不確定或關稅難以取消的悲觀論點,管理層則以已恢復出口節奏與潛在關稅取消作為可辨識上行空間的依據。
總結與未來展望(行動號召): Weyerhaeuser在高利率與運費壓力下採取「資產管理+回購+節本」三管齊下策略,短期仍面臨木材需求與價格波動風險,但若中國關稅鬆綁與Q4出口順利、加上蒙蒂塞羅於2027年中投產,將帶來可觀的上行空間。投資人與觀察者應關注:公司第四季庫藏股實施幅度、3艘中國船的出貨執行與價格表現、關稅與檢疫政策進展、以及蒙蒂塞羅建廠與資本支出總額的最終確認。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。