我的網誌
今晚 ADP 就業數據登場,但這次真正值得看的,可能不是「新增就業高於還是低於預期」。
過去三個月 ADP 持續降溫,8 月新增就業甚至高度集中在教育與醫療;但另一方面,美債長端殖利率近期卻持續走高。這代表市場現在已經不能再用「就業弱 → 降息 → 殖利率跌 → 科技股漲」這條直線公式理解。
這篇會把 2 年、10 年、30 年美債拆開來看:短端到底在交易 Fed,長端又在交易哪些通膨、財政與期限溢酬;最後再回到台股,觀察外資與投信有沒有真的跟著總經訊號轉向。
因為數據告訴我們「發生了什麼」,真正值得確認的是——市場有沒有拿錢相信它。
>立即下載 → https://www.cmoney.tw/r/2/7tb945
追蹤籌K新社群,重點文章不錯過!
今晚美國將公布最新 ADP 就業數據。過去三個月,ADP 新增就業由6月修正後的 9.5 萬人,降到7月 4.6 萬人、8月 3.8 萬人,聘僱動能明顯降溫。
但對台股投資人來說,現在已經不能再用「就業弱 → 降息預期升高 → 美債殖利率下滑 → 科技股利多」這條直線公式來看,尤其近期 Fed 官員態度明顯偏鷹,並且認為美國經濟具備韌性,以及近期美債殖利率反而快速上行的背景下,就很難像過往那般直覺,而且短債與長債背後交易的東西,其實並不完全一樣。
一、ADP 連三月降溫,但真正值得看的是就業廣度
6月 ADP 初值 +9.8 萬人,之後下修至 +9.5 萬;7月初值 +4.4 萬,之後上修至 +4.6 萬;8月則降到 +3.8 萬。
更重要的是8 月教育與醫療增加約 4.5 萬個工作,已經高於整體新增 3.8 萬人,代表其他產業合計其實轉為負成長。製造、專業商業服務、貿易運輸等產業也同步轉弱,中小企業聘僱更明顯降溫。
所以這輪 ADP 的重點並不是「美國開始大裁員」,而是新增工作正在變少、而且越來越集中。
二、這次不能只看 ADP,還要先看美債「短端」在交易什麼
9月 Fed 已將政策利率提高 1 碼至 3.75%~4.00%。在這個背景下,2年期美債主要反映市場對未來一到兩年政策利率路徑的預期。
因此,如果 ADP 明顯低於預期,最直接要看的不是10年債,而是2年債殖利率有沒有先往下。如果2年債明顯回落,代表市場真的開始下修後續升息路徑;反之,如果弱就業都壓不低2年債,代表通膨與Fed政策仍然是市場更在意的主線。
三、但 10 年、30 年長債,現在還有另一套壓力
近期10年與30年美債殖利率快速走高,不能只歸因於Fed。長端同時在交易油價與通膨風險、政府融資與債券供給、期限溢酬,以及市場對長期持有美債要求的補償。近期拍賣需求與地緣政治造成的能源價格波動,也讓長端壓力更明顯。
換句話說,即使 ADP 偏弱、2年債殖利率回落,也不代表10年與30年殖利率一定同步下跌。
四、貝森特的 Treasury buyback,反而提供一個很好用的觀察角度
在財長 Scott Bessent 掌舵下,美國財政部持續執行 Treasury buyback。這類操作的官方定位主要是改善舊券與長天期券的市場流動性、提升市場韌性,不等同於 Fed 的 QE,也不是直接用來壓低長期利率。
財政部今年已提高部分長端回購的頻率與規模,10~20 年、20~30 年區間的流動性支持操作也有所擴大。但近期市場仍出現長債殖利率上升,甚至在財政部進行數十億美元長債回購後,10年與30年殖利率仍維持高檔。
這件事本身就很有訊息量:如果流動性支持存在,長端殖利率仍壓不下來,代表市場當下要求的高殖利率不只是流動性折價,而更可能包含通膨、財政供給、期限溢酬與實質利率等因素。
五、所以 ADP 公布,可以會先看三種美債反應
情境一:ADP 偏弱,2年、10年、30年殖利率一起下跌。這代表市場不只下修 Fed 路徑,長端壓力也同步緩和。對高估值科技股來說,這才是比較完整的估值利多。
情境二:ADP 偏弱,2年債下跌,但10年、30年不跌甚至續升。這反而是目前更值得留意的情境:市場願意下修短期政策利率預期,但仍要求較高的長期通膨、財政或期限溢酬。這時候不能看到「弱就業」就直接判定科技股利多。
情境三:ADP 優於預期,短端與長端同步上行。如果同時伴隨美元走強,代表市場重新交易更高、更久的利率環境,高估值資產承受的折現率壓力就會增加。
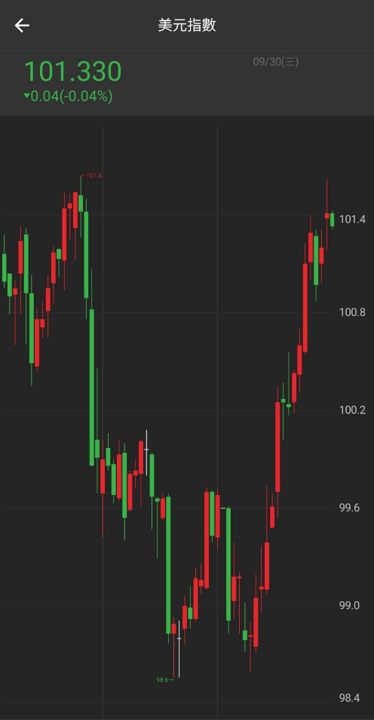
六、回到台股,得確認後續錢怎麼走
對台股來說,ADP 本身只是事件起點。真正需要追的是:美債曲線先怎麼走、美元怎麼反應、美股尤其是 Nasdaq 與大型科技股怎麼交易,接著才看隔日台股的外資、法人與主力資金有沒有跟上。
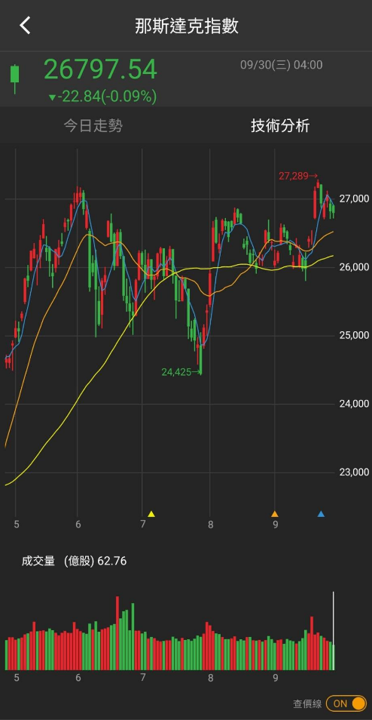
在 ADP 公布前,外資其實已經留下值得先記住的籌碼基準。
截至 9 月 29 日,外資近 20 個交易日累計賣超約 870 億元,但近 5 個交易日仍小幅買超約 76 億元。主要是 9 月 21 日至 23 日曾連續明顯回補,9 月 24 日轉為賣超約 330 億元,9 月 29 日又擴大賣超至約 626 億元。也就是說,中期外資籌碼仍偏空,短線一度回流,但最新交易日又重新轉弱。
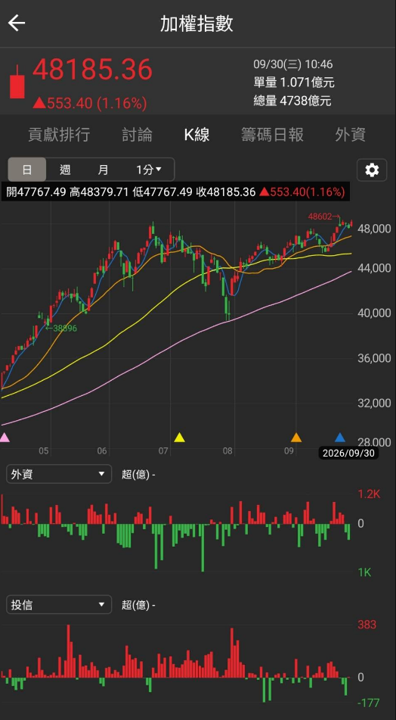
投信的節奏則剛好相反:近 20 個交易日累計仍買超約 404 億元,但近 5 個交易日轉為賣超約 128 億元;9 月 29 日雖重新小幅買超,仍不足以扭轉近一週的調節。這代表目前外資與投信並不是同方向加碼,而是中期資金結構分歧、短線方向也還沒有穩定下來。
因此,ADP 公布後如果美債殖利率回落、Nasdaq 轉強,接下來更值得確認的是外資能不能從大額賣超重新轉回補,投信是否同步由短線調節轉為承接。若只有投信零星買盤、外資仍持續賣超,就代表國內資金承接還不足以確認海外資金已重新提高台股風險曝險。
如果 ADP 偏弱,但長端殖利率仍高、美元仍強,隔日台股高估值電子股卻沒有外資回補,那就「不能只靠題材」解讀。反過來,如果2年與長端殖利率同步回落,美股科技股轉強,隔日外資又回補台灣大型電子權值,這時候總經訊號與籌碼才算真正對上。
小結、新聞告訴你發生什麼,籌碼告訴你市場相信多少
這次 ADP 最值得看的,不只是新增就業到底高於或低於預期,而是它有沒有能力改變目前非常強的美債交易主線。
尤其在近期長債殖利率快速上升、財政部又持續透過 buyback 改善長端流動性的背景下,如果 ADP 偏弱仍壓不下10年、30年殖利率,這本身就是重要訊號。
所以今天數據公布後,可以會依序看:ADP → 2Y → 10Y/30Y → 美元 → Nasdaq → 隔日台股外資與族群籌碼。因為新聞告訴你發生了什麼;籌碼真正回答的,是市場相信了多少。
追蹤籌K新社群,重點文章不錯過!
新IG《點我追蹤》、新Threads《點我追蹤》
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。