我的網誌


摘要 : 第3季營收EPS雙優於預期,麥克費爾接任CEO、同時上修全年銷售與同店成長。
新聞 : 開場誘引: 在利率高企與房市依然面臨壓力的環境下,家居零售龍頭Home Depot交出超出預期的第3季業績,同時完成高層接班佈署,為市場帶來「業績與治理雙強化」的訊號。

背景說明: 公司宣佈,自2005年加入Home Depot、現任財務長的Richard McPhail將於11月23日出任執行長(CEO);現任執行長Ted Decker自臨時病假返回後,將轉任董事長。財務長一職由任職13年的Jordan Broggi接任,資深執行副總裁Ann?Marie Campbell升任總裁兼營運長(COO)。此一人事調整以內部接班為主,強調延續經營策略與組織穩定性。
事實與資料: - 第3季營收為434億美元,年增近5%,超越華爾街預估的428億美元。 - 經調整每股盈餘(EPS)為3.86美元,較去年成長3%,略高於預期的3.85美元。 - 同店銷售成長2.2%(美國同店亦為2.2%),優於市場預估的約1.7%與1.5%。 - 平均客單價上升3%,反映物價因素與部分消費者升級購買行為;但門市訪客次數出現下滑。 - 商品面表現:電動工具(power)部門呈兩位數成長,儲存、管路與電力類商品則為中等數字成長。 - 受高利率影響,30年固定房貸利率仍超過7%。 - 公司調升2026年預測:預期整體銷售成長4.5%(位於先前範圍高階),同店銷售展望上修至成長1.4%。 - 盤前股價對訊息反應小幅下挫;競爭對手Lowe’s在下週財報前被預估同店銷售僅上升0.4%。
分析與評論: Home Depot在艱困經濟條件下仍能交出超預期資料,反映其在專業與DIY市場的定價權與商品組合優勢。平均客單價上升抵銷了訪客數下滑,顯示消費者在選購時有「少量多價值」或升級傾向。各重點部門的強勢成長(如電動工具)說明公司在創新與高價值商品的佈局奏效。
高層接班採內部升遷路線,有利於經營連續性與執行既有長期投資(如線上與門市整合、供應鏈最佳化)。McPhail從CFO轉任CEO,可能使資本配置與成本管理成為未來重點;而Broggi與Campbell的升任則強化財務與營運執行層面。市場短線對接班訊息反應保守,但提高公司治理穩定性的長期價值不容忽視。
駁斥替代觀點: 批評者或憂心Decker的健康與領導中斷會衝擊公司節奏,但事實上公司選擇內部接班並未引入外部變數,減少策略調整風險。此外,高利率與房市疲弱確屬外在風險,但公司藉由商品組合與市場份額擴張顯示具有一定抗跌能力。當然,若利率進一步升高或房市顯著惡化,銷售動能仍可能承受壓力。
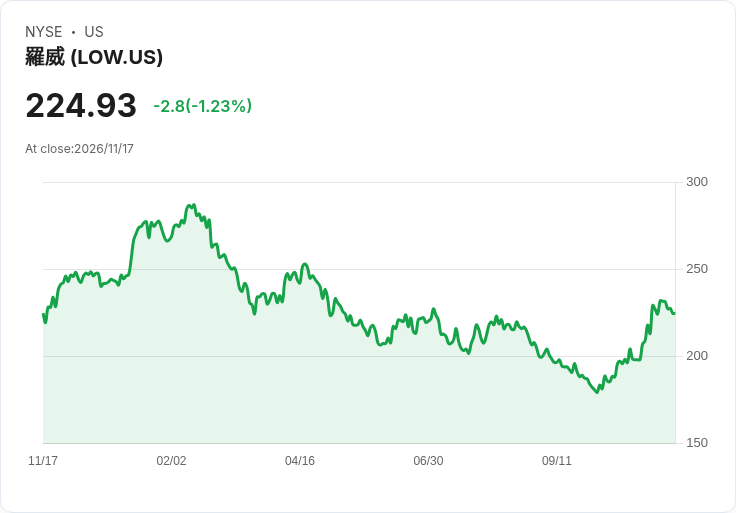
結論與展望/行動建議: Home Depot本季表現與上修展望顯示基本面韌性與管理層信心。未來投資人與分析師應關注(三項重點):執行長交接後的策略延續與成本效率、同店銷售與客流變化、以及公司在高毛利商品(如電動工具)上的持續滲透。下週Lowe’s的財報將提供同業比較參照,若Home Depot能維持高於同業的同店成長與利潤率,將進一步鞏固其市場領先地位。投資者短期可觀察營運數據與管理層在後續業績會議中的說明,以判斷上修展望的可持續性。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。