我的網誌


Q3營收成長但仍虧損;簽下10M美元TerraPod規格單,目標年底前推進階段性合約並衝刺150臺首訂與2000萬美元協同。
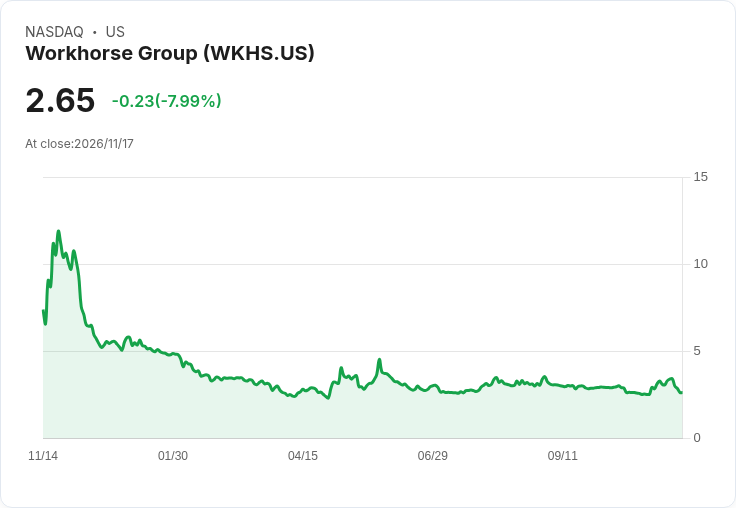
Workhorse Group於2026年第三季財報電話會議上,對外公佈在商用電動貨車與模組化資料中心(TerraPod)兩大主軸上的最新進展與挑戰。執行長Scott Griffith強調公司聚焦「倉儲基地到最後一哩」的營運場景,並引用實際資料指出旗下Stables by Workhorse使用電動貨車每英里僅節省油料成本0.43美元;以俄亥俄州當時平均油價換算,節省幅度可達約0.56美元每英里,凸顯替代燃油車的經濟誘因。

商業慣性與產品路線 管理層指出商業端需求正在擴充套件:包括現有客戶Purolator追加100輛、Gateway Fleet追加200輛,且其銷售管線自2026年初以來已擴大6倍。Griffith並說明產品與成本策略,正在開發模組化底盤與次世代動力系統,預期在2027年對現行W56廂型車帶來有形的BOM(物料清單)節省,並計畫在2028車型年推出新底盤。
TerraPod與RHAELM夥伴策略 在模組化資料中心商業化路徑上,Workhorse與RHAELM簽署製造規格機(manufacturing spec unit)購買協議,RHAELM將支付Workhorse 1,000萬美元作為該規格機款項。Griffith表示,公司正「目標」在2026年12月31日前達成後續的供應協議,若成行將包含分里程碑付的預付款,並以此推動首張150臺訂單;不過,管理層也將TerraPod量產時程從先前預估的2027年推遲到目前預期的2028年,並規劃Phase 2於2026年底前執行、Phase 3進入量產擴充套件。
財務表現與流動性現況 財務長Jody Davis表示第三季營收為610萬美元,交付39輛車(其中12輛為庫存舊車產生現金)。毛損為960萬美元,部分原因為量產拉昇的製造間接費與直接人工成本,以及與電池供應商相關的約100萬美元較高費用(公司說明為非現金性專案)。營業費用為1,110萬美元,營業虧損2,070萬美元,淨虧損為2,180萬美元(每股基本與攤薄虧損2美元)。截至9月30日,公司現金與約當現金為490萬美元,另有50萬美元受限現金;季後管理層調整客戶訂單信貸協議,新增1,000萬美元額度並已全數動用,且利息延後至2027年3月31日之後支付。
風險、疑慮與管理層回應 公司面臨的主要風險包括生產爬坡造成的成本壓力、供應商和解項目的費用影響,以及流動性緊繃(管理層坦言現行現金流信貸無可用額度)。Davis表明正在積極尋求額外資金、受到控股股東與既有貸方支援,並透過客戶與夥伴(如RHAELM的訂金)來紓緩資金需求。對於質疑者認為時間表過於樂觀或資金不足可能拖延TerraPod與底盤計畫,管理層反駁指出已採取信用額度調整、取得RHAELM的10M美元規格款,以及設定2027年起由工程與供應鏈效率帶動的BOM節省,並強調第四季交付量將較前季顯著提升。
分析與前景觀察 短期內,Workhorse的關鍵觀察點包括:1) 2026年第四季的實際交付數字能否如管理層所述「大幅增加」;2) 12月31日前與RHAELM是否能敲定具體供應協議以觸發首批150臺之預付款;3) 公司是否能如期在2027年展現BOM節省,並在2028年推出新底盤以改善單位成本。儘管管理層設定到2026年底達成每年2,000萬美元協同效益的目標,但該目標高度依賴生產效率改善與額外資金的取得;若交付、供應鏈或資金任一環節延誤,風險將顯著上升。
結論與行動建議 Workhorse在Q3展現出商業拓展的初步成效(新增大宗追單、銷售管線擴張與RHAELM規格單),但同時必須面對營運虧損與流動性壓力。投資者與產業觀察者應密切追蹤:RHAELM供應協議進展(尤其是是否觸發150臺首訂的里程碑)、第四季交付能否明顯提升、以及2027年BOM節省與2028年新底盤的開發執行情況。若公司能如期實現協同與節省,商業化路徑將更具說服力;反之,資金與生產挑戰仍可能成為公司轉型路上的主要阻礙。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。