我的網誌


Q3 營收21.4M美元、GAAP 每股虧損-0.01美元均超預期;使用者指標顯著成長但調整後EBITDA為負,公司調升並收窄2026年營收預估。
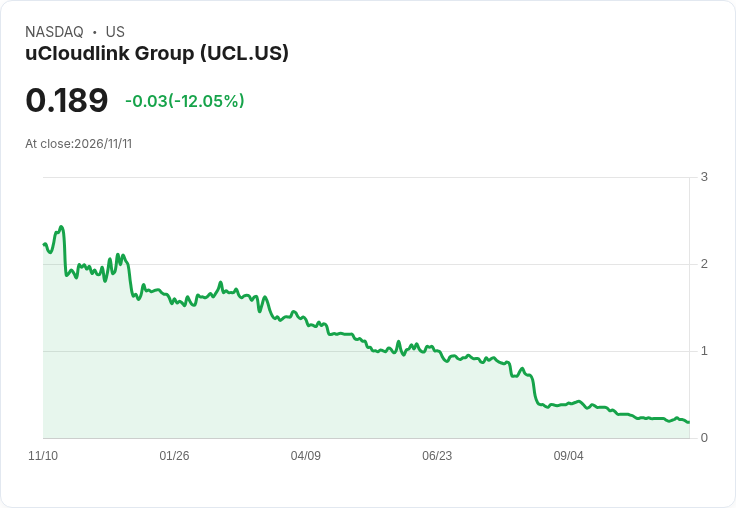
uCloudlink Group(UCL)公佈2026財年第3季業績,呈現「營收與使用者成長明顯、獲利指標承壓」的混合訊號:公司第三季營收為2,140萬美元,年增1.4%,並較市場預期高出約140萬美元;GAAP 每股虧損為0.01美元,亦優於分析師預期約0.03美元。此一成績引發市場對公司成長動能與獲利改善時程的密切關注。

背景與關鍵資料 - 營收:第三季21.4M美元,同比增長1.4%,超出預期約1.4M美元。 - 獲利:GAAP 每股虧損(EPADS)-0.01美元,優於預期0.03美元;調整後EBITDA為負20萬美元,較去年同期正值140萬美元顯著回落。 - 現金與資本支出:截至2026年9月30日,現金及約當現金為2,650萬美元,高於2026年6月30日的2,520萬美元;本季資本支出僅10萬美元,低於去年同期50萬美元。 - 使用者與終端成長:日活躍用戶(DAU)達431,245人,年增22.4%;月活躍用戶(MAU)867,935人,年增14.0%。平均日活躍終端(DAT)373,034臺(其中公司自有15,824臺、非自有357,210臺),年增12.1%;平均月活躍終端(MAT)804,255臺,年增13.9%。
深入分析 公司本季能在營收與GAAP EPS上擊敗預期,主因於活躍用戶與終端規模同步擴大,顯示其服務採用率與市場滲透持續提升。DAU、MAU 與終端數均呈兩位數成長,對未來營收穩定性具正面意義。此外,現金略增且資本支出維持低水準,反映公司在資本部署上採取保守策略,短期內有助於現金流管理。
然而,調整後EBITDA由去年同期的正值轉為負值,凸顯毛利或營運成本面出現壓力。可能因素包括成本結構未同步改善、營運費用或促銷/擴張投入增加,或營收組合中低毛利來源比例提高。低資本支出雖可短期節流,但長期若缺乏必要投資,可能抑制產品與服務競爭力。
公司展望與市場訊號 - Q4 2026 指引:公司預期第四季營收介於2,250萬至2,550萬美元,較市場共識下限持平但上限高於共識,年增幅預估為1.8%至15.4%。 - 全年 2026 指引:公司將全年營收預估收窄至7,900萬至8,200萬美元,並高於市場共識約7,759萬美元,上修並縮小先前的7,500萬至8,500萬美元範圍。
駁斥可能的替代觀點 有論點可能認為「營收與EPS小幅優於預期只是短期表現,無法掩蓋獲利持續疲弱的事實」。對此可回應:雖然調整後EBITDA轉負確實是警訊,但活躍用戶與終端規模的大幅成長,以及現金水位的提升,提供了公司在拓展營收與改善成本結構上的可操作空間。公司已同時上調並收窄全年營收範圍,顯示管理層對未來營收可見度與執行力具一定信心;不過,獲利能否回復仍需觀察接下來的成本控制與營收品質改善情形。
結論與未來展望(行動號召) 綜合來看,uCloudlink 本季交出使用者規模擴張與營收小幅優於預期的成績,但獲利指標短期承壓,投資與風險焦點在於公司能否在保持成長的同時改善毛利與營運效率。投資人與觀察者應關注:公司是否能在第四季達成指引上限、調整後EBITDA的回升時間表、以及資本支出策略是否為支援長期競爭力的合理配置。下一個關鍵事件包括公司公佈的第四季營運數據與全年執行進度報告。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。