我的網誌

逾三千億美元訂單支撐,高層看好營收動能
RTX(RTX) 財務長 Neil Mitchill 在最新的全球工業大會上釋出樂觀展望,指出受惠於高達 3,400 億美元的未消化訂單,以及強勁的商業航空需求與不斷擴張的國際國防訂單,公司預期在 2027 年將迎來顯著的營收成長、營業利潤率提升及自由現金流擴張。此外,公司也重申 2026 年的全年財測,預估營收將達 970 億至 975 億美元,調整後每股盈餘落在 7.65 至 7.75 美元,展現穩健的營運體質與成長潛力。
國際國防訂單強勁,有效抵禦政策風險
在國防業務方面,RTX(RTX) 展現了極高的訂單能見度,預估到 2027 年,旗下 Raytheon 部門超過 80% 的預期營收已掌握在未消化訂單中。且這當中至少 85% 已獲全額資金挹注,為公司提供了強大的防護網,能有效抵禦聯邦撥款帶來的不確定性。值得注意的是,公司在第三季斬獲 90 億美元的國際訂單,若排除兩大美國軍需合約,國際業務已佔訂單總量的 52%,加上長期飛彈生產合約,確保了未來約十年的需求穩定性。
商業航空售後市場發燒,維修需求滿載
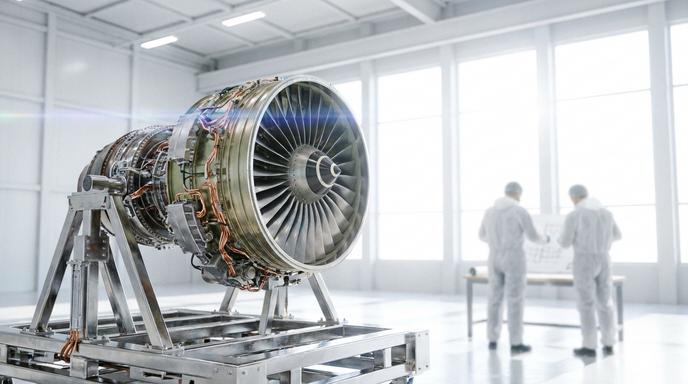
隨著全球航空業復甦,商業航空售後市場成為推升 RTX(RTX) 獲利的重要引擎,今年前九個月商業售後市場本業營收大幅成長 16%。旗下 Pratt & Whitney 的引擎維修產能已一路滿載至 2027 年,並在第三季大幅提升逾 35% 的維修產能。同時,Collins Aerospace 部門也受惠於新機產量增加以及過保固零件的替換需求,管理層期盼該部門長期營業利潤率能重返 19% 至 20% 的高水準,為整體獲利帶來實質貢獻。
積極擴大供應鏈布局,帶動現金流成長
為因應龐大的訂單需求,RTX(RTX) 正積極擴充供應商網絡,特別是在飛彈生產領域,去年已新增 150 家替代供應商,並持續投資微電子等關鍵零組件產能。在財務方面,隨著先前引擎瑕疵問題的相關賠償付款逐漸減少,預計將在 2027 年帶來約 5 億美元的現金流助益。儘管這項利多會被 2026 年到期的 3.5 億美元退款以及 1 億美元退休金支出部分抵銷,公司整體潛在營業獲利仍將保持穩健的成長軌道。
重視股東權益,承諾持續推動股息成長
針對投資人關注的資本配置,RTX(RTX) 強調將長期自由現金流維持在調整後淨利的 90% 到 100% 之間,資金將優先投入研發與擴充產能,隨後則是推動股息成長、減少債務及進行選擇性的戰略收購。財務長也明確承諾將持續發放並增加股息,展現出公司在擴大生產規模的同時,仍高度重視股東回報的長期承諾。對於市場而言,如何將龐大訂單轉化為高利潤的實質交付與自由現金流,將是未來幾年的關注重點。
雷神技術公司簡介與最新市場交易動態
Raytheon Technologies(RTX) 是一家多元化的航空航天和國防工業公司,作為商業航空製造商和國防市場的供應商,其業務大致相當。該公司分為多元化航空供應商 Collins Aerospace、飛機發動機製造商 Pratt & Whitney,以及提供傳感器、硬體和通訊技術與導彈防禦系統的 Raytheon 等核心部門。在最新交易數據方面,RTX(RTX) 收盤價為 200.27 美元,單日上漲 3.96 美元,漲幅達 2.02%,單日成交量為 4,737,390 股,成交量較前一日變動增加 21.35%。
【免責與製作說明】
本文內容僅供參考,不構成任何投資建議或買賣邀約。文中股價、漲跌幅、成交量等數據取自 CMoney 資料庫,即時數據可能隨時變動。投資一定有風險,請自行評估並審慎決策。
本文由 AI 輔助撰寫,數據及資料皆來自 CMoney 資料庫及公開平台,經「權知道編輯團隊」依規則審核後發布。