我的網誌


標普重挫逾4%、科技跌幅近雙倍,AI 概念股與半導體領跌,市場集中度與估值成隱憂。
開頭吸睛: 週四市場劇震,標普500單日下跌超過4%,但科技類股受創更重,科技類指數XLK單日暴跌約8%,創下自2020年3月16日以來最差表現;半導體板塊更大幅回檔,PHLX 半導體指數跌約12%,多檔以 AI 與晶片為核心的龍頭股出現近一成的跌幅。

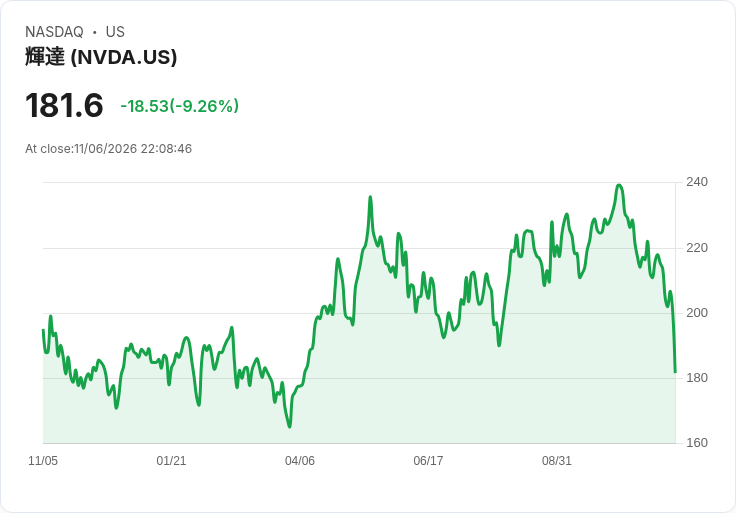
背景與資料: - 當日要角:XLK 單日跌約8%;Nvidia(NVDA)與 Broadcom(AVGO)分別約下跌9%至10%;PHLX 半導體指數(︿SOX)下跌約12%;標普500(︿GSPC)下挫超過4%。 - 現況相對紀錄:科技類股自10月6日創高以來已回落約17%,若再下挫約4%將觸及熊市定義;若在兩個交易日內完成,將成為自2020年以來最快速的下跌。 - 歷史比對:自1989年以來,科技接近紀錄時曾出現六次?6%的大幅回檔;其中五次在2至7個月內快速回穩並重返高點,但2000年4月12日那次則導致後續再跌78%,直到2017年才重返紀錄。XLK 歷史上更糟的單日僅見於2008金融危機與2020年疫情高峰。
深度分析: - 成因混合:本次回檔兼具政治面事件(觸發風險偏好改變)與市場對科技公司、特別是 AI 投資與資本支出的疑慮;半導體板塊的動能反轉被技術面觀察者形容為與2000年頂點相似。 - 與2000年不同之處:雖然技術型態有相似警訊,基本面卻大不同。2000年前一年科技股價格翻倍,當時的預期盈餘僅上升約23%;而在最近一年的漲幅約32%,預期盈餘反而上升約73%,顯示盈利展望在近年的上漲中扮演更重要角色。此外,目前科技股以大約24倍的預期本益比交易,遠低於2000年3月時的約62倍估值。 - 市場集中風險:規模是關鍵差異。科技佔標普比重在十月曾達39%,高於2000年的最高35%;當科技股大幅回落時,指數受拖累的程度更深亦更直接。 - 交易面與市場 breadth:過去那些快速恢復的危機日,通常至少有80%成分股同步下跌;而2000年4月12日的特殊情況是多數個股仍上漲。此次情況介於兩者之間:約85%的標普成分股下跌,但有74%股票的跌幅仍優於指數,顯示雖廣泛下跌但跌勢集中在大型科技股與半導體。
替代觀點與駁斥: - 替代觀點:有論點認為當前回檔只是短期修正,因為公司基本面與盈利預期仍強勁,且估值遠低於2000年泡沫頂峰。 - 駁斥:的確基本面較2000年健全,且部分個股仍有實際盈利成長支撐,但市場風險在於動能投資的脆弱性與高集中度——當領頭羊回檔時,追逐動能的資金可能迅速撤離,放大波動並造成短期內指數劇烈下跌,歷史已有先例顯示技術性回檔可在基本面良好時仍導致嚴重資本損失。
專家觀點與引用(節錄要點): - 資深投資主管提醒:動能投資的最大風險是無法預測轉折時間,常在瞬間失去支撐,造成快速且劇烈的下跌,類比「跑著忽然發現前方沒有路」的景象。
結論與未來展望(行動建議): - 關鍵觀察指標:投資人應持續關注科技在標普中的權重變化、半導體動能與大廠資本支出趨勢、以及市場寬度(多少成分股同步下跌)。若科技比重繼續高企,系統性風險將更難忽視。 - 投資人策略建議:檢視組合中對 AI、半導體與大型科技的權重;考慮風險對沖或分散(例如降低單一群組暴露、增加非相關資產、使用選擇權保護);中長期投資者應評估企業基本面與現金流,而非僅以動能追價。 - 政策面與市場幹預可能性:歷史上許多短期危機在央行或政策面的支援下獲得快速緩解,但這不是保證,需觀察未來政策回應與資金面變化。
總結: 本次市場劇烈下跌提醒投資人:即使基本面較過去某些崩盤時期穩健,高度集中與動能交易仍能在短時間內放大風險。面對不確定的政治與資本支出疑慮,審慎檢視持股集中度與採取適當風險管理措施,將是接下來數週至數月的要務。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。