我的網誌


Madison Air調升2026營收與調整後EBITDA,Q3營收成長25%、回訂與備貨創新高,資料中心利潤壓力與政策風險仍為投資人關注重點。
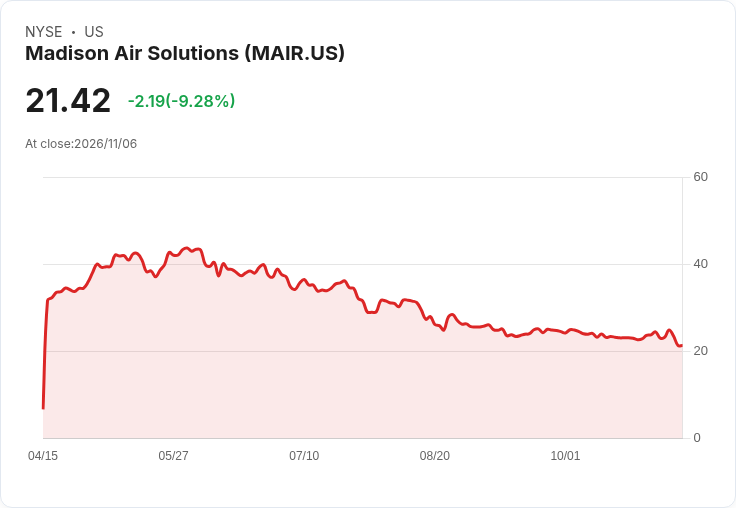
Madison Air Solutions(MAIR)在2026年第三季財報及法說中,上調全年淨銷售預估至4.05–4.125億美元(應為40.5–41.25億美元),並將調整後EBITDA區間調為10.4–10.7億美元。公司同時強調,已透過私募(PIPE)募得約2.25億美元,並預計在交易後第三年達成ebm?papst每年1.6億美元的成本協同目標。

事實面上,Q3淨銷售1.127億美元,年增25%;調整後EBITDA年增19%,毛利率約26.5%。期內調整後每股盈餘0.38美元、調整後淨利1.99億美元,年初至今自由現金流達2.98億美元,季末不含PIPE資金的淨槓桿約2.6倍。商業端訂單年增37%、商業單位有機淨銷售772百萬美元;住宅端淨銷售356百萬美元、年增3%、住宅EBITDA成長12%、利潤率擴張225個基本點。公司報告備貨達32億美元、年增119%,合併訂單本季增26%、年初至今增33%。
管理層對外描述動能來自商業需求及AprilAire產品線(含TriPure技術)的強勢表現,並預期第四季淨銷售仍有低雙位數成長,但訂單將「機械性」下滑,主因2025年第四季有一筆大型訂單難以重複。公司2026年財務假設包括:自由現金流轉換率>100%淨利、資本支出低於銷售比重1.5個百分點、有效稅率約27%、淨現金利息費用約2.1億美元、年終攤薄股數約5.97億股及中央費用約3500萬美元(低於先前預估)。
分析與爭議點:華爾街對利潤率壓縮與監管風險語氣偏保守,焦點集中在資料中心組合造成的毛利下行與潛在的「資料中心建設禁令/暫停」風險。管理層在問答中則強調備貨顯示需求延續、超過70%備貨預計於2027年或之後交付,且未追逐投機性需求;對於資料中心利潤恢復,公司預期在未來數季隨專案成熟有數個百分點的利潤擴張。對ebm?papst,管理層對其2026估值約28億美元營收、3.43億美元EBITDA表現有高度信心,並強調不與其全球OEM客戶直接競爭。
反駁與風險提示:支持者會指出,公司有高成長的備貨、穩健的自由現金流與明確的成本協同目標;且AprilAire新技術與服務營收比例攀升(接近公司總營收的10%),提供利潤韌性。批評者則警告,若數據中心政策逆風或備貨轉換落後,短期毛利與現金流目標將受壓,且ebm?papst整合能否如期產生160M美元成本協同仍需實證。
結論與展望:Madison Air以更高的全年指引和破紀錄的備貨呈現成長敘事,但投資人應關注(1)ebm?papst交割與協同執行進度、(2)資料中心政策與利潤率恢復節奏、(3)自由現金流轉換與資本支出控制。下一步觀察重點為交易完成時間表、Q4業績落地與2027年備貨轉換速度。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。