我的網誌


美國醫療巨頭CVS Health宣布分拆保險與藥局業務,顛覆十年整合版圖;生技大廠Amgen在AI與監管壓力升溫之際,靠癌症新藥與肥胖管線猛拉財測。醫療產業從「一條龍整合」加速轉向「精準拆分」,資本市場重新定價醫療風險與成長故事。
美國醫療產業正迎來一場結構性地震。從上游生技研發到下游藥局與保險整合,過去十多年被視為「降低成本」與「強化協同」的商業模式,正全面遭到監管機構與投資人檢視。最新案例是CVS Health(CVS)宣布計畫拆分價值約1,170億美元的龐大事業版圖,而生技巨頭Amgen(AMGN)則在高度審視環境中,靠明確的產品成長與財務紀律拉高未來兩年獲利預期,呈現另一種「聚焦核心」路線。

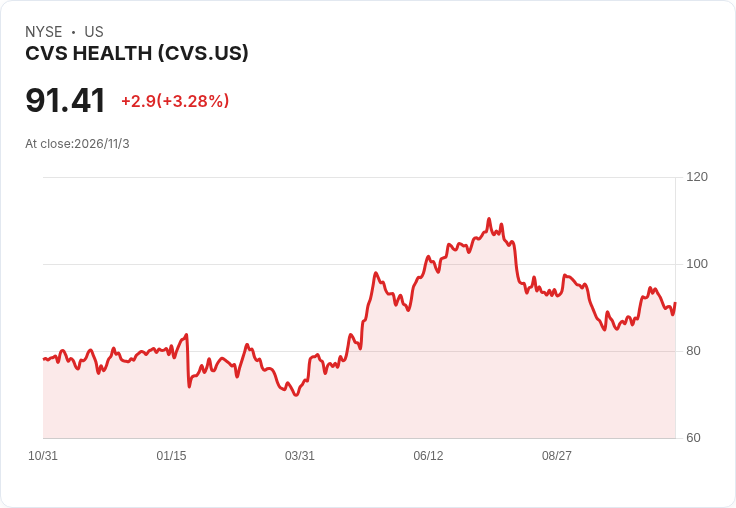
CVS的分拆決策,等於親手推翻當年斥資780億美元收購Aetna保險公司的整合邏輯。根據《華爾街日報》引述CVS執行長David Joyner(大衛·喬伊納)說法,公司將拆成兩家上市公司,一家保留CVS Health名稱,旗下包括Aetna保險、Caremark藥物給付管理(PBM),以及Oak Street Health基層診所、Signify Health居家照護和專科藥業務;另一家則命名為CVS Pharmacy,負責全美約9,000家零售藥局、郵購藥局及MinuteClinic 急診診所。Joyner直言,「我們基本上是把一間偉大的公司分成兩間」,顯示管理層認為拆分後各自獨立估值將優於現況。
這場分拆並非真空發生,而是長年監管壓力累積的結果。美國聯邦貿易委員會(FTC)今年夏天才與CVS達成和解,對Caremark如何與其他藥局合作訂下限制,試圖改善藥品市場競爭;多個州政府則主張應限制同一集團同時擁有PBM與大型零售藥局,以避免在處方分配與藥價談判上出現利益衝突。同時,特朗普政府準備推動新規,要求像CVS這類「一條龍」醫療公司,必須更透明揭露定價與利潤結構。這些力量疊加之下,「拆家」成為降低監管風險與釋放股東價值的現實選項。
從資本市場角度來看,分析師普遍認為CVS分拆有機會重估股價。Mizuho分析師Ann Hynes指出,目前CVS股價約以2027年調整後每股盈餘的10.8倍本益比交易,顯著低於醫療板塊10年均值15.7倍,若把保險與PBM獨立出來,市場可能願意給予較高乘數。Evercore ISI分析師Elizabeth Anderson也認為,將PBM與零售藥局分開,有助於緩解各州對「同時握有定價權與通路」的政治與監管疑慮。簡言之,CVS不是突然愛上「拆分」,而是發現整合帶來的監管折價已大過綜效溢價。
同一時間,CVS所處的零售藥局端面臨結構性逆風。Walgreens被私募基金Sycamore Partners收購、拖延已久的出售過程,顯示純零售藥局資產買家有限。亞馬遜以線上配藥與送貨便利搶走客戶,而實體店面因防盜需要大量商品上鎖,消費體驗惡化,讓早年靠客戶順道購物帶動營收的模式難以為繼。CVS分拆後,CVS Pharmacy若缺乏明確轉型故事與新型商業模式,可能仍難吸引高估值投資人,這也是市場對該板塊「審慎以待」的潛在陰影。
與CVS「拆分求生」形成對比的是Amgen的「聚焦做大」。在最新第三季法說會上,Amgen董事長暨執行長Robert Bradway宣布,季度營收年增8%至104億美元,其中六大成長動能產品銷售年增高達27%,占整體產品銷售逾七成。心血管用藥Repatha單季貢獻11億美元、年增37%,骨質疏鬆藥EVENITY銷售增長39%達7.51億美元,氣喘生物製劑TEZSPIRE年增43%至5.38億美元,而神經免疫藥UPLIZNA更暴增191%至4.51億美元。這樣的產品結構,明顯是以高附加價值、專科市場為核心,和CVS以大規模通路與保險覆蓋的模式截然不同。
在研發與財務紀律方面,Amgen也選擇加碼而非退縮。Bradway指出,公司第三季自由現金流達37億美元,研發支出年增11%,資本支出則在單季投入6億美元。新任財務長Thomas Dittrich強調,非GAAP營業利益率達47%,在醫療產業屬於極具競爭力的水準,並宣布再次上調2026年營收與每股盈餘(EPS)預估,預期2026年營收介於389億至397億美元、EPS介於22.90至23.70美元,同時維持2026年約26億美元資本支出計畫,以擴充製造產能並為潛在減重藥物MariTide上市預作準備。
Amgen的關鍵敘事,落在腫瘤與免疫管線的臨床突破。研發主管James Bradner在歐洲腫瘤醫學會(ESMO)年會上展示IMDELLTRA搭配IMFINZI的研究結果,顯示總存活期中位數達21.1個月,相較IMFINZI單獨治療的12.7個月有顯著改善;在另一組研究中更看到37.9個月的總存活期數據。這種「改寫臨床標準」的成果,為Amgen在小細胞肺癌領域創造潛在數十億美元級別新市場。營運長Murdo Gordon則補充,IMDELLTRA在臨床監測時間已從六小時降至一至兩小時,未來若能簡化照護流程,有助於加速醫院採用與放大商業價值。
即便如此,華爾街對Amgen並非完全買單。多位分析師在問答環節持續追問Sjogren’s症候群候選藥物dazodalibep的監管路徑、MariTide在肥胖市場的耐受性資料,以及IMDELLTRA的具體營收空間。對於Sjogren’s,Bradner坦言目前「不會深入談論完整監管策略」,並提到針對不同試驗間結果的解讀仍有不確定性。面對Evercore ISI分析師提出「50億美元以上」的市場猜測,Gordon則重申公司不會提供單一產品營收指引。這種刻意保留,突顯在高成長敘事背後,大型生技仍需面對臨床變數與監管審查的現實風險。
若將CVS與Amgen放在同一張版圖來看,可以看出醫療產業正從「水平整合」轉向「垂直聚焦」與「風險分散」。CVS的分拆,本質上是將保險與PBM的政策風險、與零售藥局的通路壓力分開處理,讓不同風險特性由不同投資人承擔;Amgen則是透過強化少數高增長產品與管線,將資源集中在有機會「改寫治療規範」的領域。兩家公司背後共同的訊號,是在監管與政治干預升溫的環境,醫療業者不能再簡單依賴規模經濟,而必須重新計算「整合的代價」與「專注的報酬」。
展望未來,美國醫療版圖恐將持續出現更多分拆、資產重組與聚焦策略。一方面,像CVS這樣的綜合醫療巨頭,在州與聯邦層面難以擺脫對PBM權力與保險費用的質疑,分拆可能只是第一步;另一方面,像Amgen這樣擁有充沛現金流與高毛利產品的生技公司,將被期待在肥胖治療、免疫疾病與腫瘤等高潛力市場交出更多「臨床殺手級應用」,但也將接受更嚴格的成本效益與安全性評估。對投資人而言,如何在「去整合」浪潮與創新藥風險之間找到平衡,將決定下一階段醫療股的勝敗。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。