我的網誌


Q4調整後EPS為1.07美元、營收260.7M美元未達預期,全年營收展望保守。
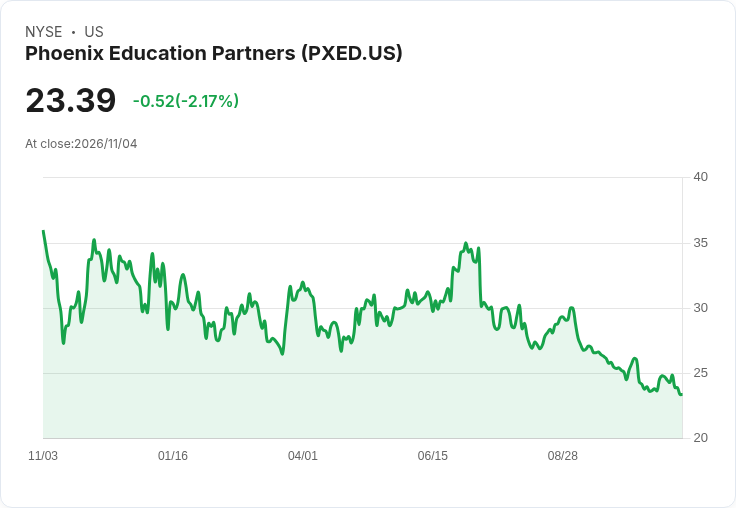
開場吸睛: Phoenix Education Partners(PXED)公佈財報後股價大幅下挫約11.54%,投資人對「盈餘雖佳但營收與展望保守」的組合反應劇烈。

背景說明: Phoenix Education 為線上高等教育服務提供者,本次財報揭示公司在利潤與營收表現上出現分歧。華爾街普遍以調整後盈餘衡量經營能力,同時關注營收成長與未來展望以評估持續性。
核心事實與資料: - 第四季淨利為2,350萬美元,按每股計算為0.60美元(GAAP);調整後每股盈餘為1.07美元,與三位分析師平均預估一致(1.07美元)。 - 第四季營收為2.607億美元,低於分析師預估的2.659億美元。 - 全年淨利為8,890萬美元,全年每股盈餘2.29美元;全年營收約為10.2億美元。 - 公司對未來全年營收的指引為9.70億至10.0億美元,顯示管理層採較保守估計。
深入分析與評論: 表面上看,調整後EPS達標顯示公司在成本控制或一次性專案調整上有成效,短期獲利能力具防禦性;然而營收未達預期且全年指引偏低,反映出需求端或招生/註冊成長放緩的風險。當盈利來自一次性收益或大幅削減成本時,若缺乏穩定的營收成長,獲利可持續性的疑慮將左右投資評價。
可能驅動因素包括: - 學生註冊數或課程吸引力下降、學費或折扣政策變動。 - 市場競爭加劇,其他線上教育或傳統高校加強網路佈局。 - 行銷投入或學程開發延遲導致短期營收受壓。 同時,成本控管或一次性收益(例如資產處分或會計調整)可能暫時抬升調整後EPS,掩蓋核心營運疲弱。
替代觀點與駁斥: 有觀點認為「EPS達標且調整後表現良好,代表公司價值穩健」,但此說法忽略營收與未來成長性。若營收趨勢持續偏弱,短期利潤改善難以支撐長期估值;投資人應要求看到營收回升與穩定的毛利率改善,而非僅靠非經常專案。
結論與展望(行動號召): 關鍵觀察指標包括下一季的營收成長、註冊數/學生維持率、毛利率走向與管理層對市場需求的說明。對於投資人:若偏好風險較低的佈局,可等到公司展示營收回穩與可複製的獲利模式再重新評估;積極投資者則可留意短期波動帶來的買入機會,但須設定嚴格的風險管理與監控指標。總之,未來幾季的營收及執行力將決定Phoenix Education是否能從本次財報的分歧中恢復市場信心。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。