我的網誌


在全球股市因AI投資泡沫疑慮而震盪之際,數位醫療平台Hinge Health(HNGE)與專利授權商Adeia(ADEA)交出強勁獲利與現金流,反映醫療與AI關鍵技術授權正成為資金避風港;搭配部分高股息基金與能源股調高股利,美股收益版圖悄悄重組。
全球市場近期因人工智慧投資前景遭質疑而劇烈震盪,記憶體與雲端巨頭股價上沖下洗,投資人開始尋找較具防禦性的成長故事。在這波調整中,與醫療照護與AI底層技術授權緊密相關的公司,反而展現出截然不同的穩健輪廓,成為資金重新評估風險與報酬時的重要參考。

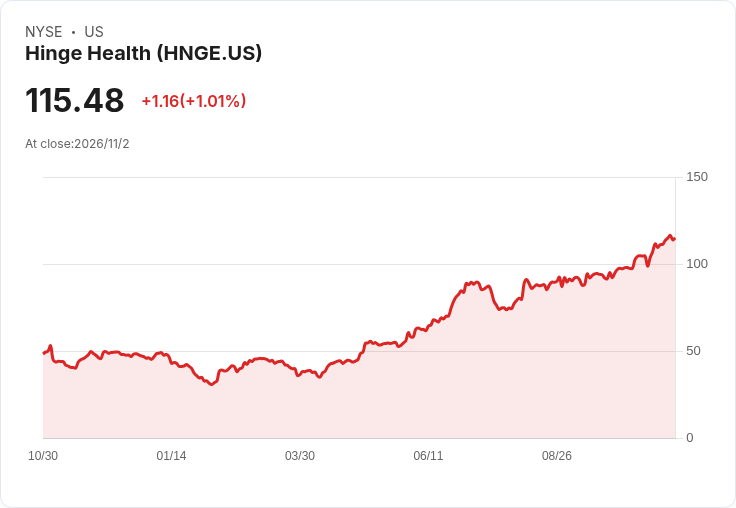
首先在數位醫療領域,美國企業 Hinge Health(HNGE)第三季財報顯示出強勁成長與獲利動能。公司本季營收達2.35億美元,遠高於先前公布的2.23億至2.25億美元區間,營運利益達7,700萬美元,同樣大幅超越先前指引的6,100萬至6,300萬美元。毛利率更高達88%,自由現金流(排除一次性收購支付)達1.2億美元,期末帳上持有現金與投資總額3.58億美元,為後續產品與人力擴張提供充足彈藥。
在使用者與客戶規模方面,Hinge Health 截至第三季已累積3,270家簽約客戶,約2,550萬名符合使用資格的員工與家屬。超過800家客戶同時採用多個產品線,合計逾1,000萬人能接觸到公司的不同方案。公司並指出,在新推出的偏頭痛產品 Migraine 方面,目前已有約900萬人涵蓋於合約之下,預計2027年初才會大量啟用,屆時才會開始明顯拉高計費活動與收益。
產品路線圖也展現清晰的中長期佈局。Hinge Health 在第二季宣布以1.05億美元現金收購腸胃相關數位健康公司 Cylinder Health,第三季進一步明確 GI(腸胃)整合方案時程,預計在2027年夏季推出完整整合的應用程式體驗,並預期自2028年起帶來具意義的營收貢獻。偏頭痛服務目前仍處在「early access」階段,管理層坦言,Migraine 與 GI 相關的單價提升與帳單影響,要到2028年才會全面反映在收入結構中。這也意味著,短期內公司營收主要仍由既有肌骨照護產品及提升「yield」——每位符合資格人員實際使用率——所驅動。
即便成長軌跡明朗,公司仍不諱言存在執行風險。Hinge Health 指出,HingeSelect 實體醫療網絡方案在美國各地仍屬早期階段,須依市場逐步擴張醫療機構密度,目前全美約有5,500家合作據點,因此與純數位產品「全國一日上線」相比,採用速度將是「較慢燃燒」。不過管理層強調,自投資人日以來,HingeSelect 涵蓋的生命數已翻倍,顯示企業客戶對實體整合照護仍有長期需求。
在競爭格局上,Hinge Health 管理團隊語氣頗為強勢。商務長 Aaryn Pure 表示,公司目前在企業數位肌骨照護市場「持續、坦白說是在主導這個領域」,今年從競爭對手轉投 Hinge Health 的客戶數量「可能超過以往所有年度加總」。這種強勢口吻固然引起分析師對毛利率與使用率可持續性的追問,但也顯示企業客戶在檢驗AI輔助醫療是否真正帶來成本節省與健康改善時,正在用實際合約投票。
另一方面,在支撐AI算力的半導體與媒體授權領域,Adeia(ADEA)的第三季則呈現另一種面貌。公司本季營收8,020萬美元,其中媒體授權約6,500萬美元、半導體相關約1,500萬美元,顯示媒體仍是主力。值得注意的是,非付費電視(non-Pay-TV)遞延性收入年增達48%,反映在串流與新型媒體平台上的授權成功轉型。
Adeia 財務長 Keith Jones 指出,本季共成交8筆授權合約,其中4筆為新客戶,包括與 Charter Communications、TCL 及 Fanatics 的多年期續約或新長約。公司並在本季調整費用結構,營運費用4,380萬美元,其中訴訟支出7,200萬美元,較去年同期增加1,800萬美元。扣除利息與訴訟因素後,調整後 EBITDA 為3,690萬美元,毛利率約46%,期末現金及有價證券合計1.277億美元。
然而,儘管長期看好度不減,Adeia 對2026年營收前景採取更為保守態度。公司將2026年營收指引自原先3.95億至4.35億美元,下修至3.75億至4.15億美元,理由是少數「金額大且法律結構複雜」的媒體授權案,可能延遲至2026年之後才簽署。管理層不斷強調這些合約只是「時間點的問題,不是金額的問題」,並喊出長期年度營收目標上修至6億美元,以展示對混合鍵合(hybrid bonding)等半導體技術授權在2027至2029年爆發的信心。
在與分析師的問答中,Adeia 也揭露未來半導體授權將涵蓋「所有終端市場」,包含邏輯晶片客戶如 AMD、Broadcom、Intel 及 NVIDIA,以及記憶體廠如 SanDisk、Kioxia 與多家HBM高頻寬記憶體客戶。公司認為,隨著16層與20層先進封裝,以及HBM5量產時程接近,自2027年起至2029年,半導體授權將進入高成長期,屆時研發與銷管費用亦會「快速而積極」增加,以配合高量產採用。
在醫療與授權雙主線之外,收益型資產也悄然調整配息節奏,為追求穩定現金流的投資人提供選項。美國頁岩油商 Diamondback Energy(FANG)宣布季度股息由每股1.10美元調升至1.18美元,增幅約7.3%,遠期現金殖利率約2.38%。多檔封閉式基金亦維持高配息,包括 John Hancock Preferred Income Fund III(HPS)每月每股0.11美元、遠期殖利率逾11%,Highland Income Fund(HFRO)每月0.0385美元、殖利率約7.34%,以及 PIMCO California Municipal Income Fund(PCQ)每月0.036美元、殖利率約5.26%。另有加拿大油氣公司 Petrus Resources(PTRUF)維持每月0.01加元股息。這些工具在AI概念股震盪劇烈、利率高檔盤旋之際,為投資組合提供了具可預期現金流的緩衝。
若從更宏觀市場環境觀察,近期外匯與股市波動,與AI投資泡沫疑慮互相交織。布蘭特原油價格在戰爭與供需不確定下,在每桶70至120美元區間劇烈擺盪,美股標普500指數雖靠非科技類股拉抬,仍受到 Alphabet、Nvidia(NVDA)等AI重磅股獲利壓力與自由現金流消耗的拖累。分析師警告,若AI資料中心投資無法轉化為足夠生產力與利潤,市場對整個AI敘事的耐性恐怕有限。
在這樣的環境中,Hinge Health 以實際健康成效與穩健獲利,證明數位醫療並非純粹「故事股」;Adeia 則以可見的授權合約與長期技術路線,凸顯AI基礎設施的真正價值所在。兩家公司共同的風險在於執行時程——醫療產品需等待大規模導入與保險支付機制成熟,授權合約則可能受法律與談判拖累——但只要不出現實質需求逆轉,時間差將是主變數而非結構性利空。
展望後市,在AI熱潮重新被檢驗之際,市場可能出現更明顯的資金分化:純題材型AI股波動加劇,而與實際醫療改善與算力基礎技術緊密掛鉤的企業,有機會憑藉穩定的現金流與可驗證的商業模式,成為新一輪「安全成長股」。在利率居高不下、戰爭與選舉風險仍在的情境下,投資人如何在 HNGE、ADEA 這類成長故事,與 FANG、HPS、HFRO、PCQ 等高股息標的之間搭配配置,將是未來美股投資策略的一大考題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。