

 我的網誌


科技股在AI資本支出與現金流壓力下震盪加劇,評等機構下修Meta(META)展望,CNBC名嘴Jim Cramer呼籲資金暫時撤離AI交易,轉進Kimberly-Clark(KMB)、Procter & Gamble(PG)、Coca-Cola(KO)等防禦型消費股;同時,多家傳統產業公司強調穩定現金流與股東回報,凸顯華爾街正在重估「成長 vs. 穩健」的風險平衡。
華爾街的AI狂熱正遭遇首波「現實檢驗」。在一週內,科技股先漲後殺,Nasdaq跌幅擴大之際,資金卻悄悄流向過去被視為「無聊」的消費必需品與高現金回報產業,顯示市場對高強度AI投資與負自由現金流風險愈來愈不安。這場板塊輪動,從Meta Platforms(META)遭評等機構下修展望,到CNBC主持人Jim Cramer公開呼籲投資人「先離開AI交易,改紮營在民生消費股」,已逐漸成為今年底美股的核心主題。

從指數表現來看,波動已具警訊。科技股集中的Nasdaq Composite在本週先大漲2.3%,週末卻急跌2.9%,整週收黑2%。S&P 500也先漲1.6%,後跌1.8%,週跌0.6%;道瓊工業指數則由漲0.5%反轉跌1.1%,週跌0.9%。Cramer直言,在選舉、全球局勢與就業數據等不確定壓力下,「不要以為這一週的劇烈震盪就是底部」,即便企業交出靚麗財報,「在這種市況,好成績也未必能讓股價漲」。
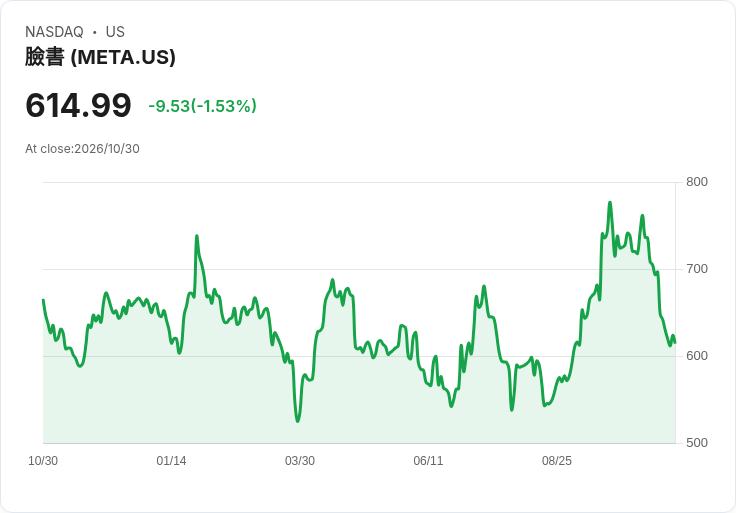
壓力最集中的,莫過於AI投資最積極的大型科技。標普全球評等(S&P Global Ratings)日前將Meta的展望由「穩定」調降為「負向」,維持AA-評級但明確點名公司在AI支出與現金流上的風險。S&P指出,Meta宣布未來數年大幅擴增資料中心與AI基礎設施,第三季已首度錄得約21億美元的負自由現金流,且全年資本支出預期高達1,350億至1,450億美元,遠超過過往水準。
更令市場不安的是籌資規模。Meta表示將為AI計畫籌資95億美元,先透過承銷公開增資募集35億美元,再啟動高達60億美元的「隨買隨發」(at-the-market)股權計畫。S&P認為,即便公司推出Muse AI代理人與基礎模型,短期內「仍不確定這些AI產品何時能帶來足以覆蓋成本的實質收入」,也質疑Meta相較其他AI巨頭,在貨幣化能力上是否具競爭優勢。Meta則罕見公開反駁,強調對自身AI商業化前景「高度有信心」,並稱信用體質仍然非常強健。
Meta並非唯一承受資本支出壓力的科技公司。其他雖未在本次新聞中詳列數字的AI相關企業如NVIDIA(NVDA)、Microsoft(MSFT),也同步推進昂貴的資料中心與晶片布局,部分公司甚至選擇容忍短期負自由現金流,以換取未來市占與技術領先。當這樣的策略被市場視為「新常態」時,評等機構開始重新審視:在利率仍偏高、債市對槓桿更敏感的環境下,企業能否同時兼顧高速投資與穩健財務,成為評級與估值的關鍵變數。
在科技股劇烈震盪的同一個十月,防禦型板塊卻悄悄走出多頭行情。追蹤所有S&P 500成分股「等權重」的指數上漲約5%,顯示中小型與非科技股相對強勢,其中消費必需品指數更是飆升11.4%,僅次於能源。Cramer在節目中表示,「在我們還看不清科技板塊的風險前景之前,把帳篷搭在民生消費股,是比較合理的選擇。」
具體標的上,他點名金百利(Kimberly-Clark)與嬌生分拆的Kenvue合併案,看好Kleenex、Huggies等品牌與Tylenol、Band-Aid結合後可形成「消費品巨艦」,並認為股價雖已在10月上漲近11%,但本益比仍不足15倍,殖利率約4.7%,「漲勢才剛開始」。他同樣看好可口可樂(Coca-Cola,代號KO),讚許其靠零卡產品與Fairlife蛋白牛奶推動量增而非單純漲價,10月股價上漲約9%仍具防禦吸引力。
另一邊,雖然Cramer的投資俱樂部在7月已出清長期持有的Procter & Gamble(PG),但他在最新評論中仍將PG視為穩健選擇,理由是公司剛公布優於預期的財報,且對新任執行長Shailesh Jejurikar抱持信心。對酒類與飲料股,他則看好Constellation Brands在啤酒市占回升與葡萄酒、烈酒出貨量增加下「最壞情況已過」,雖然股價10月已飆20%,但11倍本益比與逾3%殖利率仍具評價優勢。
這種資金從高估值、高資本支出科技股,移向高股息、穩定現金流的防禦股的跡象,並非只出現在消費板塊。多家傳統產業公司在最新財報中也刻意強調「現金與股東回報」:例如加拿大能源公司Imperial Oil(IMO)第三季營運現金流高達32億美元,手上現金達29億美元之際,仍透過加速回購計畫在單季回購約21億美元股票並維持每股0.87美元股息,明言「目標是把所有剩餘現金都還給股東」。美國辦公與科技周邊商ACCO Brands(ACCO)則利用2,100萬美元關稅退稅降低槓桿,並收購Trust擴大技術周邊版圖,同時把全年自由現金流目標調高到約1億美元,反覆強調成本控管與債務壓降。
連過去被視為景氣敏感的資源股,也開始訴求「穩健與自我融資」。金礦商Centerra Gold(CGAU)在第三季維持多礦場穩定生產,同時把Mount Milligan礦的全年AISC成本指引下修,強調Thompson Creek鉬再啟計畫在既定4.25億至4.5億美元資本支出內穩步推進,並透過1.25億美元年度回購、近10億美元流動性,向市場釋出財務安全感。
宏觀層面上,投資人對「成本通膨」的憂慮也不容忽視。KFF最新研究指出,美國各州健康保險市集的銀級保單保費,2027年平均將上漲13%,其中州自行營運市集漲幅約16%,聯邦營運市集約11%,雖低於去年26%的漲幅,但仍反映醫療成本在雇主團保與ACA市場全面拉升。隨著部分稅負補助到期、超過貧窮線400%的家庭不再享有保費補貼,中產階級在醫療支出上的壓力勢必加重,也將透過消費行為與選票偏好,進一步影響股市風向。
在這樣的環境下,高強度AI投資的科技股與強調穩健現金回報的防禦股,正在被市場放在同一個天平上比較。短期看來,投資人或許會更偏好能提供可預測股息與回購的傳統企業,尤其是在選舉與全球風險仍高的背景下。然而,若AI應用最終能證明其商業模式具有強勁現金回收能力,像Meta這類目前承擔負自由現金流的科技巨頭,未來也可能因「先苦後甘」而再度獲得評等與市場的青睞。
對投資人而言,眼下最關鍵的問題不是AI是不是泡沫,而是「現金流的時間表」:誰能在不犧牲財務穩健的前提下,合理加碼AI與新技術;誰又能在成本通膨、利率偏高的年代,持續為股東創造可見的現金回報。這場在成長與穩健之間拉鋸的資金轉向,恐怕會一路延續到2027年,直到市場看清哪一邊的故事,真正說得通、算得清。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。