

 我的網誌


Q3 EPS 1.83美元超預期,全年營收與利潤區間縮小、自由現金流上調。
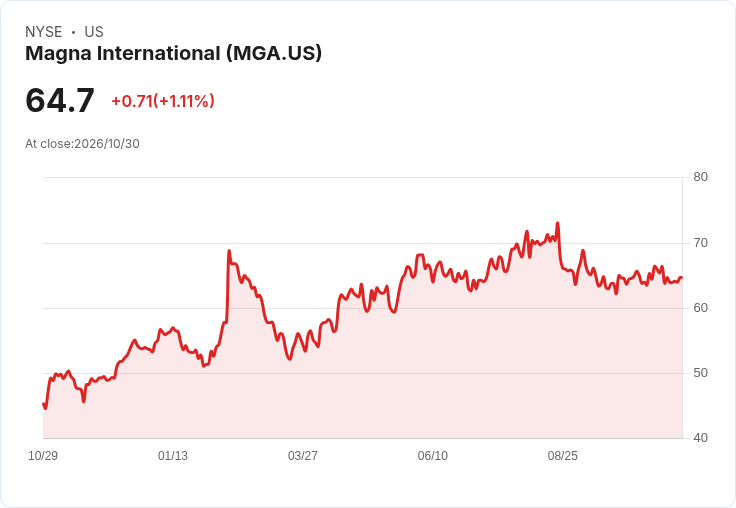
汽車零組件大廠 Magna International 在最新財報中交出混合訊號:第三季每股調整後盈餘(Non?GAAP EPS)為1.83美元,較市場預期高出約0.23美元;但營收為101億美元,同比下滑3.4%,整體趨勢顯示營運仍面臨需求或組合轉變壓力。

背景與關鍵資料:Magna 將2026財年銷售預估區間由先前的413億–425億美元,收窄至412億–420億美元;分析師共識約419.8億美元。調整後營業利潤率(Adjusted EBIT margin)區間由6.3%–6.6%微幅收緊為6.3%–6.5%;調整後每股盈餘(Adjusted EPS)區間由6.70–7.30美元修為6.85–7.15美元,並重申7.00美元中點(市場共識約7.02美元)。同時,公司將自由現金流(Free cash flow)預估自17.5–18.5億美元上修至18.5–19.0億美元,反映現金產出優於原先預期。
深化分析:Q3 營收下滑但 EPS 超預期,顯示毛利與費用控制或產品組合改善,推高獲利能力;自由現金流上修更進一步支援經營效率提升與資本回饋彈性。營業利潤率雖僅微幅下修上限,但整體區間收窄傳遞管理層對利潤穩定性的自信;EPS 區間的上、下限同時調整,凸顯公司在收益與成本上對未來走勢的更精準估計。
可能風險與替代觀點的駁斥:部分觀察者會將營收下滑視為需求疲弱或電動車轉型帶來的結構風險;此一觀點不可忽視,但 Magna 的盈餘表現與現金流上修反映短期內透過成本管理與高毛利業務比重改善,能抵銷營收下滑帶來的衝擊。然而,若整體終端市場持續走弱或產品組合向低利潤率傾斜,公司的利潤與現金流仍有下行風險,投資者不宜完全放心。
案例與量化觀察:公司將全年銷售帶寬向下修的決定,意味管理層預期上半年不確定性仍存,且不願對高階區間作出過度樂觀預測;同時,自由現金流上修約0.1–0.15億美元的上限幅度,提供資本支出、股利或庫藏股運用的空間。
總結與展望/行動呼籲:Magna 此次財報顯示盈利與現金流韌性,但營收壓力與指引收窄也提醒市場上行空間有限。投資人與分析師應關注未來季度的訂單成長、產品組合變化、以及原物料與匯率走勢對利潤率的影響;企業層面則應持續追蹤毛利率維持與自由現金流實現情況,以評估公司是否能在收入放緩的情況下持續提升股東價值。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。