

 我的網誌


第三季每股非GAAP盈餘與營收雙雙超預期,營運現金流翻倍、淨債降至139億美元;公司調降2026產量並上修稅率與結算支出。
英國石油公司BP於公佈2026年第三季財報時交出超市場預期的營運成績,同時調整第四季與全年(FY26)產量與財務展望,顯示在強化現金回收與資產處分下,獲利與財務體質有明顯改善,但營運風險與稅負壓力亦同步上升。

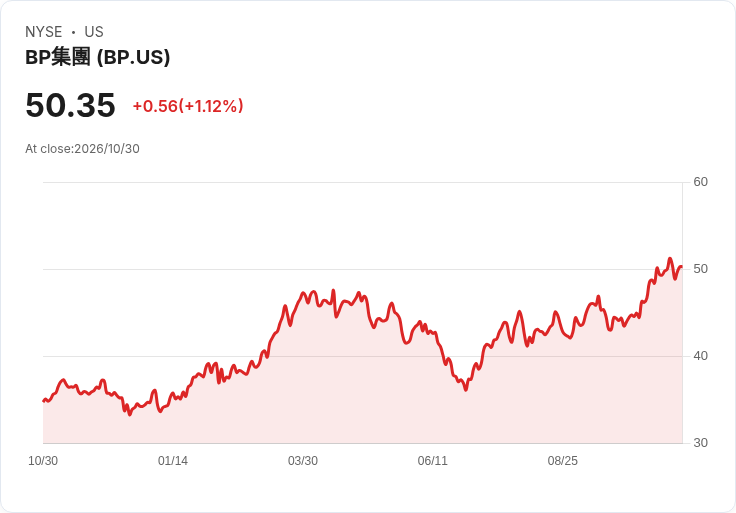
亮眼成績與財務改善:BP報告第三季非GAAP每股稀釋盈餘(EPADS)為3.26美元,超出市場預期0.64美元;第三季營收為698.8億美元,年增41.9%,超出預期53.4億美元。營運現金流第三季達148億美元、前九月合計285億美元,遠高於去年同期的78億與169億美元,顯示現金產生能力大幅提升。資本支出第三季為30億美元、前九月94億美元,較去年同期有所收斂,反映公司對資本支出的紀律性調整。淨負債在第三季末降至139億美元,較第二季末223億與去年同期261億明顯減少,顯示償債與資產處分成效。
展望與指引調整:BP對第四季預期上游產量為2,090–2,230 mboe/d,受中東區域幹擾、墨西哥灣天候影響(約減少20 mboe/d)及季節性需求下降所致。客戶事業部預期季比獲利下滑,成品油加工量預估在1,160–1,210 mb/d,將受更多維修影響。公司並指出第四季繳稅金額將比第三季多約8億美元。全年(FY26)指引中,上游產量下修至2,210–2,250 mboe/d(相較2025年2,312 mboe/d),主因資產出售與區域幹擾;年煉油量指在1,390–1,400 mb/d;資本支出指引為135–140億美元;處分收益估約80億美元,主要來自約60億美元的Castrol出售。BP亦將有效稅率指引提升至31–34%,並預估年度Gulf和解付款約16億美元。
驅動因素與策略評析:本季強勁現金流與淨債減少,部分得益於資產出售推動的資金回籠與嚴格的資本支出控制(第三季與前九月CapEx皆較去年收斂)。高於預期的營收與EPS反映市場價格環境及營運效率,但公司同時以更保守的產量指引回應資產處分與地緣政治、天候等短期風險。稅率提高與Gulf和解付款成為未來現金外流的新變數,可能侵蝕自由現金流的提升幅度。
替代觀點與駁斥:市場上有聲音(包括媒體報導)指出BP內部部分董事支援拆分公司以釋放潛在價值。確實,拆分或部分資產剝離可能短期提高估值,但BP當前策略——透過重點資產出售(如Castrol)、降低淨債、並維持資本支出紀律——已經在改善資本結構與現金流;在未解決稅務、和解付款與油氣價格波動等結構性風險前,急速拆分反而可能帶來重組成本與執行風險。因此,短期內透過有計畫的資產處分與財務改善,對股東回報與風險控制而言更為穩健。
關鍵觀察指標與未來展望:未來數季投資人應重點關注(1)資產處分進度與實現現金流的時間表(尤其Castrol相關回籠);(2)季度產量與維修安排是否如指引反映,特別是中東與墨西哥灣的穩定性;(3)實際稅率與Gulf支付進度對自由現金流的影響;(4)公司是否在財務改善基礎上提出股東回饋或更大規模的資本配置變動。總體而言,BP目前以改善現金產能與降低負債為主軸,短期面臨政策與天候風險,但若資產處分與現金回收如期,將為未來的股東回報與策略彈性提供更穩固的基礎。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。