

 我的網誌

全球金融體系在AI熱潮與高利率環境下快速重塑:一邊是美國區域銀行如Fifth Third Bancorp(FITB)靠併購與創新金融撐起獲利與市占,一邊是IMF在曼谷示警,AI相關投資與已超逾40兆美元的美國聯邦債務正把世界推向新一輪系統性風險。
在AI與高利率交織的當下,全球金融體系正進入一個看似繁榮、實則暗藏危機的新階段。從美國區域銀行Fifth Third Bancorp(FITB)的整併轉型,到國際貨幣基金(IMF)在曼谷會議上的示警,金融市場出現一種矛盾景象:企業獲利數字亮眼,但系統性風險卻在資金狂潮中悄悄聚集。

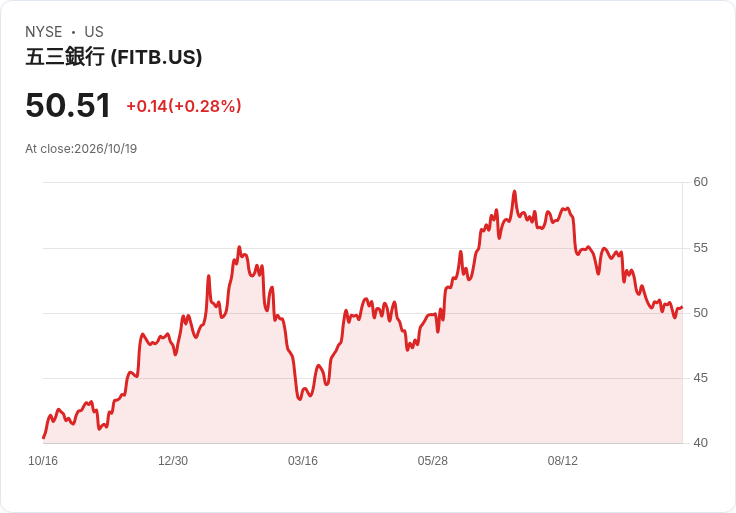
先看微觀層面的銀行業版圖重整。Fifth Third Bancorp在第三季財報說明會中,董事長兼執行長Timothy Spence直言,這一季是公司歷史上的「關鍵時刻」。該行在勞工節長週末完成重大系統轉換,一口氣導入約60萬個帳戶與近300家分行,同步汰除82家據點,等於一次性把併購後的整合工程推向終點線。管理層強調,技術轉換與整併成本消化告一段落,接下來的主軸是利用「合併後的火力」推進有機成長與市場滲透率。
數字也的確給了市場一劑強心針。第三季每股盈餘為0.90美元,若排除特定一次性項目則達1.13美元;調整後稅前撥備前利潤(PPNR)季增8%,來到約15億美元。淨利息收入(NII)增至22.8億美元,季增5,600萬美元,雖然淨利差略降2個基點至3.34%,但整體利差水位仍維持在對區域銀行具吸引力的區間。平均放款餘額季增1%至1,790億美元,核心存款則季增3%至2,360億美元。
然而,亮眼數字背後也藏著壓力訊號。CFO Bryan Preston承認,第三季利率大幅上行壓抑資本市場手續費,也拖累其他綜合損益(AOCI),同時存款成本續升9個基點至1.64%,顯示資金壓力與價格競爭已明顯升溫。雖然管理層預期第四季淨利息收入仍可季增2.5%至3.5%,並靠協同效益讓非利息費用再壓低2%至3%,但分析師在會中明顯對存款成本與資本運用保持懷疑,多次追問「beta假設」與再投資策略。
更值得注意的是,Fifth Third不僅在傳統放款與存款上搶市占,還押注創新銀行業務。Spence透露,公司正式啟動「Fifth Third Innovation Banking」,目標是到2030年前在此領域吸收約100億美元存款,並開闢更多收入來源。這代表區域銀行正積極切入新創、科技與創投生態系,希望在AI與雲端基礎設施投資浪潮中分一杯羹。但這也意味著,銀行資產負債表對同一波高風險、高成長資金循環的曝險程度正在上升。
宏觀層面上,這種「往AI方向集中」的資金流向,正是IMF在曼谷會議上提出的最大隱憂之一。波士頓大學全球發展政策中心主任Kevin Gallagher指出,從全球失衡到AI熱潮,再到北半球龐大債務,任何一個觸發點都有可能演變成下一場金融危機。IMF樂觀看好南韓、日本、中國等能卡位AI供應鏈的經濟體,卻同時警告,那些無法跟上的國家將被這波技術周期拉大差距,形成新一輪「AI版南北差距」。
IMF特別點名AI相關投資正推升全球債務水位,甚至開始與政府爭奪資本。若AI最終無法兌現生產力大躍進的承諾,這些以高利率融資堆出的投資與債務可能反噬為系統性風險,重演過去科技泡沫的悲劇。IMF總裁Kristalina Georgieva並直指,美國僅靠經濟成長無法讓聯邦財政重回可持續軌道,目前債務規模已突破40兆美元,顯示結構性財政缺口正與AI投資熱潮交疊。
對此,美國財政部內部亦非鐵板一塊。財長顧問David Zervos則反嗆,IMF過去的預測「常常不準」,要市場對其警告「打點折扣」。但無論政治攻防為何,現實是:包括Fifth Third在內的美國銀行,已明顯感受到利率與債務環境的高壓——AOCI因長天期利率上升單季遭受16億美元衝擊,迫使銀行更積極運用持有至到期(HTM)帳本與避險工具鎖定收益、降低波動。
曼谷會場上,另一個關鍵訊號是協調缺位。Gallagher透露,他正關注IMF、美國聯準會與中國人民銀行能否協調行動,或是各走各路「讓事情變得更糟」。本次G20財長與央行總裁會議上,中美官員座位相隔甚遠,象徵政治距離仍在;中國央行行長潘功勝則呼籲IMF加強監測主要先進經濟體的財政風險外溢效應,並點名各國應自行處理財政赤字,而盈餘國則應擴大消費與投資。
從市場角度看,這構成一幅矛盾畫面:一面是區域銀行如Fifth Third藉由併購整合、AI應用與創新銀行業務提升獲利與效率比;另一面是IMF不斷提醒,AI投資與高債務環境正在把全球推向更高槓桿、更高波動的金融秩序。若利率持續維持高檔、AI無法如預期帶來生產力奇蹟,銀行業目前看似健康的獲利與資本水位,可能在未來某個周期轉折點上同時面臨信用成本飆升與估值重估的雙重壓力。
在此背景下,投資人與監管機構恐怕已無「兩全其美」選項。一方面,壓抑AI與創新投資意味著放棄潛在成長動能;另一方面,放任債務與資金集中在少數技術領域,又可能把整個金融系統推向新一輪泡沫。現階段較務實的路徑,或許是提高透明度與情境壓力測試頻率,要求銀行更細緻揭露AI相關客戶與產業曝險,並讓市場清楚看到,在這場看似光鮮亮麗的AI金融盛宴背後,究竟藏了多少未爆彈。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。