我的網誌
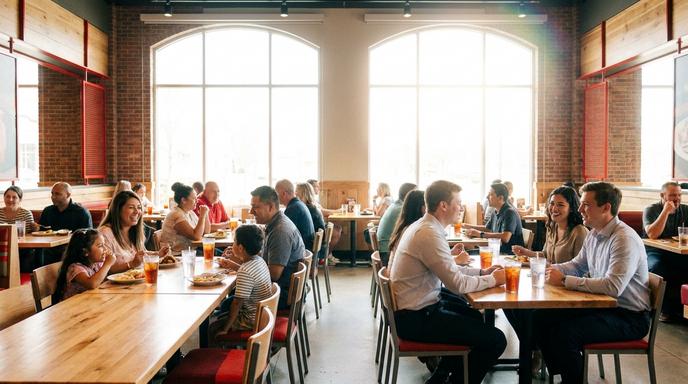
傑富瑞(Jefferies)最新報告指出,旗下擁有 Chili's 餐廳的布林克國際(EAT)已成功扭轉營運頹勢,但市場尚未完全反映其業務的發展潛力。因此,這家投資機構將該檔餐飲股的評等從「持有」調升至「買進」,同時將目標價從 230 美元大幅上調至 255 美元。若以週二的收盤價計算,意味著股價還有高達 26% 的潛在上漲空間。
轉型帶動成長飛輪,市場低估價值創造潛力
傑富瑞分析師 Alexander Slagle 在週二給客戶的報告中表示,布林克國際(EAT)正經歷一段清晰的轉型期,從單純的營運復甦,轉變為具備持久性與複利效應的成長故事。他認為,市場目前低估了該公司創造價值的潛力,因為這個具備更高銷量與利潤率的平台,將能產生再投資的飛輪效應,進而推動未來多年持續的成長並擴大市佔率。
強化社群與更新菜單奏效,帶動股價強勁表現
回顧過去幾年,Chili's 透過強化社群媒體曝光度、更新菜單選項以及採用強調價值的廣告策略,成功提升了整體銷售額。這些策略顯然成為推升布林克國際(EAT)股價的重要動能,帶動其今年以來股價大漲約 41%,並有望挑戰連續第四年繳出上漲的佳績。
新計畫持續推進,華爾街普遍看好後市潛力
傑富瑞進一步指出,隨著布林克國際(EAT)持續推動吸引新客群與保留現有顧客的各項計畫,股價未來仍有相當大的上漲空間。分析師特別提到,Chili's 目前還有約 40% 的菜單內容等待更新,這將成為推動股價進一步上攻的潛在利多。根據 LSEG 的數據顯示,傑富瑞的樂觀看法與華爾街多數機構的共識一致;在追蹤該公司的 23 位分析師中,有多達 20 位給予「買進」或「強力買進」評等,僅有 3 位給予「持有」評等。