我的網誌
單季賺逾兩個股本,南亞科為何仍難獲市場重新定價?
南亞科(2408)第三季交出 EPS 25.40 元、毛利率 85.7% 的亮眼成績,DRAM 平均售價季增逾六成,管理層更看好第四季報價與毛利率仍有上行空間,並宣布屏東 3D 封測廠及林口新廠布局。
但財報強勁,股價卻未同步反映。這場法說真正值得思考的,不只是記憶體景氣有多好,而是漲價帶來的超額獲利能持續多久。
本文整理法說五大亮點,並比較南亞科、華邦電(2344)的產品定位、營收與主力籌碼,再延伸至 10 檔台股記憶體相關標的,觀察不同產業環節如何受惠這輪報價循環。
>立即下載 → https://www.cmoney.tw/r/2/qz38y6
追蹤籌K新社群,重點文章不錯過!
一、一句話,道盡記憶體現在最尷尬的處境
南亞科(2408)10月12日舉行第三季法說會,交出一份堪稱史詩級的成績單——單季稅後淨利876.27億元、EPS達25.40元,一季就賺進超過兩個股本;毛利率更衝上85.7%。
但當天股價呢?收527元,下跌5元、跌幅0.94%。
法說會上,有媒體直接問總經理李培瑛:目前法人預估明年南亞科(2408)EPS將跨越100元大關,會不會覺得現在本益比太低、股價很委屈?
李培瑛的回答只有一句:「你覺得委屈就委屈。」這一句話,精準地道出了記憶體族群現在最尷尬的處境——基本面好到不可思議,股價卻在高檔橫盤整理。
這篇文章要做三件事:把法說會的五大亮點整理清楚、提供完整的記憶體概念股地圖、並深入分析兩檔連動性最高的指標股。
二、Q3財報:一季賺進兩個股本
先把數字攤開來看:
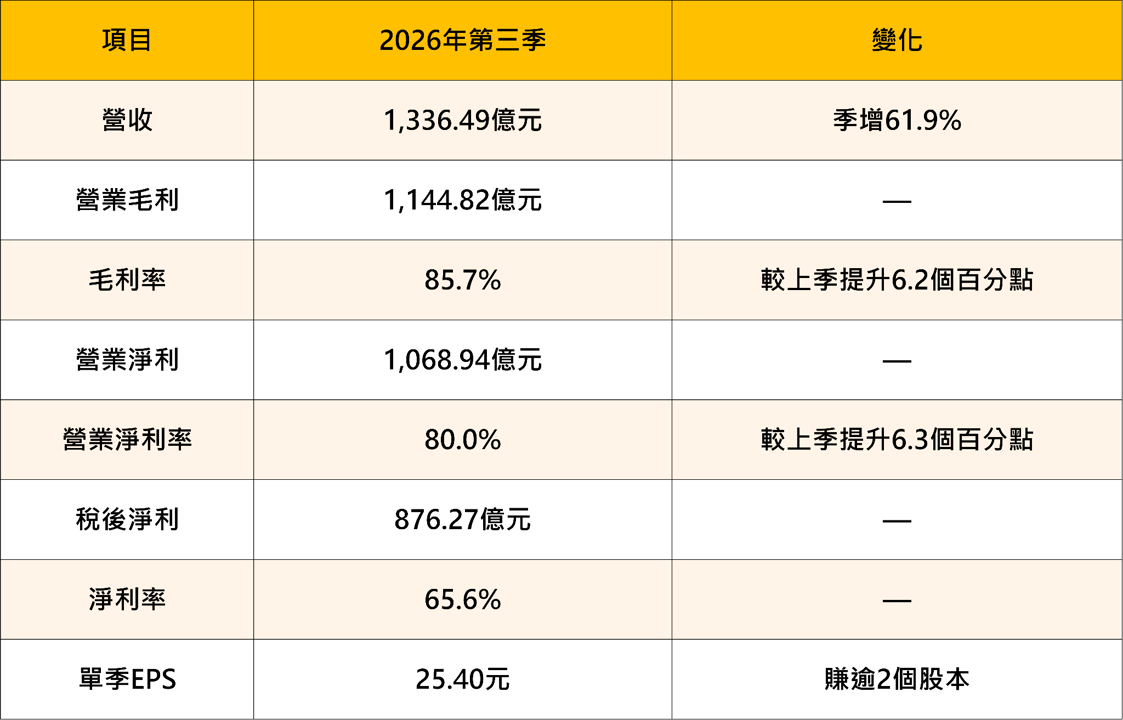
累計前三季:稅後淨利1,638.77億元,EPS達49.28元。
這份財報有兩個數字特別值得停下來看:
第一,毛利率85.7%。 這是什麼概念?連軟體業都未必有這樣的毛利率——而這是一家製造業、一家過去被視為「慘業」的記憶體公司。
第二,營業淨利率80.0%。 代表每做100元生意,光是本業就賺80元。
三、法說會五大亮點
亮點①:毛利率85.7%「還沒到頂」,Q4單價續漲
這是全場最重要的一句話。
李培瑛明確表示:由於供需仍然緊張,第四季DRAM平均單價仍可望成長,帶動公司毛利率有機會再往上。
換句話說:85.7%不是天花板。
亮點②:Q3平均售價季增逾60%,但出貨量是減少的
這個細節很多人會忽略,但它是理解這份財報的關鍵。
南亞科(2408)指出,第三季DRAM平均售價季增幅度超過六十個百分點,但銷售量其實是季減中個位數百分比。
也就是說:營收季增61.9%,完全是「漲價」撐起來的,不是「賣更多」。
這代表這一輪的獲利爆發,來源是定價權,而不是出貨量。 這對毛利率是最有利的組合——因為漲價幾乎百分之百落入毛利。
亮點③:宣布進軍屏東,自建3D封測廠
這是法說會上最大的新消息。
李培瑛正式宣布,南亞科(2408)將在屏東科學園區建置3D晶圓封裝測試廠,預計2028年底導入矽穿孔(TSV)、晶圓堆疊等3D IC先進技術,用於未來的AI應用。
幾個關鍵細節:
由南亞科(2408)自行投資
預計2028年下半年開始投片
目前尚未有詳細資本支出數字,但預計支出金額會比林口5A新廠低
選擇屏東的原因是客戶需求急迫,經全台評估後屏東擴廠最快速,且未排除繼續尋找其他適合區域
李培瑛特別強調:這些擴建都是配合客戶需求規劃,未來的擴建會以「客戶長期合約」與「AI專案」為主要目標。
這句話的分量很重——它意味著南亞科(2408)的擴產不是賭未來需求,而是先有長約、才蓋廠。
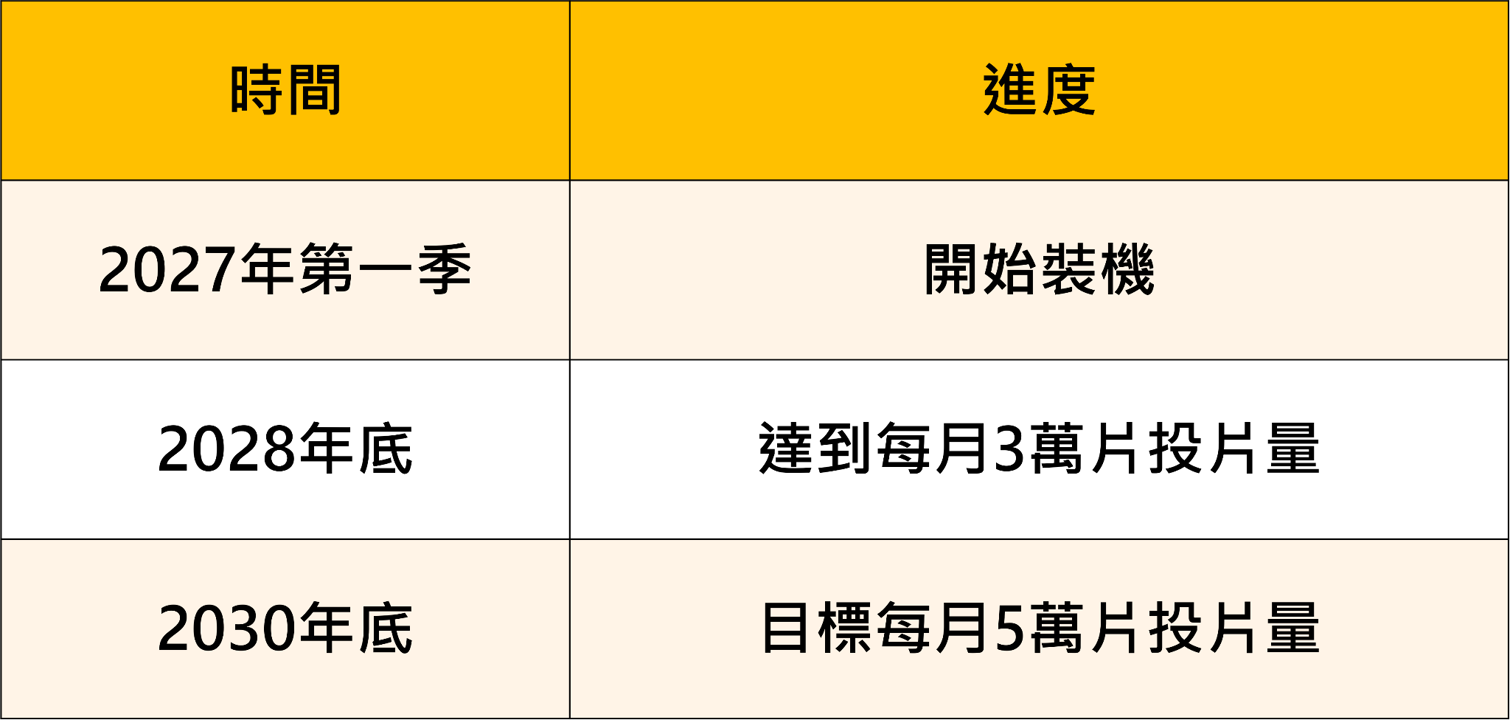
亮點④:林口5A新廠時程明朗
亮點⑤:AI營收占比已達20%,資本支出將提高
南亞科(2408)來自AI基礎設施(伺服器、網路與系統管理)的相關營收,占比已達20%,李培瑛認為未來三年這個比重會持續成長。
同時他也預告:由於明年新廠設備陸續進駐,資本支出將會提高。
四、總經理李培瑛對產業的三個判斷
除了公司自身,李培瑛對整體市況的描述同樣值得記錄:
判斷①:AI需求全面主導DRAM
GPU、TPU、CPU、ASIC等AI運算需求仍主導DRAM需求,應用涵蓋HBM、LPDDR5,以及網路、儲存、系統管理。
相對地,智慧手機、個人電腦與消費型產品的供應,因此受到排擠。
判斷②:長約化讓供需更穩定
主要記憶體供應商都是依照長約規劃產品組合與產能,供給端的庫存水位仍偏低——李培瑛認為這有利供需的長期穩定發展。
判斷③:缺貨已經缺到「舊料回流」
這是最生動的一個觀察:「市場有一些比較低階的產品,甚至也開始使用回的DRAM。」
當市場開始回頭使用回收的DRAM,代表缺貨的程度已經不只是「價格上漲」,而是「買不到貨」。
五、台股記憶體概念股地圖
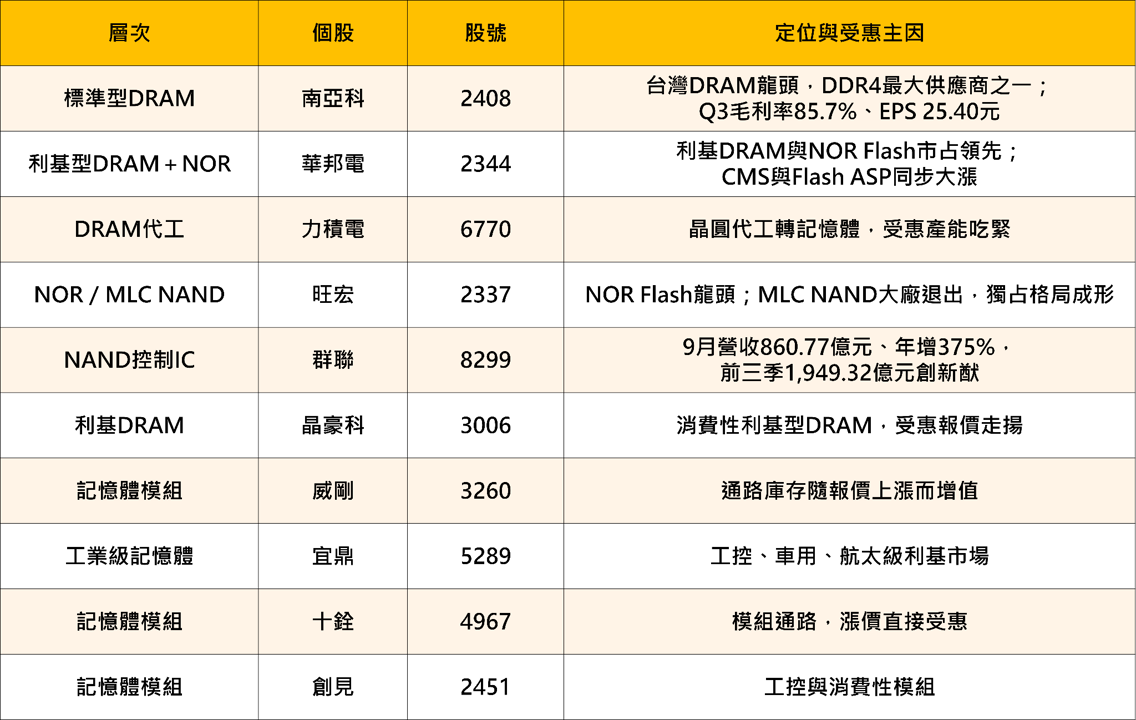
這張表可以分成三種受惠型態:上游製造(南亞科、華邦電、力積電、旺宏)賺的是漲價與毛利率;控制IC(群聯)賺的是規格升級與設計能力;模組通路(威剛、十銓、創見、宜鼎)賺的是庫存增值與轉嫁價差。
六、個股深度分析
南亞科(2408)——基本面無可挑剔,問題在市場願意給幾倍
基本面定位
南亞科(2408)是台灣DRAM製造的絕對龍頭,也是這一輪記憶體超級循環中,獲利爆發幅度最驚人的標的。它的核心競爭優勢,來自一個「別人退出、它留下」的結構性機遇。
國際大廠逐步將產能轉向HBM與DDR5,使DDR4的供給持續吃緊;而在AI伺服器與資料中心架構中,DDR4仍有不可取代的應用需求。南亞科(2408)因此逐步成為全球DDR4最重要的供應商之一,議價能力大幅提升。
這個優勢完整反映在財報上:第三季營收1,336.49億元、季增61.9%,毛利率85.7%、營業淨利率80.0%,單季EPS 25.40元;前三季累計EPS達49.28元。 而更關鍵的是——營收成長是靠漲價(ASP季增逾60%)而非出貨量(銷售量季減中個位數)。
而展望也沒有轉弱的跡象:李培瑛明確表示第四季DRAM平均單價仍可望成長、毛利率有機會再提高;AI基礎設施營收占比已達20%,未來三年持續成長。
在產能布局上,南亞科(2408)正同時推進兩座新廠:林口5A新廠2027年第一季裝機、2028年底月產3萬片、2030年底目標5萬片;屏東3D封測廠則將於2028年底導入TSV與晶圓堆疊技術。而且管理層明確表示,這些擴產都是以客戶長期合約與AI專案為目標——先有長約,才蓋廠。
法人的看法也相當正面:日系外資目標價喊上700元、澳系從552元上調至681.4元、中信證券由548元上調至660元,並預估2026年EPS 73.43元、2027年上看120.66元。
但問題就在這裡。
以527元的股價、搭配法人預估的2026年EPS 73.43元計算,本益比只有約7.2倍;若用2027年預估的120.66元計算,更只剩約4.4倍。
這麼低的本益比,不是市場認為它便宜,而是市場在定價一件事:不相信這個獲利能一直持續。
這是循環股估值最經典、也最難的一課——在景氣高峰時,獲利最高、本益比最低,而那往往也是風險開始累積的時候。
指標1、營收、獲利:多項基本面指標
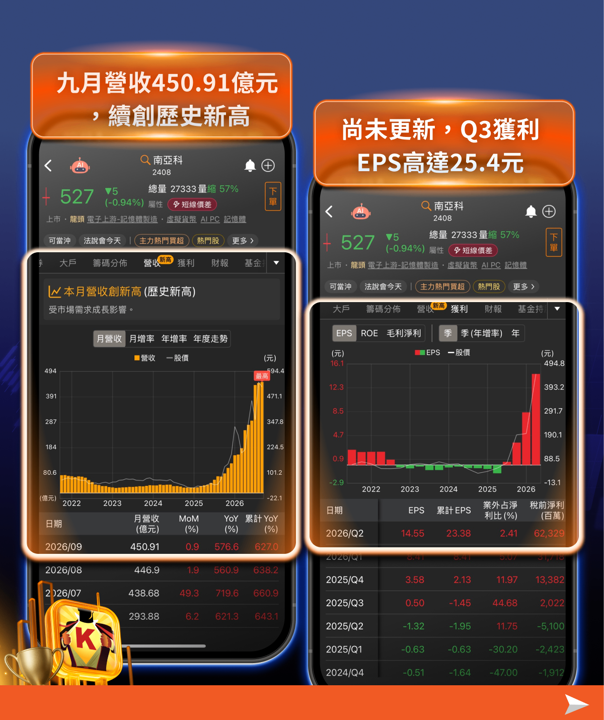
透過「營收、獲利」功能,可同時檢視月營收、營收年增率、EPS、毛利率等多項基本面指標,掌握企業營運表現與獲利能力,進一步評估個股的基本面是否持續改善
南亞科(2408)九月營收達450.91億元,續創歷史新高
軟體尚未更新,Q3獲利EPS高達25.4元,再度創高季增
南亞科(2408)九月營收達 450.91 億元,續創歷史新高;獲利方面,昨日法說會公布第三季 EPS 高達 25.4 元,再創單季新高,且獲利較前一季大幅成長,顯示營收與獲利同步走強,基本面成長動能持續升溫。
指標2、K線:日分價量表、技術指標
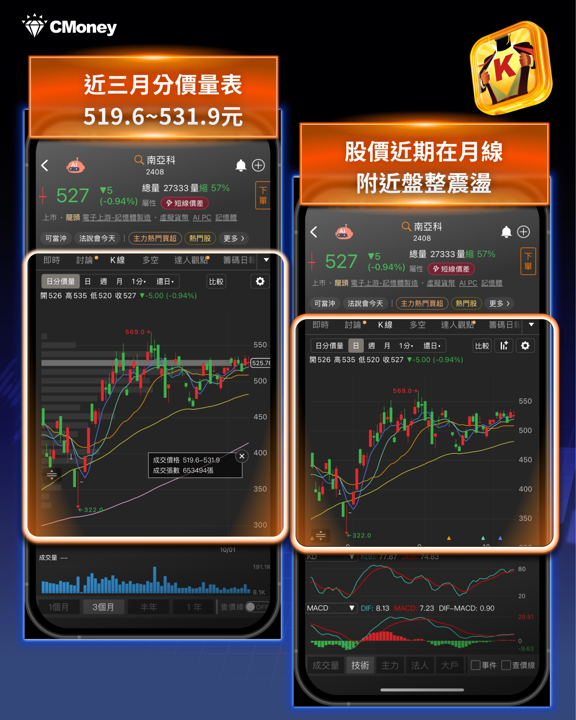
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
南亞科(2408)股價仍在均線附近盤整震盪,尚未出現攻擊訊號
近三個月分價量表,落在 519.6~531.9 元
目前股價落在 527 元,股價剛好在分價量表之間,代表此區間為關鍵的壓力支撐區。
南亞科(2408)股價仍在均線附近盤整震盪,尚未出現攻擊訊號。從近三個月分價量表來看,上方支撐區 519.6~531.9元,目前股價來到 527元,股價剛好在分價量表之間,代表此區間為關鍵的壓力支撐區。今日觀察在法說會公布亮眼財報後,股價是否有望一舉向上突破分價量表上緣(531.9元),進而向上推升股價。
指標3、籌碼日報:每日即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
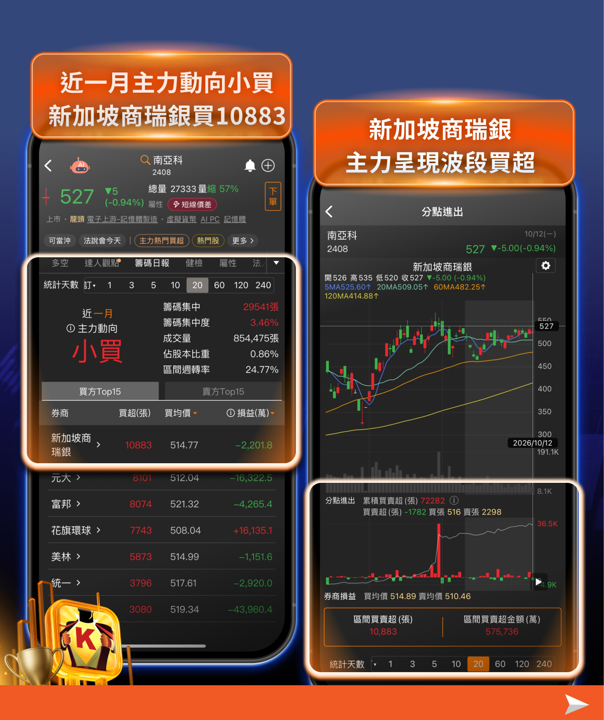
南亞科(2408)近一月主力動向小買,新加坡商瑞銀買超第一
新加坡商瑞銀近一月買超 10,883 張,買均價為 514.77 元
且進一步觀察主力動向,從過往歷史操作來看,新加坡商瑞銀主力呈現波段買超,籌碼健康。
南亞科(2408)可以看到近一月主力動向大買,買超第一券商:新加坡商瑞銀;新加坡商瑞銀近一月買超 10,883 張,買均價為 514.77 元。從過往歷史操作來看,顯示新加坡商瑞銀主力近期仍偏向波段布局,主力籌碼有逐步集中跡象,買盤態度相對積極,有利於股價後續維持偏多格局;後續可持續觀察該分點是否延續買超,若主力持續加碼,將有助於強化股價上攻動能。
南亞科(2408)的基本面,從財報到展望、從漲價到擴產,找不到明顯的破綻。85.7%的毛利率、兩個股本的單季獲利、先有長約才擴產的紀律,都說明這是一家正在最好狀態的公司。但股價的遲滯提醒我們:市場現在交易的不是「今年賺多少」,而是「這個獲利能撐幾年」。短線上先觀察,若基本面利多逐步反映在籌碼與技術面上,才更有機會確認市場信心是否回溫;反之,若獲利亮眼但資金尚未回流,仍須留意股價整理與獲利了結的壓力。
華邦電(2344)——與南亞科(2408)連動最高,但多了一條Flash的腿
基本面定位
在台股記憶體族群中,華邦電(2344)與南亞科(2408)連動性最高的標的——兩者同為台灣DRAM製造廠、同樣受惠DDR4的大廠退出紅利、同樣在8月底一起被納入MSCI成分股、股價也經常同步漲跌。
但華邦電(2344)有一個南亞科(2408)沒有的優勢:它不只做DRAM。
華邦電(2344)的產品線涵蓋利基型DRAM、NOR Flash與客製化記憶體(CMS),其中NOR Flash的市占率位居全球前段。這代表它同時吃到兩個不同的漲價循環。
而這兩條腿,今年都在大漲。
財務數字的翻轉幅度極為驚人:2026年第一季營收382.53億元、季增43.7%、年增91.3%,毛利率攀升至53.4%創歷史新高,EPS 2.25元(去年同期為虧損0.24元);第二季EPS進一步跳升至5.4元,季增140%、年增高達1,962%,上半年累計EPS達7.65元。
對照2025年全年EPS僅0.88元——這是一次徹底的獲利結構翻轉。
月營收的動能同樣強勁:8月營收273.09億元、月增2%、年增289.43%;今年前八月累計營收1,521.78億元、年增177.39%,八個月的營收已是2025年全年(894.06億元)的1.7倍。
價格面的證據更直接:第二季CMS的平均售價季增約100%、Flash平均售價季增約40%。
產能布局上,華邦電(2344)同樣在加碼:規劃2026至2027年資本支出接近400億元,其中約50億元用於台中廠Flash擴產、其餘約350億元投入CMS產能;高雄新廠的DDR4產能,規劃自第三季初的約3K片,拉升至明年第三季的16K片。
法人對華邦電(2344)2026年EPS的預估區間落在27元至36元,最樂觀者上看52元,目標價則從170元一路上修至200元以上。
指標1、營收、獲利:多項基本面指標
透過「營收、獲利」功能,可同時檢視月營收、營收年增率、EPS、毛利率等多項基本面指標,掌握企業營運表現與獲利能力,進一步評估個股的基本面是否持續改善
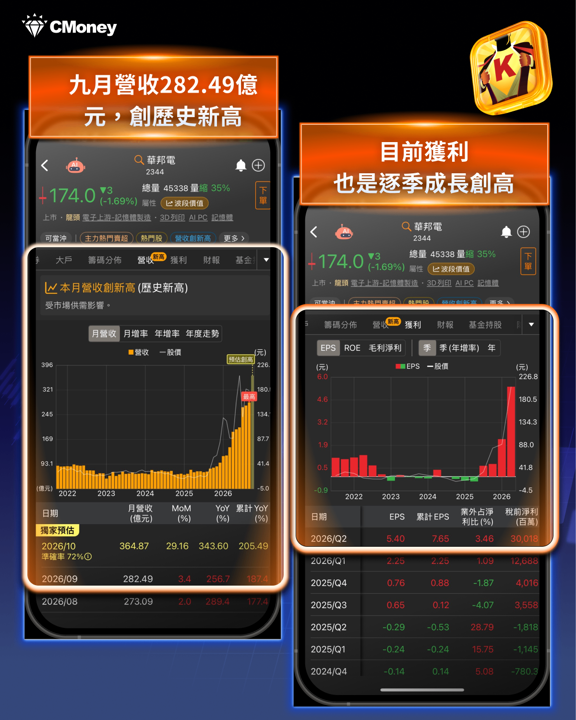
華邦電(2344)九月營收達 282.49 億元,續創歷史新高
目前尚未公布Q3獲利,但就截至目前為止,獲利也是逐季成長
華邦電(2344)九月營收達 282.49 億元,續創歷史新高;獲利方面,目前尚未公布Q3獲利,但就截至目前為止,獲利也是逐季成長,顯示營收與獲利同步走強,基本面成長動能持續升溫。
指標2、K線:日分價量表、技術指標
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
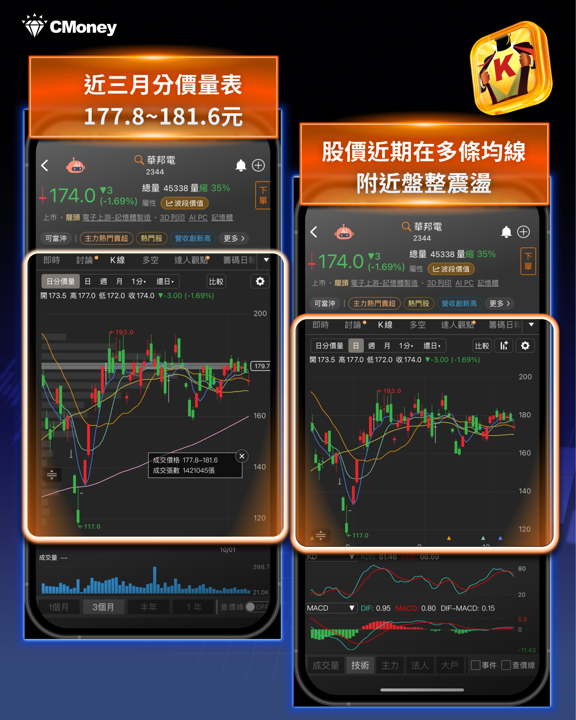
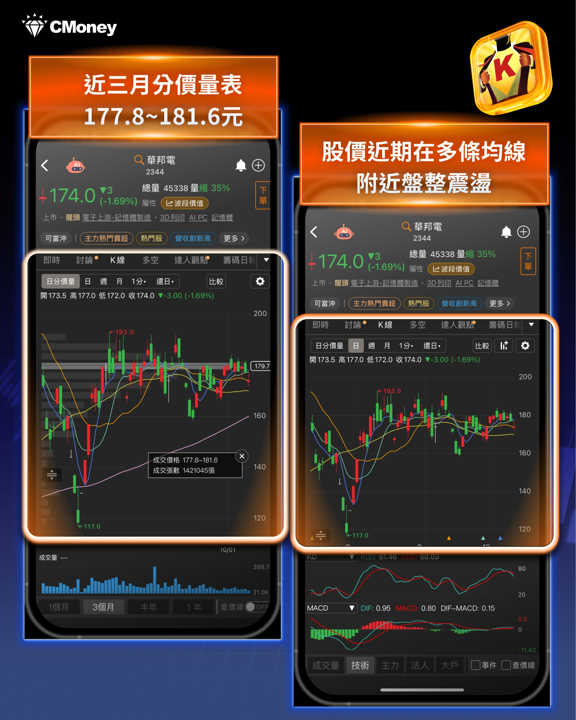
華邦電(2344)股價仍在均線附近盤整震盪,尚未出現攻擊訊號
近三個月分價量表,落在 177.8~181.6 元
目前股價落在 174 元,股價短線上仍在在分價量表之下,代表此區間為重要的壓力。
華邦電(2344)股價仍在均線附近盤整震盪,尚未出現攻擊訊號。從近三個月分價量表來看,上方支撐區 177.8~181.6元,目前股價來到 174 元,股價短線上仍在在分價量表之下,代表此區間為重要的壓力。後續關注股價是否有望一舉向上突破分價量表短線壓力區,進而向上推升股價。
指標3、籌碼日報:每日即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
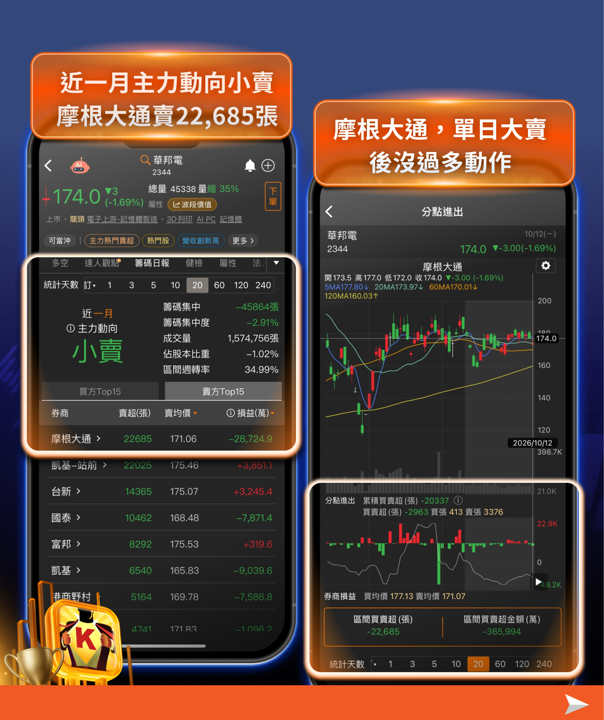
華邦電(2344)近一月主力動向小賣,摩根大通賣超第一
摩根大通近一月賣超 22,685 張,賣均價為 171.06 元
且進一步觀察主力動向,從過往歷史操作來看,摩根大通單日大賣後,沒過多動作。
華邦電(2344)可以看到近一月主力動向小賣,賣超第一券商:摩根大通;摩根大通近一月賣超 22,685 張,賣均價為 171.06 元。從過往歷史操作來看,顯示摩根大通單日大賣後,沒過多動作,顯示短線賣壓有機會逐步消化。不過,仍須觀察後續主力動向是否由賣轉買,以及股價能否守穩關鍵支撐,若籌碼賣壓減輕、買盤逐步回流,才有機會為股價帶來新的轉機。
華邦電(2344)與南亞科(2408)是同一條船上的兩個人——都靠DDR4的供給缺口賺錢、都受惠大廠退出的紅利、股價也高度連動。如果你看好南亞科(2408),邏輯上就沒有理由不看華邦電(2344)。
但兩者的差異也要分清楚:南亞科(2408)是「標準型DRAM的純度」最高,獲利彈性最大;華邦電(2344)則因為多了NOR Flash與CMS,產品組合更分散、循環的波動相對平緩一些。
追蹤重點同樣有兩個:高雄新廠DDR4產能從3K片拉升到16K片的實際進度(決定明年的出貨成長),以及CMS與Flash的ASP能否延續漲勢(決定毛利率能否守住)。
需要留意的是,大規模資本支出在需求強勁時是成長動能,但新產能開出後的折舊,會在未來幾年持續影響毛利率——這是所有大舉擴產的記憶體廠都要面對的課題。
七、結語
南亞科(2408)這場法說會,交出了一份幾乎無可挑剔的成績單——單季賺進兩個股本、毛利率85.7%且還沒到頂、第四季單價可望再漲、屏東與林口兩座新廠同步推進、而且擴產都建立在客戶長期合約上。
但李培瑛那句「你覺得委屈就委屈」,其實也很誠實。因為股價的高低,從來不是由公司決定的,而是由市場願意給幾倍本益比決定的。
而在循環產業裡,市場給的倍數,反映的永遠是對「可持續性」的判斷,而不是對「當下獲利」的肯定。
所以對投資人而言,現在真正該問的問題不是「這麼好的財報為什麼不漲」,而是:
我認為這個獲利能撐幾年?而市場現在用幾倍本益比,在定價幾年?
如果你相信AI需求能讓這個循環延續三到五年,那4倍到7倍的本益比確實偏低;如果你認為2027年供給就會回來,那現在的股價就不算委屈。
這個問題沒有標準答案,但有追蹤的方法——籌碼看外資投信與大戶動向。建議打開籌碼K線,把南亞科(2408)與華邦電(2344)的法人買賣超放在一起觀察:當財報、報價與籌碼三者方向一致時,行情才真正站得住腳。
追蹤籌K新社群,重點文章不錯過!
新IG《點我追蹤》、新Threads《點我追蹤》
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。