我的網誌
燃油成本激增拖累獲利,達美航空(DAL)展現強大營運韌性
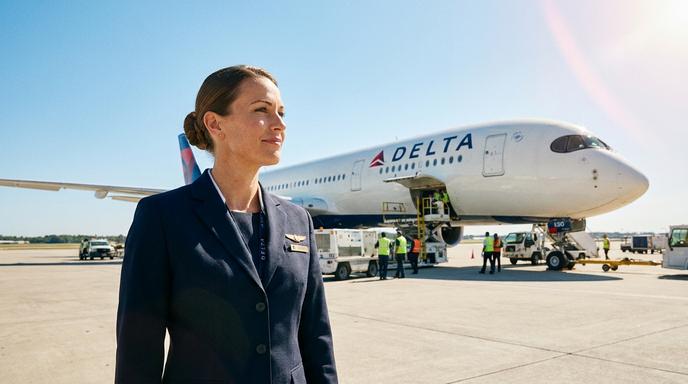
達美航空(DAL)最新公布的財報顯示,雖然調整後每股盈餘為1.72美元,低於華爾街分析師預期的1.75美元,並同時下調了全年獲利預測,但財經專家認為這份財報其實釋放了令人振奮的訊號。受到中東地緣政治衝突影響,航空燃油成本較前一年同期大幅飆升60%,然而在各項費用急遽增加的壓力下,達美航空(DAL)仍成功維持調整後稅前利潤大致持平,顯示其營運體質正變得更具韌性,能夠產生足夠的額外營收來抵銷大部分損害。
高級客艙與常客計畫雙引擎發動,多元化營收抵銷成本衝擊
這份財報的最大亮點在於高端旅遊市場的強勁需求。數據顯示,高級客艙的營收大幅成長18%,表現甚至超越了傳統主艙位的機票收入。令人意外的是,儘管達美航空(DAL)提高了票價並增加高級客艙的座位容量,滿座率卻依然持續上升,證明了這種高利潤需求的黏著度極高。此外,公司與美國運通(AXP)合作的常客忠誠度計畫也帶來豐碩成果,相關營收成長15%,成功為達美航空(DAL)創造傳統機票銷售以外的多元收入來源。
靜待地緣政治降溫,燃油價格回落將成股價強勁催化劑
達美航空(DAL)透過提高票價來轉嫁較高的成本,且消費者並未出現明顯的抵制行為。市場分析指出,這進一步印證了達美航空(DAL)正在轉型,逐漸擺脫傳統航空業高度週期性的宿命,進化為建立在忠實客戶群、高端服務與多元營收之上的穩健企業。一旦中東局勢趨緩,或是國際原油價格回落至正常水準,大幅降低的燃油成本將讓這家航空巨頭迎來利潤大爆發。不過專家也提醒,在當前燃油價格依然高居不下的環境中,投資人無須急於進場卡位航空類股,但對於達美航空(DAL)的長線發展前景依舊抱持高度樂觀態度。