我的網誌

AI 浪潮讓資料儲存與記憶體產業成為華爾街新寵。Micron 股價一年暴漲逾4倍,NetApp 今年翻倍,券商仍齊喊「還沒漲完」。在 AI 伺服器、資料中心與長約訂單加持下,市場押注儲存產業將重返長期雙位數成長,但部分分析看法仍趨保守。
在生成式 AI 帶動的算力軍備競賽中,「誰掌握記憶體與儲存,誰就掌握 AI 經濟」的說法,正在華爾街快速成形。近期多家投行對記憶體大廠 Micron Technology(MU) 與資料儲存公司 NetApp(NTAP) 罕見給出大幅上調的目標價與評級,凸顯市場對 AI 時代基礎硬體供應鏈的重估。
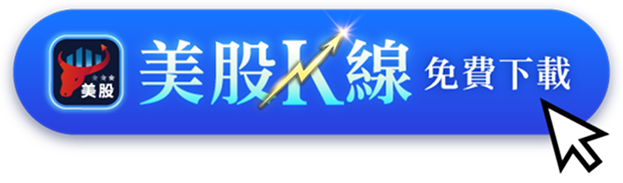
首先備受矚目的,是 Micron 驚人的股價走勢與更激進的上看空間。根據 D.A. Davidson 的最新報告,Micron 自年初以來已飆漲 266%,過去一年累計漲幅更高達 463%,儘管如此,該行仍把 12 個月目標價一口氣從 2,100 美元調高到 3,000 美元,調幅高達 43%,並維持「買進」評等。以報告發布前一個交易日 Micron 收盤價約 1,045.56 美元計算,新目標價仍意味著約 187% 的上漲空間。
D.A. Davidson 分析師 Gil Luria 在給客戶的說明中直言,市場對 Micron 真實價值的「認知旅程才剛開始」,隨著投資人逐步理解 AI 對記憶體的重要性,將願意給予更高本益比。他並以一句「If you don't buy it, they will.」點出自己對未來買盤接力的高度信心,語氣相當強烈。
支撐這種樂觀的核心理由,在於 AI 應用對記憶體的結構性需求。Luria 指出,「Memory is a lever for better AI performance」,AI 模型需要更多記憶體才能產生更佳結果,也能跑得更快,並支援更長的「上下文視窗」。換句話說,每一次模型升級、每一代 AI 伺服器規格提升,都代表單機記憶體容量持續堆高。D.A. Davidson 預期,未來兩年 AI 帶動的記憶體需求將「持續超出供給」,相關吃緊狀況恐延續到 2027、2028 年。
在商業模式上,Micron 也試圖降低周期性風險。報告指出,Micron 目標將 50% 營收綁定於與客戶之間的長期策略性合約。這類合約通常不易被取消,因此等於提前鎖定未來幾年的出貨與現金流,對於過去常被貼上景氣循環股標籤的記憶體產業,是一項關鍵體質調整。D.A. Davidson 認為,這有助吸引更廣泛的機構投資人,把 Micron 視為具穩定成長特性的科技股,而非單純的景氣循環交易標的。
值得注意的是,D.A. Davidson 的積極看法並非孤例。根據 LSEG 數據,目前追蹤 Micron 的 50 位分析師中,有 46 位給予「買進」或「強力買進」評等,顯示華爾街對這檔記憶體龍頭的共識偏多。不過,這樣的「一致樂觀」也引來部分投資人憂心:在股價已飆升數倍後,是否存在情緒過熱與本益比修正風險?此外,記憶體產業過往屢見景氣反轉、價格從供不應求迅速轉為供過於求的歷史,也提醒市場需要關注未來幾年資本支出是否過度擴張。
與 Micron 同步受惠 AI 浪潮的,還有老牌儲存解決方案廠商 NetApp。Evercore ISI 近期將 NetApp 評等自「in line」上調至「outperform」,並把目標價從 210 美元調高到 300 美元,意味著相較前一交易日收盤價仍有約 31% 上漲空間。NetApp 股價今年已上漲 113%,幾乎翻倍,但在 Evercore 看來,成長故事仍未結束。
Evercore 分析師 Amit Daryanani 指出,NetApp 在不完全依賴剛起步的新產品貢獻下,仍有機會持續上調獲利預期。短期內,公司可憑藉核心儲存業務的穩健表現,加上規模更大的 AI 生產環境部署,讓未來幾季財測的放緩幅度「低於市場目前預期」。換言之,AI 導入並非只是一時題材,而是正在放大 NetApp 原本就擅長的企業資料管理長期需求。
Evercore 也點出更大的產業趨勢:在 AI 帶動下,整體儲存產業有望加速成長,長期年複合成長率重返雙位數水準。報告引述同業 Pure Storage 的觀察,認為儲存市場有機會維持約 12% 的年複合成長,因為 AI 不只讓既有資料更有價值,也創造大量與 GPU 相連的新型本地端工作負載,這些都是傳統「汰舊換新周期」以外的增量需求。
雖然 Evercore 對 NetApp 給出明確的樂觀評價,但這個看法在華爾街仍屬少數派。LSEG 數據顯示,涵蓋 NetApp 的 22 位分析師中,只有 8 位給予「買進」或「強力買進」,其餘 14 位維持「持有」評等。這種「股價已大漲、但評等保守」的背離,反映部分分析師仍擔心企業 IT 預算在高利率與總體經濟放緩壓力下,最終會拖累儲存設備採購;也有人質疑,AI 導入節奏是否真能快到撐起目前的估值水準。
從投資角度看,Micron 與 NetApp 代表 AI 時代兩條關鍵供應鏈主軸:前者掌握高頻度、極度敏感景氣循環的記憶體晶片,後者深耕企業與雲端客戶資料架構與儲存解決方案。兩家公司今年股價雙雙大漲,卻各自面對不同風險──Micron 必須證明這波記憶體景氣具「結構性」而非短期缺貨;NetApp 則要證明自己能在雲端巨頭與新創競爭下持續擴大 AI 相關商機。
整體而言,AI 正把「冷門的後端基礎建設」推向資本市場舞台中央。未來幾年,記憶體與儲存產業能否如多數券商預期般維持供不應求與雙位數成長,將決定這波評價重估是新一輪長牛的起點,還是另一個被追價過頭的科技泡沫。投資人接下來不只得盯緊各家公司財報與資本支出節奏,更要留意 AI 需求真實落地速度,以及全球景氣變化對企業 IT 支出帶來的潛在逆風。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。