我的網誌
AI 熱潮從 2023 年以來,已過了將近 4 年時間,這幾年只要是有承接 AI 伺服器訂單的公司,幾乎營收都迎來幅度不小的成長;在資料中心大廠持續追加資本支出的帶動下,市場普遍預期這個好光景在未來 2 年內都還會延續。
對硬體廠商而言,營收成長不是難事;但在面對大客戶與競爭對手的壓力下,要讓營收跟獲利率同時成長可就不容易。大多數廠商會為了爭取訂單而在價格上給予折扣,或是為了讓獲利率更好看,就只能選擇服務訂單量較小、議價能力較低的客戶。
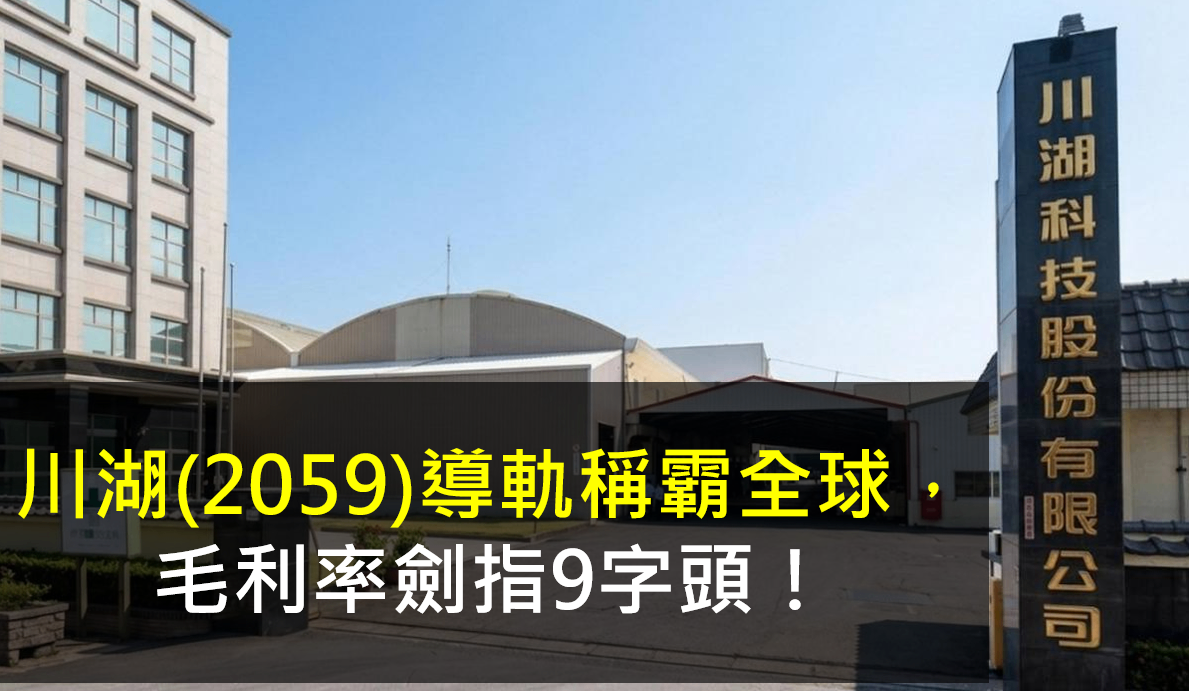
在這樣的環境下,其實還是有極少數硬體廠商不僅在訂單量維持高速成長,獲利率也相較數年前大幅優化,川湖(2059)就是一個最具代表性的例子。川湖2026 年第二季營收規模相較3年前成長超過 8 倍,毛利率更是從不到 60%跳升至約 87%,成長性相當驚人。
接下來,讓我們從以下六大面向,一起深入了解川湖(2059)目前的公司體質、近期營運表現,以及未來值得持續關注的成長機會吧!
1. 公司簡介
2. 營運概況
3. 未來展望
4. 股利政策
5. 體質評估
6. 結論
公司簡介
川湖(2059)成立於 1986 年,公司是從生產傳統家具與辦公室設備的導軌起家,在 2001 年開始投入高度客製化的伺服器導軌市場,並逐步從單純代工的角色轉型成掌握設計能力、可提供客戶完整解決方案的供應商。
導軌在我們的日常生活中其實處處可見,從抽屜、櫃子到拉門等都少不了;不過要能承載重量達數百公斤的 AI 伺服器、且能讓工程師維修時安全不卡關的導軌可就不是件容易的事情,川湖(2059)目前已掌握超過 3,000 項專利,可見公司在導軌設計與製造上有非常多獨到之處。
在擁有優於同業的設計能力與專利護城河的優勢下,川湖(2059)成為全球規模最大的伺服器導軌供應商,Nvidia、Amazon、Google、Microsoft、Meta 等大廠都是公司的主要客戶,讓川湖(2059)在 AI 伺服器導軌領域掌握超過 50%市占率。
營運概況

★警語 : 以上只是個人研究紀錄,非任何形式之投資建議,投資前請獨立思考、審慎評估。