我的網誌

美國10年期公債殖利率創逾20年新高,壓垮高股息公用事業與房地產,卻推動TLT等債券ETF爆量吸金。專家提醒銀髮族別盲追高配息,改聚焦股息成長與高品質債券,同時警告關稅通膨恐讓生活成本長期墊高。
在殖利率飆升與股市板塊劇烈輪動的當下,美國銀髮族正面臨一場「看不見的退休金修正」。長年依賴股息股票與基金作為現金流來源的嬰兒潮族群,如今發現,過去被視為穩健的公用事業、房地產與傳統高股息板塊,股價正因債券回報暴漲而遭到沉重打擊,逼得退休投資策略全面重整。
背景來看,美國10年期公債殖利率仍維持在逾20年高點,徘徊在約5.2%至5.3%區間。隨著聯準會近月再度升息25個基點、市場預期利率將在高檔停留更久,固定收益商品的吸引力明顯翻身。iShares 20+ Year Treasury ETF(TLT)過去一個月淨流入就超過32億美元,創下歷史最大單月資金流入,顯示投資人正在用腳投票,把資金自股息股抽離、轉向利率「看得見、時間點可預期」的長天期公債。
對許多退休族而言,震撼最直接落在以高股息為號召的板塊與ETF。來自Univest旗下Girard的投資長Timothy Chubb指出,房地產、公共事業和原物料等傳統配息板塊今年股價明顯回吐先前在低利環境累積的漲幅,原因在於相對風險報酬不再具備優勢。當國債與優質企業債年化殖利率逼近或超過6%,而股息股同樣承受價格波動時,許多投資人自然開始重新衡量風險與報酬比。
從產品面觀察,主打「高股息低波動」的Invesco S&P 500 High Dividend Low Volatility ETF(SPHD),過去一個月報酬率為負7.59%,年初迄今僅約上漲4%。其組合重押房地產約20%、民生消費18.5%、公用事業14%,正好踩在利率敏感度最高的區塊。相較之下,Vanguard High Dividend Yield Index ETF(VYM)近一個月跌幅約3.85%,但今年仍上漲約11%,其主力配置在金融、工業與科技,相對分散了利率衝擊。
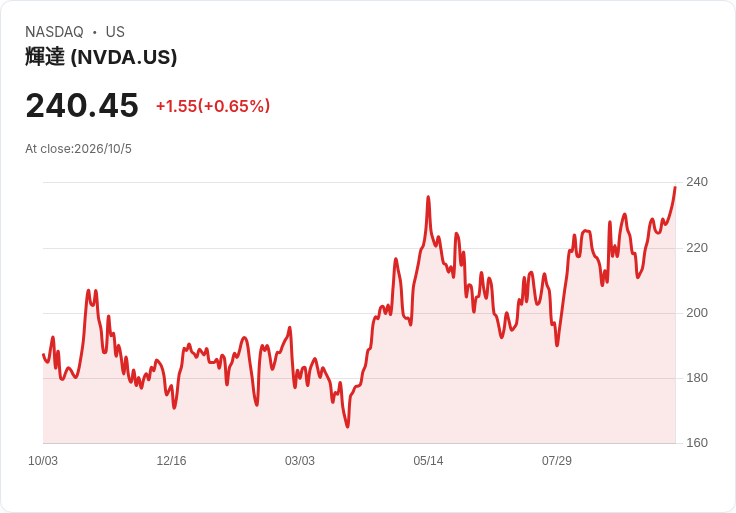
另一檔iShares Select Dividend ETF(DVY),一個月跌約6.02%,年初迄今仍有11%漲幅,持股約26%在金融、22%在公用事業、14%在民生消費,仍顯示利率壓力在收息族群身上並非單一產品現象,而是整體配息策略的系統性逆風。與此同時,主打股息成長與品質因子的WisdomTree US Quality Dividend Growth Fund(DGRW),反而把約35%資金配置在科技股,前四大持股包括Nvidia(NVDA)、Microsoft(MSFT)、Apple(AAPL)與Meta Platforms(META)。受惠於科技股重拾市場領漲地位,該基金一個月僅小跌0.81%,年初迄今同樣上漲11%,凸顯「股息成長+成長產業」的混合策略,抗壓性明顯優於單純追逐高配息。
在利率快速上行環境裡,專家對銀髮族釋出一致警訊:現在最不該做的事,就是在股價低檔忍不住出清高品質股息股,只為了去追另一檔帳面殖利率更高,但基本面趨勢不佳的企業。Chubb直言,他寧可持有一家股價長期每年穩定上漲4%到5%,搭配約3%股息的公司,也不願為了一家景氣走下坡、但表面配息達8%的企業,承擔未來股息遭砍甚至股價崩跌的風險。關鍵在於:公司是否能以自身現金流持續提高股息、能否在通膨之上成長,而不是靠舉債「硬撐」股息政策。
除了選股角度的調整,整體資產配置也出現明顯位移。債券市場在高利率加持下,逐漸重獲財富管理專業人士青睞。Novare Capital Management共同創辦人Bill Baynard就認為,對於偏好買進持有策略的退休族而言,債券仍是「最安全的利息來源」。目前優質企業債殖利率約6%,比一個月前5.5%更具吸引力,相比於高股息股票必須在賣出當下承受價差風險,債券只要持有至到期,名目本金與利息更具可預期性。同時,Franklin Templeton在最新固定收益展望中也提出,現階段投資人普遍偏好高品質、短至中期存續期間的債券,並強調個別券種篩選的重要性;免稅收益的市政債(muni bonds)也因稅制優勢而成為部分高所得族群的新寵。
在高利環境拉長戰線之際,部分理財顧問則建議從「總報酬」角度重新思考退休理財架構。Amplius Wealth Advisors執行長Matthew Liebman指出,許多銀髮族仍過度專注在股息與利息的「當期收入」,忽略了成長股與國際股票在資本利得與分散風險上的價值。他更偏好以廣泛市場配置搭配現金流管理:在多頭市場,透過賣出部分成長與國際部位變現;在疲弱市況則動用短存續期債券資產,以確保客戶永遠至少有數個月現金流的安全緩衝,同時兼顧長期稅負效率。
值得注意的是,即使利率壓力沉重,市場對股息策略的根本需求並未消失。State Street Investment Management統計顯示,今年截至9月底,股息策略ETF已吸引約462億美元資金流入,僅9月就有51億美元進帳。若排除股息因子,整體因子型ETF的資金流向甚至會轉為淨流出;股息策略今年占因子資金流入約65%,遠高於其在因子資產規模中48%的占比。這意味著,在傳統股市股息殖利率創歷史低點、現金流來源稀缺的環境下,投資人仍大量依賴股息型ETF作為所得補充,只是內容物從「高收益、慢成長」逐步轉向「股息成長、高品質」路線。
然而,即便投資架構重新洗牌,退休族面臨的另一層壓力源自關稅推動的通膨。紐約聯準銀行最新研究指出,平均關稅每提高1個百分點,一年後消費品價格約上漲0.25%,其中約三分之二來自進口商品價格直接走高。關稅對進口端的轉嫁率接近九成,多數進口品的價格會在關稅調升後第一個月同步反映。後續半年到一年之間,本土製造商也會因零組件成本增加及競爭商品漲價而逐步調高售價,使得整體物價水準呈現階段性墊高。
紐約聯準銀行估算,若對所有進口商品全面加徵10%關稅,12個月後消費品價格水準將被推升約2.6%,其中約三分之一來自國內製造商品的間接效應。研究亦指出,截至2026年2月,既有關稅大約已為消費品通膨多貢獻2.9個百分點,物價水準增幅在當月接近3%高峰,之後隨部分關稅於今年稍早下降,預估到8月時關稅對年增率通膨貢獻回落至零左右,再之後因加拿大汽車進口關稅調升等因素,通膨貢獻略微轉為正值。更關鍵的是,即使關稅對「通膨率」的影響逐漸淡化,其對整體價格水準的推升卻可能是永久性的,對固定收入者而言,長期生活成本將在較高位階上重新「定錨」。
在債券殖利率喊漲、股息板塊被重新定價、關稅通膨抬高生活成本的多重夾擊下,銀髮族的財務壓力不再只是「股價波動」這麼單純,而是同時要面對收入來源品質與支出端物價水準的雙向擠壓。專家共識是:不要僅因短期利率變化而對股息股全盤否定,而應透過嚴選具現金流實力、股息成長紀錄良好且財務槓桿適度的企業或ETF,搭配高品質、短至中期債券,並以總報酬與現金流管理為核心,重建更具韌性且能對抗通膨的退休財富架構。
展望未來,若利率在高檔停留時間拉長、關稅政策持續搖擺,銀髮族投資人勢必得更積極學習跨資產配置與風險管理,而不再仰賴「高股息=高安全感」的直覺公式。在這波財富結構重組浪潮中,誰能及早調整心態與策略,誰就有機會在利率與物價雙重壓力下,替自己的退休生活保留更多緩衝空間。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。