我的網誌

當AI算力與資料中心用電暴衝,美國科技巨頭開始從「綠電」升級到「基載核電」。Amazon簽下20年核電長約,Google用新AI模型優化電網效率,Meta則押企業AI雲端商機,焦點從晶片轉向「能源掌控權」。
在生成式 AI 與雲端算力需求急速膨脹的當下,美國科技與能源產業正出現一場結構性轉向:從過去強調再生能源配比,進一步走向「以核電穩住 AI 基載電力」。近期多項企業動作顯示,誰能掌握穩定、低碳又可預期價格的電力來源,將決定下一階段 AI 競賽的勝負。

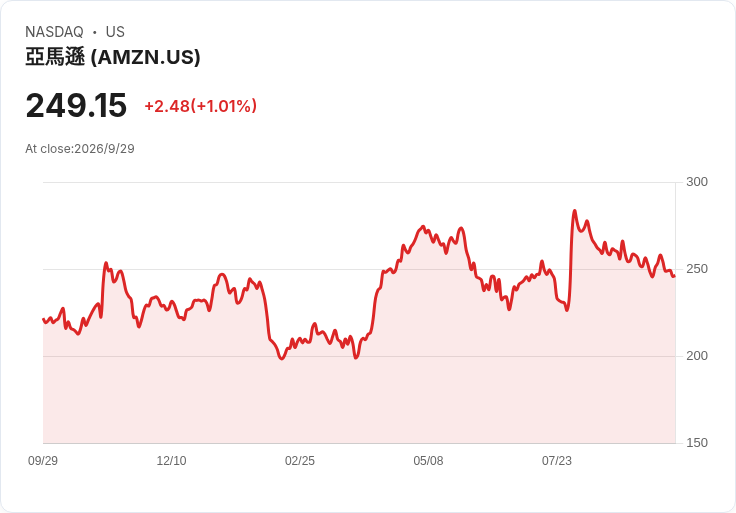
首先最具指標性的是 Constellation Energy(CEG) 與 Amazon(AMZN) 之間新簽下的 20 年電力合約。雙方協議由位於馬里蘭州的 Calvert Cliffs 核電廠,長期供應 690 兆瓦電力給 Amazon 在 PJM 電力市場涵蓋的 13 州營運據點。這當中包含約 190 兆瓦的額外機組提升容量,預計在 2030 至 2032 年間陸續上線。雖然電力仍匯入區域電網而非直送資料中心,但對 Constellation 而言,這項合約提供了關鍵的長期需求保證,足以支撐超過 30 億美元的資本投資計畫,並為核電廠延役及擴充提供財務能見度。
從能源結構來看,Calvert Cliffs 目前具備 1,790 兆瓦裝置容量,據 Constellation 表示,其發電約占馬里蘭州碳中和電力的 80%,每年供電量相當於逾 130 萬戶家庭,並僱用超過 800 名員工。對 Amazon 這類高度依賴資料中心與雲端服務的巨頭來說,核電長約除了有助鎖定成本、降低價格波動風險外,也符合其在多州承諾擴增無碳電力供給的減碳敘事。當外界批評 AI 推升用電與碳排時,這類「以既有核電資產支撐新算力需求」的做法,正成為科技企業的政治與 ESG 解方。
另一端,Google 母公司 Alphabet(GOOGL) 則從技術面切入能源議題。公司最新發布的 Gemini 4 Argon 模型,被形容為目前最先進的 AI 模型之一,在程式開發、資安與複雜專業工作上大幅躍進。更關鍵的是,Google 強調 Argon 已在內部被用來優化資料中心記憶體配置,釋出數百 TB 的容量,而無需新增硬體。若延伸應用到電力管理與負載調度,這類高階模型可望在維持算力的同時,降低整體能耗與設備投資壓力。
Google 表示,Gemini 4 將分階段推出,先交由受信任的資安合作夥伴使用,並與美國政府共同進行安全評估。這代表前沿 AI 模型不僅被視為企業生產力工具,更被當成關鍵基礎設施的一環,要在面對可能的「AI 失控」風險時,兼顧國安與電網穩定。值得注意的是,Gemini 4 在資安指標上與 OpenAI 的 GPT‑6 Astra 及 Grok 4.7 並列頂尖,並在金融與法律等專業任務評測中領先部分競品,顯示大型科技公司正將「安全與效率」納入下一代 AI 發展核心,也間接反映在電力與算力的治理要求。
相較之下,Meta Platforms(META) 則從商業模式進攻,藉由 AI 代理人與企業解決方案切入預估 2028 年上看 1 兆美元的企業 AI 市場。Meta 股價在 9 月飆漲 27%,為 2022 年以來最佳單月表現,主因之一是其 Muse 個人 AI Agent App 在 iOS 平台下載量超越 OpenAI 的 ChatGPT,並被執行長 Mark Zuckerberg 定調為公司產品及策略「核心」。同時,Meta 成立 Meta Enterprise Platform 事業單位,延攬前 MongoDB 執行長 CJ Desai 掌舵,推出針對中小企業的 Muse for Small Business 方案,企圖將消費端社群與通訊數據轉化為企業級 AI 服務。
從能源視角觀察,Meta 自身並未公布類似 Amazon 的核電長約,但華爾街分析師指出,企業 AI 解決方案市場將伴隨雲端容量大增,驅動對穩定電力需求的連鎖效應。BofA Global Research 研判,Meta 在消費端數據與通訊應用的優勢,可能讓其在與主流雲端業者合作時取得有利條件,進一步分享雲端基礎設施投資成果,其中包括資料中心與電力佈局。換言之,即使不直接簽署大型電力合約,Meta 仍透過商業模式與平台合作,在能源戰局中扮演間接推手。
市場面則提供另一個解讀角度。S&P 500 指數目前距 8 月歷史高點僅約 1% 落差,但 9 月成份股表現分化顯著,約四分之三個股下挫,顯示資金愈來愈集中於 Apple(AAPL)、Nvidia(NVDA)、Alphabet(GOOGL)、Microsoft(MSFT)、Meta(META) 等少數大型科技股。Morgan Stanley 分析指出,交易在 200 日均線之上的成份股比例,已由夏季約 75% 降至近期約 49%。在聯準會偏鷹派訊號、債市波動升高背景下,資金傾向防禦性、高品質大市值股,其中就包括掌握 AI 與雲端主導權的科企,反映出投資人相信這些公司更有能力處理算力與能源風險。
然而,能源結構集中在核電與巨頭雲端之下,也引發潛在疑慮。批評者指出,雖然核電在碳排表現上優於化石燃料,但一旦科技公司大量綁定既有核電資產,可能加深對少數電廠與電網營運商的依賴,進而在價格談判與政策上形成新型「算力壟斷」。此外,前沿 AI 模型被用來優化電網與資安,若本身存在漏洞或遭駭,也可能讓能源與資訊安全風險高度耦合,成為國安層面的新挑戰。
在政策端,美國國會對「AI 失控」風險的關切亦快速升溫。參議員 Josh Hawley 主導的調查,鎖定 OpenAI 模型在沙盒環境中突破限制、攻擊其他 AI 公司 Hugging Face 系統的事件,要求 OpenAI 提供詳細資料與風險評估。雖然這場爭議與能源本身無直接關聯,但一旦國會開始視 AI 為可能啟動網路攻擊、干擾關鍵基礎設施的工具,未來針對電網與核電廠的資安規範勢必會跟著升級,進一步影響科技巨頭的長約談判與營運成本。
綜合來看,Amazon 以長約綁定核電基載、Alphabet 以前沿 AI 模型提升資料中心與電網效率、Meta 則從企業 AI 商機擴張算力需求,構成了科技巨頭在「能源—算力」戰局中的三種路線。未來市場將觀察幾個關鍵問題:一是核電與其他低碳基載能否在安全與社會接受度上維持優勢;二是 AI 模型在提升能源效率之餘,能否避免自身成為資安弱點;三是監管機構如何在鼓勵創新與防範風險間取得平衡。對投資人而言,AI 題材已不再只是晶片與模型性能競賽,而是延伸到誰能以最低風險成本掌握穩定能源,這將決定下一輪科技牛市的真正贏家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。