我的網誌

美國10年期公債殖利率逼近5%,重塑股債報酬版圖。高貝塔與價值因子相對抗壓,防禦型與股息策略卻成表現包袱;工業股在AI題材退潮與估值偏高下大幅落後晶片股,但專家認為中長線仍藏併購與反彈契機。
美國10年期公債殖利率近期在5%附近徘徊,利率水位之高、持續時間之久,已遠非短線行情,而是正在改寫整個美股資本流向的結構性力量。從因子投資報酬到產業輪動、從股息ETF調整到AI概念股的分化,投資人眼前看到的,已是一幅與零利率時代截然不同的新局。

首先,在因子層面,S&P Global長期數據清楚顯示,每當美國10年期公債殖利率上升100個基點,高貝塔(High Beta)因子相對S&P 500的表現平均可多出4.9%,純價值(Pure Value)與GARP成長(成長股以合理價值, GARP)也分別有2.3%與1.3%的超額報酬。換言之,在利率走升環境,市場反而偏好對景氣更敏感、評價較低、具修復空間的股票,而非單純防守。
反觀一向被視為穩健選擇的低波動(Low Volatility)與股息貴族(Dividend Aristocrats)因子,在殖利率上升期間卻明顯失色。歷史數據顯示,低波動因子每100個基點升息,平均相對報酬為負2.7%,股息貴族為負1.2%,動能(Momentum)與品質(Quality)因子也落在負值區間。這背後的邏輯並不複雜:當無風險利率拉高,投資人重新比較「穩健股息」與「確定利息」,部分資金便由防禦型股票轉向收益已具吸引力的債券或高收益工具。
這股收益再平衡風潮,已反映在多檔債券與股息ETF的配息操作上。以WisdomTree旗下產品為例,Yield Enhanced U.S. Aggregate Bond Fund(AGGY)最新宣佈9月每股配發0.18美元,30日SEC年化殖利率達5.22%;另一檔與Voya合作的Yield Enhanced USD Universal Bond Fund ETF(UNIY),同樣在9月配發0.205美元,SEC殖利率約5.10%。相較之下,主打美股整體股息的US Total Dividend Fund ETF(DTD),9月殖利率僅1.91%。在基準利率和公債收益率顯著墊高的環境,股息ETF要維持過去「債券替代品」的定位,壓力顯然升高。
封閉型基金也不得不微調策略以因應市場與利率變化。Allspring Income Opportunities Fund(EAD)近期公告每股月配息由0.0531美元下調至0.0529美元,雖然降幅僅約0.4%,但在前瞻殖利率仍高達10.49%的情況下,顯示管理團隊在平衡收益與風險之間採取更審慎步伐,避免過度冒險追逐配息,反受信用與利率雙重壓力。
利率升高最直接的衝擊仍在股市估值。折現率上升,未來現金流的現值自然被壓縮,高成長與高估值族群首當其衝。然而有趣的是,在AI浪潮席捲下,同樣暴露在利率壓力下的產業卻走出截然不同的路徑。晶片股代表的VanEck Semiconductor ETF(SMH),今年迄今飆漲64%;與之相對的S&P 500工業板塊ETF(XLI),同期僅小漲8.8%,且自4月中旬以來還倒跌約3%,與SMH逾三成的後段急漲幾乎脫鉤。
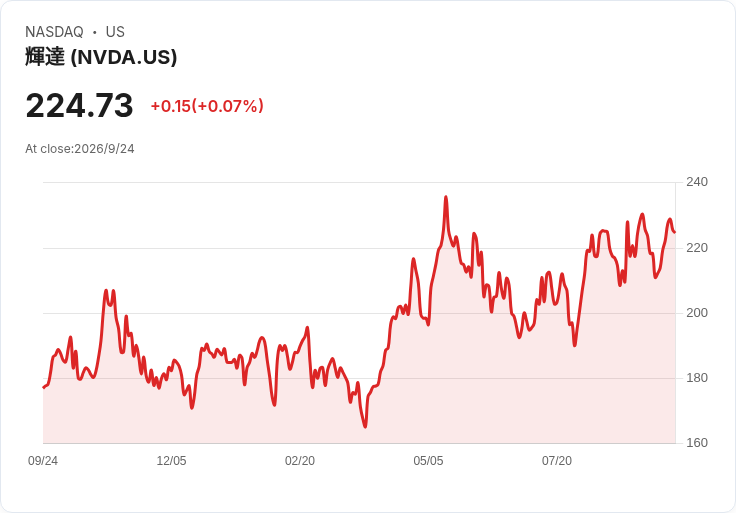
造成工業股落後的原因,估值無疑是關鍵之一。根據FactSet,工業板塊本益比約為未來盈餘的23倍,較S&P 500整體19倍偏高,也高於自身過去十年平均約20倍。甚至單一個股的價位更顯緊繃,例如Caterpillar目前估值約28倍,但在AI多頭故事核心的Nvidia(NVDA)反而只有約18倍。對於習慣將工業股視為「相對便宜、穩健成長」部位的資金來說,價格結構已出現認知落差。
此外,被視為工業板塊重要支柱的國防股近期走勢疲弱,iShares U.S. Aerospace & Defense ETF(ITA)三個月來跌幅約10%,在地緣政治變化與政策不確定性夾擊下,防務訂單前景遭市場重新評估。同時間,AI資料中心建設也因能源成本、電力需求與地方社會反彈而遭到更多審視,連帶壓抑了供應設備與工程服務的公司股價,Caterpillar、GE Vernova、GE Aerospace三個月跌幅分別達23%、12%、13.7%。在利率偏高、題材不再單邊利多的情況,過去被視為「AI延伸受惠股」的工業龍頭,短期難免面臨評價修正。
然而,部分研究機構認為,這一波工業股調整反而可能替中長期投資人打開新的進場窗。DataTrek Research共同創辦人Nicholas Colas指出,若即將公布的第三季財報與展望能證實工業企業訂單能見度與收益穩定度仍佳,目前估值溢價有機會「名實相符」,再度吸引回流資金。Colas強調,工業股歷來並非市場中的高估值族群,其成長多來自全球化與成本結構優化,如今在AI與資料中心建設帶來的「爆發性需求」下,長期盈餘根基反而更穩,有機會逐步爭取更高評價。
銀行與券商的資金流向數據也支持「過度悲觀」的說法。Bank of America統計顯示,工業板塊近來出現創紀錄的四週淨流出,成為最擁擠且最昂貴的板塊之一,短線當然容易遭到獲利了結與避險拋售。但在大幅出清後,過度擁擠的風險已迅速降溫,為後續利多與估值修復預留空間。Citi分析師Andrew Kaplowitz更在報告中表示,儘管長期利率仍偏高、AI支出節奏存在疑問、且遇上選舉年常見的波動,AI與資料中心的長期逆風不改,並看好多元工業股在2026年底前仍有表現空間。
在個股選擇上,專業投資機構也開始自工業板塊中篩選具備合理評價與明確成長動能的標的。CNBC Pro以XLI成分股檢視分析師評等與目標價後,點名Axon Enterprise、Boeing與物流商C.H. Robinson等多檔個股,未來12個月潛在漲幅逾三成以上;Howmet Aerospace與United Airlines也名列在看好名單之中。搭配AI主線上的科技巨頭Microsoft(MSFT)、資料中心與晶片供應鏈如Nvidia,投資人若能在利率高檔期間調整持股結構,兼顧成長與估值,仍有機會在新利率時代找到較佳的風險報酬組合。
總體來看,高利率不只壓抑估值,更迫使市場重新定義「防禦」與「收益」。股息策略不再是債券的簡單替代品,工業股也不必然是穩健低價的代名詞。在公債殖利率仍可能維持高檔的前提下,未來一段時間美股結構性輪動將持續上演:債券與高收益工具爭奪保守資金,AI主線科技股與具題材但估值壓力大的工業股在波動中尋找平衡。對投資人而言,能否真正理解利率、因子與產業三者間的交互作用,將是掌握下一階段市場主導權的關鍵考題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。