我的網誌

在市場焦點鎖定晶片與雲端巨頭之際,工業氣體龍頭 Linde(LIN)悄悄成為 AI 時代最關鍵的基礎建設供應商。靠著多達 11.1 億美元案量、15 至 20 年「take-or-pay」長約與高純度氣體技術護城河,營收成長與獲利率正雙雙加速,市場卻仍以傳統原物料股折價評價,投資價值明顯遭低估。
在 AI 投資熱潮席捲全球之際,市場目光多半集中在晶片設計商與雲端運算巨頭,從 Nvidia(NVDA)到 Microsoft(MSFT)皆成為資金追逐焦點。然而,被視為「傳統工業股」的 Linde(LIN),其實正站在人工智慧硬體革命的中心。最新數據顯示,隨著先進晶片製造與高頻寬記憶體需求大增,超高純度工業氣體已成為不可或缺的關鍵原料,也讓 Linde 迎來一波結構性成長拐點。

Linde 是全球最大的工業氣體公司,與 Air Liquide、Air Products 共同壟斷約七成全球市占率,屬於高度寡占市場。公司業務橫跨美洲、歐洲、亞洲,透過大型工程部門建置氣體工廠與管線,再以長期供氣合約鎖住客戶。更關鍵的是,其約三成營收來自廠內(on-site)供應模式,普遍採 15 至 20 年的「take-or-pay」長約,客戶不僅須承諾最低用量,能源成本更可自動轉嫁,為公司建立高度防禦性現金流。
在 AI 晶片製造領域,超高純度氮氣、氧氣、氬氣與氦氣,廣泛用於光刻(lithography)、化學氣相沉積(CVD)與晶圓清洗與排氣等製程。這些製程必須維持長時間、穩定且高流量的氣體供應,一旦管線與氣體分離裝置建置完成,晶圓廠幾乎不可能在 15 至 20 年合約期內更換供應商,這種「物理加合約」雙重綁定,形成獨特的基礎建設型護城河。
Linde 目前握有創紀錄的 111 億美元工程與銷氣案量,其中銷氣案量就達 81 億美元。公司指出,未來三到四年內,隨著新建工業氣體工廠在美國與東亞多座 AI 半導體晶圓廠周邊陸續投產,整體營收年增率可望從過去低個位數提升至至少 8%。這波加速成長,不是來自景氣循環,而是 AI 相關設備資本支出的實體落地。
具體案例方面,Linde 已承諾投資 10 億美元,在美國亞利桑那州為 Taiwan Semiconductor(TSMC)的晶圓廠擴建建置兩座空氣分離工廠,長期供應超高純度工業氣體。這類「建、擁、運」模式的專案,一旦完工,便形成近乎公用事業級的長期現金流,且資產幾乎不會面臨技術快速淘汰風險。隨著類似專案在全球超過 20 座大型廠區展開,Linde 的銷氣案量持續創新高。
在獲利結構上,Linde 的優勢愈顯明顯。自 2018 年與 Praxair 合併以來,營運利益率自約 24% 持續拉升至 2026 年第二季的 29.5%,公司預期,隨著高毛利電子產業合約比重增加,整體營運利益率有機會突破 31%。由於工業氣體生產所需的「原料空氣」基本上免費,新產能導入幾乎可以將新增銷量直接轉化為獲利,形成強大的固定資產槓桿效應。
財務數字亦反映出這股結構性變化。Linde 調整後每股盈餘由 2022 年的 12.29 美元成長至 2025 年的 16.46 美元,期間表面營收成長並不耀眼,主要被能源成本轉嫁機制所掩蓋,但獲利卻持續加速,顯示公司在成本控管與產品組合優化上取得顯著成果。2025 年營運活動現金流達 103.5 億美元,2026 年上半年更已回饋股東 31 億美元,其中 14 億美元為股息,17 億美元為淨庫藏股回購。
在資本結構方面,Linde 目前背負約 260 至 280 億美元總負債,用以支撐史無前例的建設支出。不過,在長期供氣合約與能源成本全額轉嫁機制保護下,公司淨槓桿比仍維持在合理區間,現金流品質兼具穩定與成長性。這也讓 Linde 能同時扮演成長股與防禦股角色:一方面搭上 AI 與製造回流浪潮,另一方面仍具公用事業級現金流穩定度。
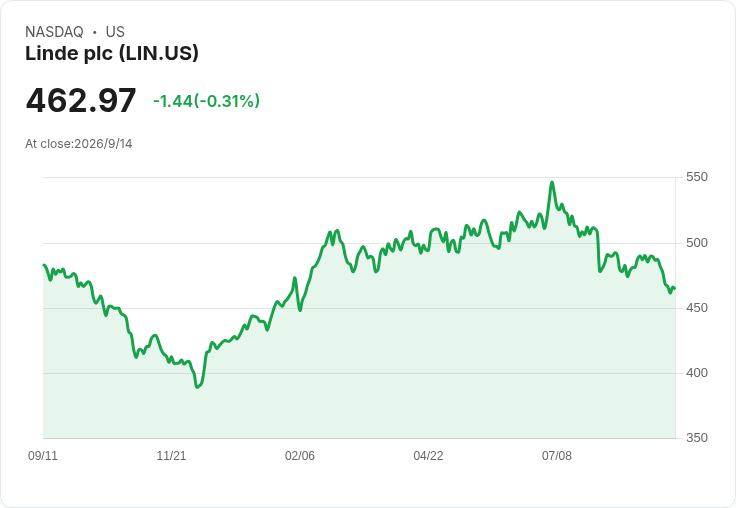
從估值角度來看,Linde 目前約以 26.7 倍過去十二個月非 GAAP 盈餘與 17.6 倍企業價值對 EBITDA(EV/EBITDA)交易,大致與過去十年歷史中位數相當。以 2027 年推估數據計算的合理價值目標約為 580 美元,較近期約 464.41 美元收盤價仍有約 25% 上漲空間。這樣的評價,相較於同樣掌握 AI 基礎建設的科技巨擘,並不顯得過分昂貴,反而呈現「以傳統估值買新經濟現金流」的稀有機會。
當然,市場上仍不乏保守聲音。部分空頭認為,若全球傳統製造業進入景氣下行,工業氣體需求勢必受影響,加上公司為支應龐大案量所舉借的債務規模不小,未來可能壓縮股東報酬空間。然而,Linde 的合約結構在一定程度上緩解了這些疑慮:多數長約都有最低購氣量(take-or-pay)保障,即便客戶產能利用率下滑,現金流衝擊有限;能源價格波動則由終端客戶承擔,使獲利對通膨敏感度降低。
更重要的是,Linde 所處的工業氣體生態系,正受三大長期趨勢推升:一是美國與東亞製造業回流,帶動先進半導體與 AI 晶片產能建置;二是多國政府推動清潔能源與碳捕捉設施,提升氫氣、氧氣及其他工業氣體需求;三是全球對供應鏈安全的重視,使關鍵氣體供應更加本地化與長約化。這些結構性變化,讓 Linde 不再只是「老經濟原物料供應商」,而是 AI 計算革命的「看不見的守門人」。
在目前市場情緒仍高度關注半導體股波動、AI 投資是否過熱之際,像 Linde 這類掌握實體基礎建設、又具合約保護與穩定現金流的企業,可能成為資金重新配置的受惠者。隨著未來二至三年超過 20 項大型案量陸續投產,以及更多類似亞利桑那州 10 億美元級別的晶圓廠合約出爐,Linde 能否從「被低估的工業股」成功翻身為「AI 時代核心基礎建設股」,將是全球投資人與產業界接下來值得密切關注的關鍵命題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。