我的網誌

AI領袖齊聲主張放慢前沿模型腳步,引爆晶片股一日重挫,卻同時推升資料中心與電力基礎建設成長想像。從Nvidia、Marvell到公用事業與雲端業者,AI基建版圖正被重新定價,投資人面臨速度與安全的艱困抉擇。
人工智慧產業近來陷入前所未見的路線之爭:應該加速衝刺、搶占市場,還是踩煞車、優先安全?這場辯論不再只停留在實驗室與政策圈,而是直接反映在股價與資本支出上,牽動從晶片、雲端到公用事業的整體投資版圖。

近期,Anthropic執行長Dario Amodei公開撰文,呼籲放慢前沿AI模型能力的提升,以因應潛在風險;OpenAI執行長Sam Altman表示同意「需要節奏而非暴衝」,甚至坦言今年不會推動OpenAI上市,認為此時IPO「並不明智」。Elon Musk也在社群平台上聲援Amodei。這些言論被視為整個產業領袖在安全議題上的集體轉向,也讓市場重新思考AI成長曲線是否將趨緩。
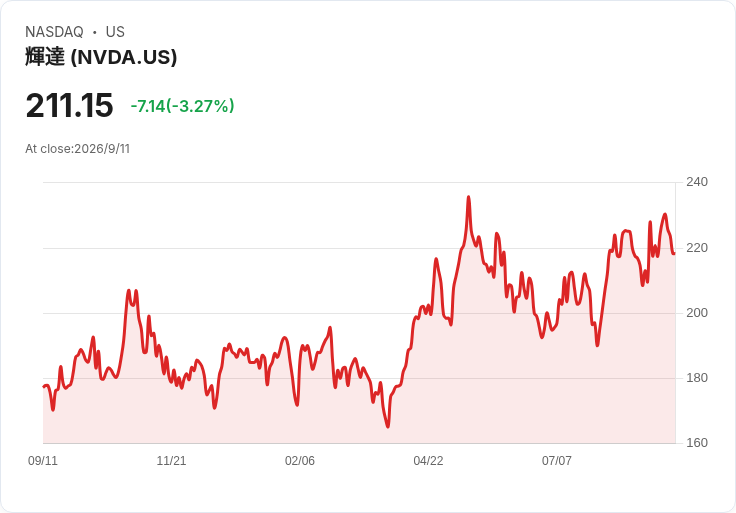
投資人反應相當直接。美股本週一開盤後,Nvidia(NVDA)股價在早盤即下跌約2%,Micron(MU)、AMD(AMD)、Intel(INTC)跌幅約5%,Broadcom(AVGO)也回落逾3%。另一家高度仰賴AI資料中心需求的晶片商Marvell Technology(MRVL)在盤前重挫約8%,市場明顯開始重新評估AI資本支出節奏與需求持久度。這波賣壓並非來自單一財報利空,而是出自對產業「要不要踩煞車」的宏觀疑慮。
與此同時,AI基礎建設的投資故事卻在另一端延伸出新的主題。分析指出,AI資料中心的擴張正改寫公用事業與數位基建的角色分工。大型GPU雲端與高效能運算(HPC)供應商,如CoreWeave(CRWV)、TeraWulf(WULF)、CleanSpark(CLSK)、Core Scientific(CORZ)、IREN(IREN)、HIVE Digital(HIVE)、Cipher Digital(CIFR)、GDS(GDS)與VNET(VNET),被歸類為「AI: Cloud & HPC」概念股,直接受惠於訓練與部署模型所需的大量算力與機房空間。這一群公司橫跨多國市場與不同市值區間,反映AI基建投資已不只是少數科技巨頭的專利,而是形成一個多層次供應鏈。
在網路服務與基礎設施領域,Fastly(FSLY)、Backblaze(BLZE)與VTEX(VTEX)等,被量化評等列為買進或強力買進,代表內容傳遞、雲端儲存與商務基建等「雲旁服務」也開始被視為AI浪潮的延伸受益者。這些企業雖然不像GPU供應商那樣直接綁在模型訓練之上,但在連線品質、資料存取與應用端體驗方面,扮演不可或缺的角色。
更值得注意的是公用事業的身段轉變。分析師Cain Lee指出,AI資料中心的電力需求可能改寫公用事業的獲利結構,長期電力合約與電網投資,讓原本被視為防禦型、低成長的公用事業,有機會搖身一變,成為AI基建成長股。Defiance AI & Power Infrastructure ETF(AIPO)即鎖定AI硬體、資料中心與電力基礎設施,而Utilities Select Sector SPDR Fund(XLU)則提供傳統公用事業的敞口,反映投資人開始以「能否供應AI用電」而非單純股息率來衡量這個板塊。
不過,這個看似美好的成長故事也伴隨重大不確定性。分析提醒,目前市場上公布的AI基建投資計畫與最終真正落實的規模,存在明顯落差風險;監管機構對電網投資與電價調整的態度、以及公用事業對升息環境的敏感度,都可能壓抑股價表現。換句話說,AI用電需求雖然結構性看好,但公用事業能否將其轉化為可持續的股東回報,仍需要在監管與財務體質之間取得微妙平衡。
在監管層面,美國政府與產業界也開始探討如何為AI安全建立框架。分析人士Luca Socci與Julia Ostian等提出多項建議,包括:高風險決策必須鎖定明確的人類責任、避免由少數AI實驗室壟斷資料與治理權、要求企業證明AI導入不會惡化勞工處境,並訂定演算法分發與模型水印標準,以便追蹤與管理。另一派則認為,過度嚴格的規範恐讓美國在AI競賽中落後於中國等國家,主張以鼓勵業界自律與共同測試新模型為主,而非全面強制。
產業本身也試圖搶先掌握規則制定權。Anthropic、OpenAI與Google(Alphabet, GOOGL)正討論成立一個由業界主導的機構,為前沿AI模型建立共同的測試與稽核標準。在這樣的架構下,大型AI實驗室可能在政府尚未祭出更嚴厲規範前,先行制定安全、可靠與風險管理的門檻。這一方面可能提高開發成本、放慢模型推出速度,另一方面則有助於減少跨國監管的不確定性,為重金投資AI的企業建立較清晰的遊戲規則。
不過,並非所有人都相信「安全論述」完全出於善意。以當年做空美國房市聞名的投資人Michael Burry在社群媒體上直言,OpenAI與Anthropic等呼籲放慢發展,可能是為了保護既有領先地位,以防新競爭者迅速追上。他甚至將部分安全警示形容為「炒作與誇大」,質疑這些說法是否有助於在IPO前維持高估值,或為未來成長放緩預做輿論鋪墊。這番批評,讓AI安全辯論同時成為一場「成長性是否見頂」的投資攻防戰。
對Microsoft(MSFT)與Alphabet(GOOGL)等重量級科技股而言,AI安全爭議不只是公關課題,更是財報變數。分析指出,投資人必須密切追蹤AI相關收入成長、雲端服務需求、資本支出規模與基建投資報酬率。如果前沿模型因安全標準收緊而推出較慢,可能讓短期成長曲線趨緩,但若同時提高長期信任度與監管可預測性,也可能換來更持久的商業模式與更穩健的現金流。
綜觀當前情勢,AI基建投資並未因安全爭論按下完全停止鍵,而是走向「選擇性放慢」:前沿模型的能力提升速度可能遭到壓抑,但支撐這些模型運行的電力、資料中心與網路基建,仍然需要持續大規模投入。對投資人而言,關鍵不再只是押注哪一家模型最強,而是能否精準掌握整體供應鏈中,哪些環節在安全監管下仍能穩健成長、哪些環節則可能因增速降溫而面臨估值修正。AI要快還是要安全,看似哲學問題,實際上已經具體化為資本市場的風險與報酬再分配,未來數年恐將持續牽動全球科技股走勢。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。